猜你想问
这份建筑材料行业报告的核心内容是什么?
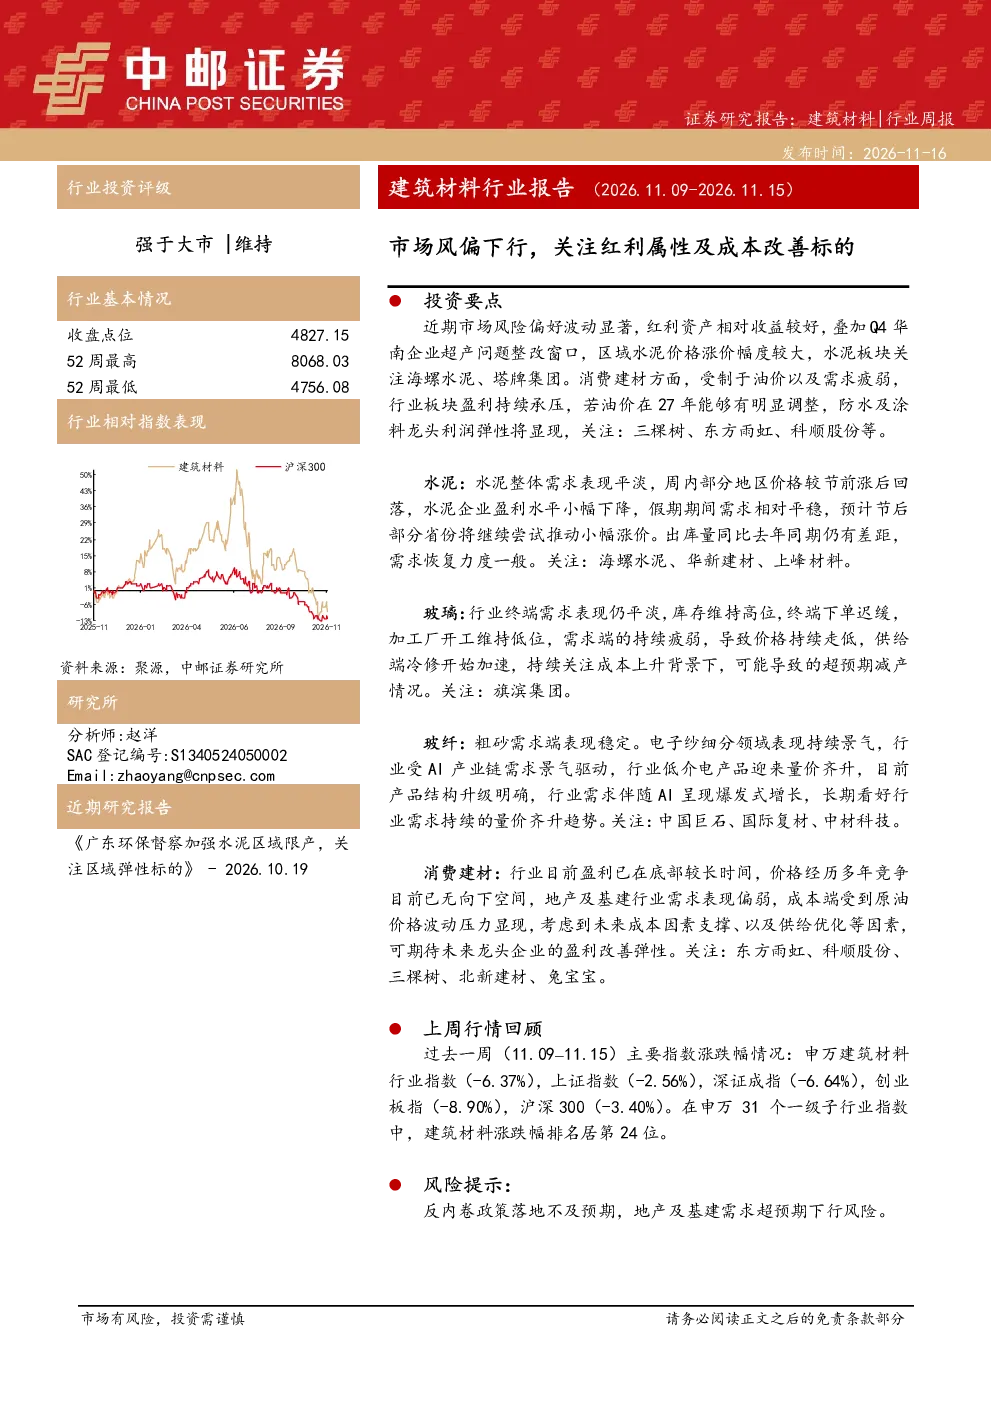
本报告指出市场风偏下行,建议关注红利属性及成本改善标的。报告重点分析了水泥板块的华南企业超产问题整改对区域价格的影响,以及消费建材受油价及需求疲弱的影响。同时关注了玻璃行业库存高位、需求平淡的情况,以及玻纤行业电子纱细分领域的景气度。此外,报告还分析了消费建材盈利在底部企稳,未来龙头盈利改善的弹性。
建筑材料行业未来发展趋势如何?
报告认为建筑材料行业未来需关注红利资产表现,如水泥板块的区域价格上涨,消费建材中防水及涂料龙头在油价调整下的利润弹性。同时,玻璃行业库存高位、需求平淡,玻纤行业电子纱细分领域景气,AI产业链驱动低介电产品量价齐升。消费建材盈利底部企稳,成本支撑及供给优化预期改善,未来龙头盈利改善弹性可期。
报告中重点分析了哪些方向?
报告重点分析了水泥板块的供需关系及价格走势,关注华南企业超产问题整改对区域水泥价格的影响,以及整体需求平淡、库存去化缓慢的情况。消费建材方面,分析了受油价及需求疲弱影响下的行业盈利承压,以及防水及涂料龙头在油价调整下的利润弹性。玻璃行业关注库存高位、需求平淡及价格偏弱的情况,玻纤行业关注粗砂需求稳定及电子纱细分领域的景气度。
当前建筑材料市场现状如何判断?
报告指出当前建筑材料市场处于风偏下行阶段,红利资产相对收益较好。水泥板块整体需求偏弱,供给端南北分化,库存去化缓慢,盈利承压。消费建材受油价及需求疲弱影响,行业盈利承压。玻璃行业库存高位,需求平淡,价格持续走低。玻纤行业粗砂需求稳定,电子纱细分领域景气,AI产业链驱动低介电产品量价齐升。
这份报告有哪些风险提示?
报告提示的风险包括反内卷政策落地不及预期,以及地产及基建需求超预期下行风险。这些风险可能对建筑材料行业的整体表现产生影响,需密切关注相关政策的实施效果及市场需求的变化情况。
你可能感兴趣
建筑材料行业周报:关注出口改善、成本下降带来业绩改善的困境反转标的
建筑建材华创证券2021-11-14
电力行业2023及2024Q1财报总结:成本改善利润提升,红利资产属性突出
公用事业国联证券2024-05-19
公用事业与环保行业2025年投资策略:关注成本下行的火电、燃气及防御逻辑的水电、核电;同时关注资产整合标的
公用事业国信证券2024-12-27
【风口研报·洞察】 3月挖机数据有望转正,板块或迎复苏关键时刻,分析师指出多个前瞻性指标的变化预示着长达46个月国内挖机市场的下行周期或已结束,市场景气度逐步改善;泛红利资产或是业绩期确定性首选
未知机构2024-03-26
建材行业周报:关注新型建材成长属性及成本端的边际改善
建筑建材华创证券2018-11-25
农林牧渔行业周观点(2022年49周):猪价持续下行,关注养殖企业全年出栏及成本改善
农林牧渔东兴证券2022-12-13
交通运输行业12月投资策略:空供需改善可期,关注顺周期属性的价值标的
交通运输国信证券2024-12-09
建筑材料:继续聚焦确定性——红利筑底、成本改善与出海增量
建筑建材国盛证券2026-11-15
建筑材料行业周报:终端需求偏弱势,关注出口链条盈利预期改善标的
建筑建材国盛证券2021-11-07
建筑材料行业2017年第三季度报综述:高景气边际动力减弱,关注成本和内外改善
建筑建材东兴证券2017-11-01