猜你想问
亚朵集团2026年第三季度业绩表现如何?
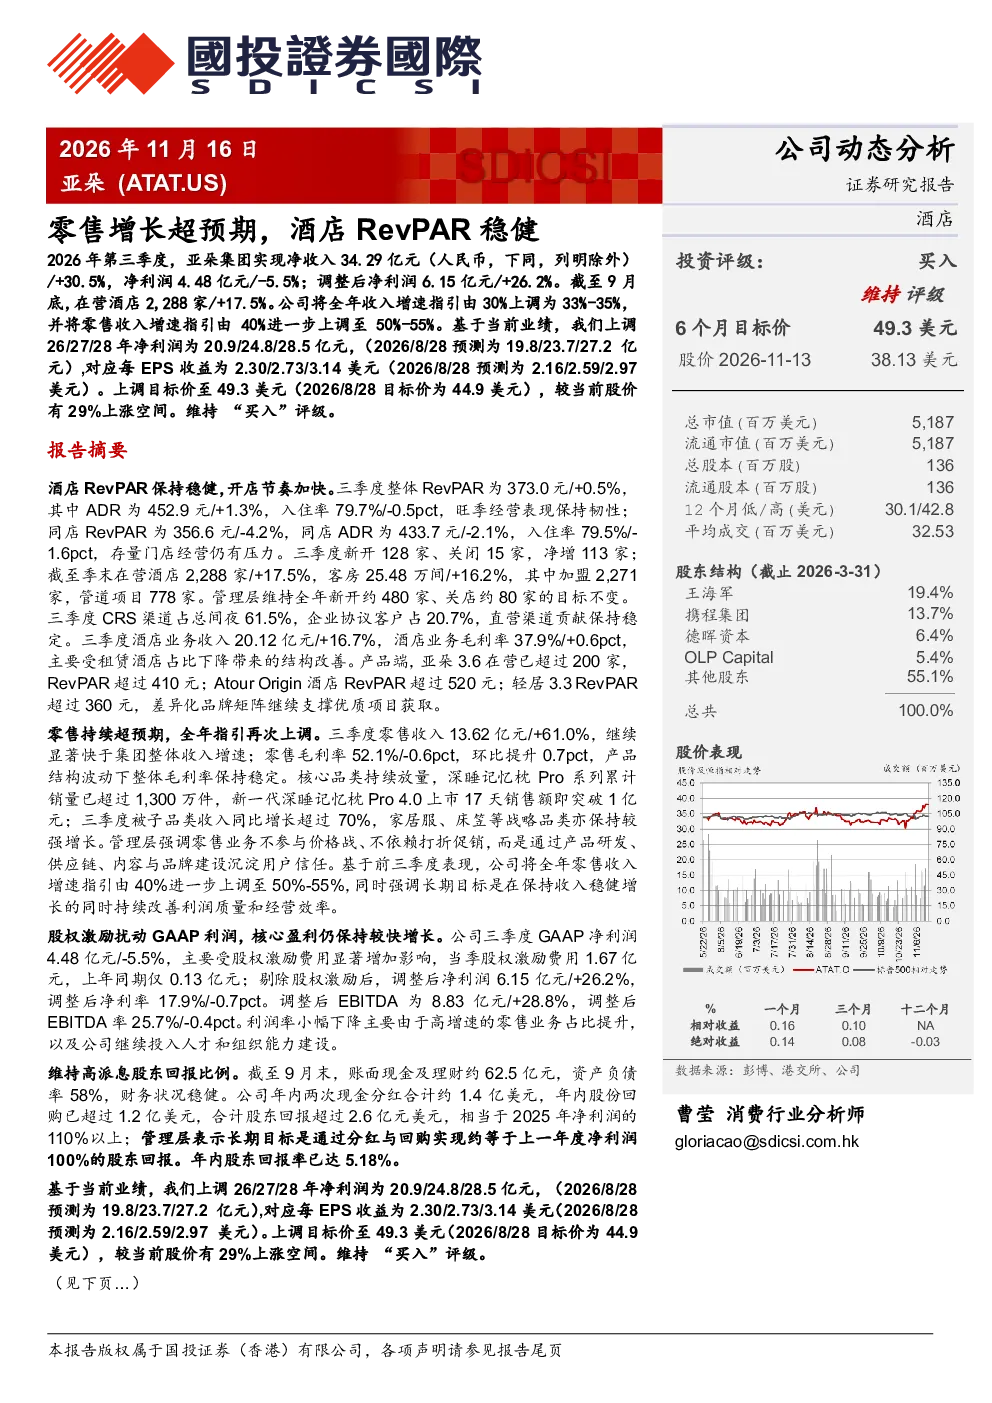
亚朵集团2026年第三季度业绩超预期,酒店RevPAR保持稳健,三季度整体RevPAR为373.0元/+0.5%,ADR为452.9元/+1.3%,入住率79.7%/-0.5pct。新开128家酒店,净增113家,在营酒店达2,288家/+17.5%。零售业务收入13.62亿元/+61.0%,毛利率52.1%/-0.6pct,核心品类如深睡记忆枕Pro系列销量突出。调整后净利润6.15亿元/+26.2%,EBITDA为8.83亿元/+28.8%
酒店行业发展趋势如何?
酒店行业正经历稳健增长,亚朵集团三季度RevPAR保持稳定,新开店节奏加快,产品端亚朵3.6、Atour Origin等系列表现亮眼。行业竞争加剧,但头部品牌通过产品创新和规模扩张持续提升市场份额。未来酒店业将更加注重体验升级和数字化转型,RevPAR和利润率有望保持稳定增长。
研报重点分析了哪些方面?
研报重点分析了亚朵集团酒店业务和零售业务的业绩表现。酒店端关注RevPAR、ADR、入住率及开店数据,零售端聚焦收入增长、毛利率变化及核心品类销售情况。同时,报告评估了股权激励对利润的影响,并基于业绩上调了未来三年净利润及EPS预测。
当前市场对亚朵集团有何判断?
当前市场对亚朵集团整体表现持积极态度,认为其酒店业务RevPAR稳健,开店策略有效,零售业务增长强劲。公司通过多元化产品布局和精细化运营,展现出较强的市场竞争力。未来业绩增长主要依赖于新店贡献和零售业务扩张,但需关注行业竞争和消费需求变化带来的挑战。
研报提示了哪些风险因素?
研报提示的主要风险包括行业竞争加剧可能导致RevPAR表现不及预期,以及宏观经济波动可能影响消费需求。此外,新开店能否顺利实现预期收入、成本控制能力以及供应链稳定性也是潜在风险点。公司需持续提升运营效率,优化产品结构以应对市场变化。
你可能感兴趣
零售持续高增,酒店RevPAR增长
国投证券(香港)2026-08-30
华住酒店:18年业绩电话会议纪要-18年经营超指引上限,同店RevPAR健康可持续增长20190316
东吴证券2019-03-15
社服零售行业周报:九毛九增持太二餐饮3%股权,8月酒店RevPAR呈前低后高态势
休闲服务西部证券2021-09-12
10月酒店行业数据点评:疫情虽有反复,RevPAR恢复至19年超8成
休闲服务信达证券2021-11-23
【国君社服零售】龙头酒店恢复超预期,继续推荐
未知机构2022-06-24
广发商社:亚朵领衔中高端酒店 零售第二曲线持续超预期
未知机构2026-09-02
18年8月经营数据点评:酒店数平稳增长,RevPAR小幅提升
休闲服务国盛证券2018-09-27
休闲服务行业研究:住宿板块,上周美国住宿RevPAR同比增长6.5%,强劲表现现已开始对比政府停损的轻松基数(中端与经济型酒店)
休闲服务Truist证券2026-10-14
酒店行业周度数据跟踪:RevPAR恢复度环比走弱,23Q2凯悦中国区增长亮眼
休闲服务财通证券2023-08-14
房价驱动RevPAR增长,酒店结构转型长期逻辑不变
休闲服务群益证券2018-09-04