猜你想问
这份报告的核心内容是什么?
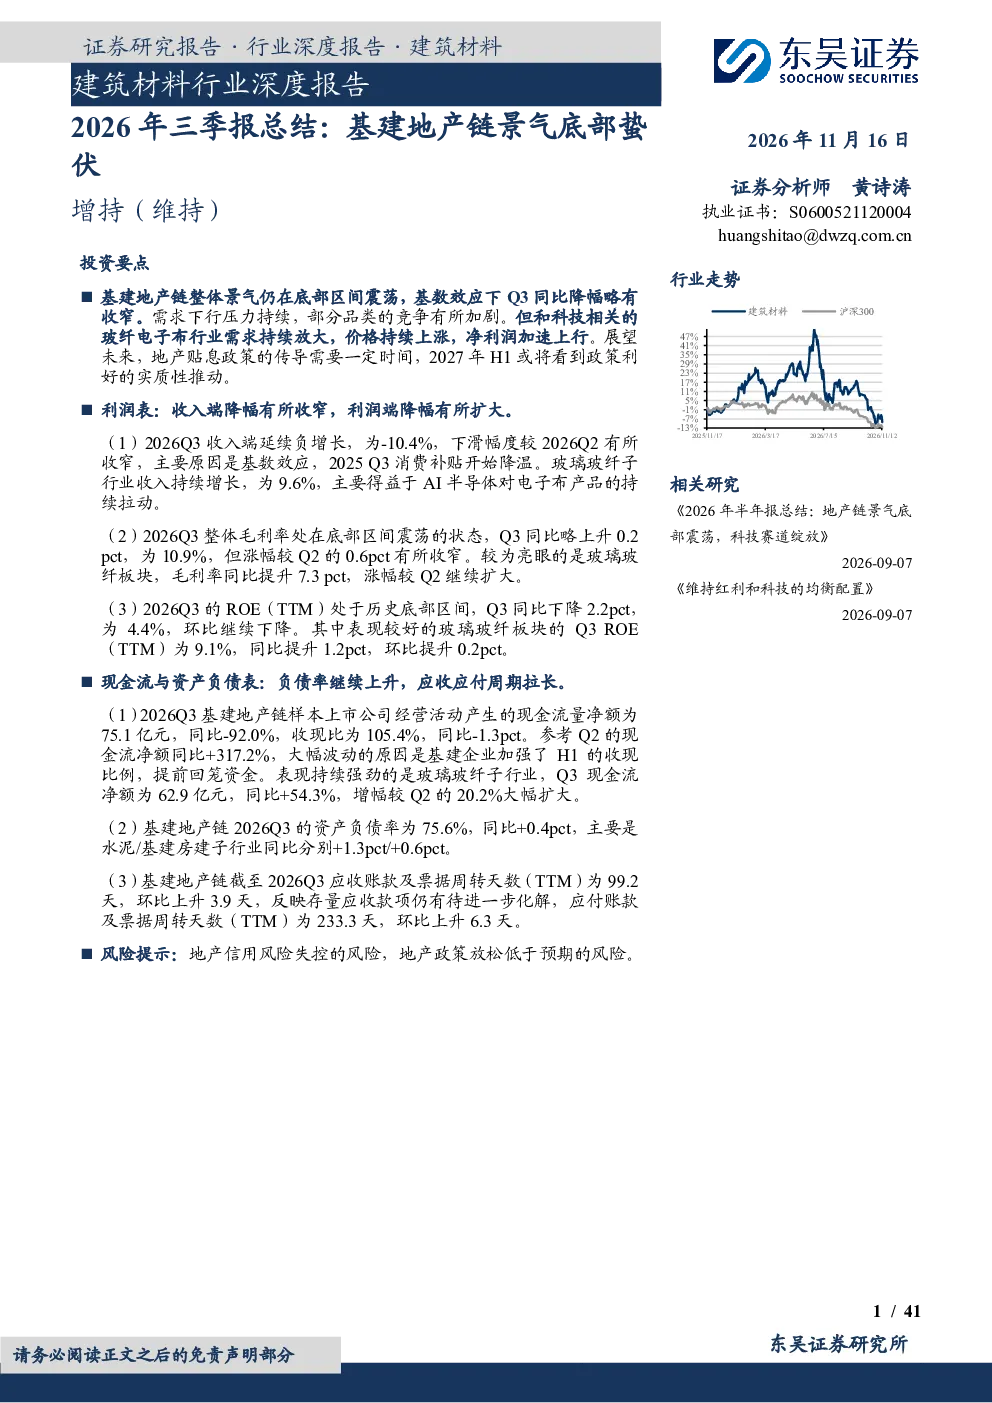
报告指出基建地产链整体景气度仍在底部区间震荡,Q3同比降幅略有收窄,主要受基数效应影响。需求下行压力持续,部分品类竞争加剧。科技相关的玻纤电子布行业需求持续放大,价格上涨,净利润加速上行。地产贴息政策传导需要时间,预计2027年H1或将看到政策利好的实质性推动。
建筑建材行业未来发展趋势如何?
建筑建材行业未来需关注地产政策放松的力度,以及地产信用风险的控制。目前基建地产链整体仍处于底部区间,但部分子行业如玻璃玻纤表现亮眼,其需求持续放大,价格上涨,净利润加速上行。这部分行业可能受益于技术升级和政策支持。
报告中重点分析了哪些方向?
报告重点分析了基建地产链整体景气度、各子行业收入利润变化、现金流状况以及资产负债表情况。特别关注了玻璃玻纤子行业,该行业收入持续增长,毛利率同比提升7.3pct,Q3 ROE(TTM)为9.1%,同比提升1.2pct,现金流净额同比大幅增长54.3%。
当前建筑建材市场现状如何判断?
当前基建地产链整体仍处于底部区间,Q3同比降幅略有收窄,但需求下行压力持续,部分品类竞争加剧。整体毛利率同比略上升0.2pct,为10.9%,但涨幅较Q2收窄。ROE(TTM)为4.4%,同比下降2.2pct,环比继续下降。应收账款及票据周转天数环比上升,显示回款压力有所增加。
这份报告有哪些风险提示?
报告提示需关注地产政策放松的力度,以及地产信用风险的控制。基建地产链样本上市公司经营活动产生的现金流量净额同比大幅下降92.0%,收现比为105.4%,同比-1.3pct,显示部分企业面临较大的资金压力。资产负债率同比上升,应收账款及票据周转天数环比上升,需警惕潜在的信用风险。
你可能感兴趣
建筑材料行业深度报告:2026年半年报总结:地产链景气底部震荡,科技赛道绽放
建筑建材东吴证券2026-09-07
建筑材料行业深度报告:解读基建地产链2022年三季报:产业链景气回落至历史低位,经营质量出现改善端倪
建筑建材东吴证券2022-11-04
建筑材料行业深度报告:基建地产链2025年三季报综述:盈利仍然承压,经营性现金流表现改善
建筑建材东吴证券2025-11-13
建筑材料行业深度报告:解读基建地产链2022年年报及2023年一季报:利润表回暖、现金流改善,资产负债表仍待修复
建筑建材东吴证券2023-05-10
基建地产链2023年报&2024年一季报总结:景气继续筑底,估值底部区间,关注结构亮点
建筑建材东吴证券2024-05-11
建筑材料周报(2026年第25周):看好电子布高景气持续,关注传统地产链底部布局机会
建筑建材国信证券2026-06-25
建筑材料行业跟踪周报:地产链景气底部,反弹可期
建筑建材东吴证券2022-07-24
解读基建地产链2022年中报:景气已至底部,静待收入拐点
建筑建材东吴证券2022-09-07
建筑材料行业周报:复工&稳增长加速落实,基建地产链价值凸显
建筑建材开源证券2022-06-12
建筑材料行业专题研究:延续低配,加仓优质基建地产链
建筑建材国联证券2024-10-31