猜你想问
建筑材料行业2026年半年报核心内容是什么?
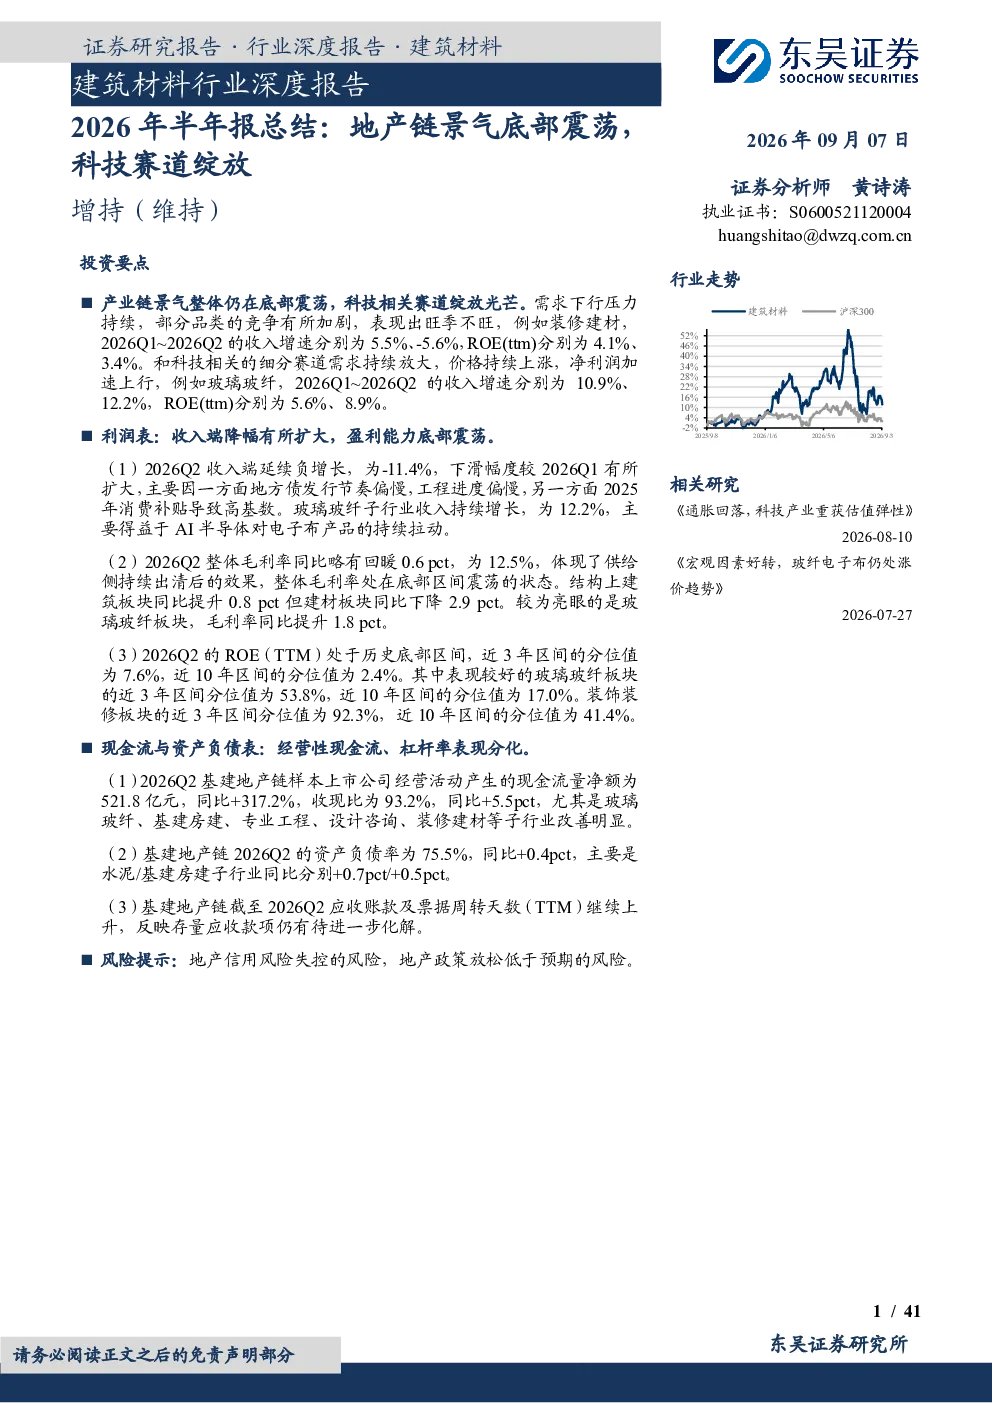
2026年上半年建筑材料行业整体处于景气度底部震荡阶段,地产链需求下行压力持续,部分品类竞争加剧,旺季不旺。科技相关赛道如玻璃玻纤表现亮眼,收入增速和ROE持续提升。报告分析了收入端负增长、毛利率底部震荡、ROE处于历史底部等关键财务指标,以及经营性现金流改善和资产负债率分化等资本运作情况。
建筑材料行业未来发展趋势如何?
建筑材料行业未来发展趋势呈现分化,地产链景气度短期内仍将受地产需求影响而震荡,而科技相关赛道如玻璃玻纤、电子布等将受益于AI半导体等新兴需求持续放大,预计将持续保持增长态势。供给侧持续出清将逐步改善毛利率水平,但整体盈利能力仍处于底部区间。
建筑材料行业报告重点分析了哪些方向?
报告重点分析了地产链景气度底部震荡的原因及影响,科技赛道如玻璃玻纤的快速增长逻辑,以及行业整体财务表现,包括收入端负增长、毛利率变化、ROE水平、现金流状况和资产负债率等。同时,报告也关注了应收账款周转天数上升等潜在问题。
当前建筑材料行业市场现状如何判断?
当前建筑材料行业市场现状是地产链需求疲软,导致行业整体景气度处于底部震荡,收入端延续负增长,盈利能力底部徘徊。但科技相关赛道需求持续放大,价格上涨带动净利润加速上行,如玻璃玻纤板块表现突出。经营性现金流改善明显,但应收账款周转天数上升反映存量应收问题仍待解决。
建筑材料行业研报存在哪些风险提示?
建筑材料行业研报提示的主要风险包括地产信用风险失控的风险,以及地产政策放松低于预期的风险。地产链景气度受政策影响较大,若政策刺激力度不足可能导致行业需求持续疲软。此外,应收账款周转天数上升也带来一定的财务风险,需关注存量应收款项的化解情况。
你可能感兴趣
建筑材料行业深度报告:解读基建地产链2022年三季报:产业链景气回落至历史低位,经营质量出现改善端倪
建筑建材东吴证券2022-11-04
建筑材料行业深度报告:解读基建地产链2022年年报及2023年一季报:利润表回暖、现金流改善,资产负债表仍待修复
建筑建材东吴证券2023-05-10
基建地产链2023年报&2024年一季报总结:景气继续筑底,估值底部区间,关注结构亮点
建筑建材东吴证券2024-05-11
建筑材料行业跟踪周报:地产链景气底部,反弹可期
建筑建材东吴证券2022-07-24
建筑材料行业深度报告:2025年年报及2026年一季报综述:景气仍在筑底,个别细分赛道表现亮眼
建筑建材东吴证券2026-05-10
建筑材料行业跟踪周报地产链继续底部震荡
建筑建材东吴证券2024-02-04
建筑材料周报(2026年第25周):看好电子布高景气持续,关注传统地产链底部布局机会
建筑建材国信证券2026-06-25
建筑材料行业深度报告:基建地产链2025年三季报综述:盈利仍然承压,经营性现金流表现改善
建筑建材东吴证券2025-11-13
建筑材料行业2026年半年报综述:传统建材需求承压,电子布高景气推升玻纤业绩
建筑建材华龙证券2026-09-04
光伏行业2026年半年报总结:光伏板块底部夯实,反内卷催化持续
电气设备国泰海通证券2026-09-13