猜你想问
这份研报主要讲了什么内容?
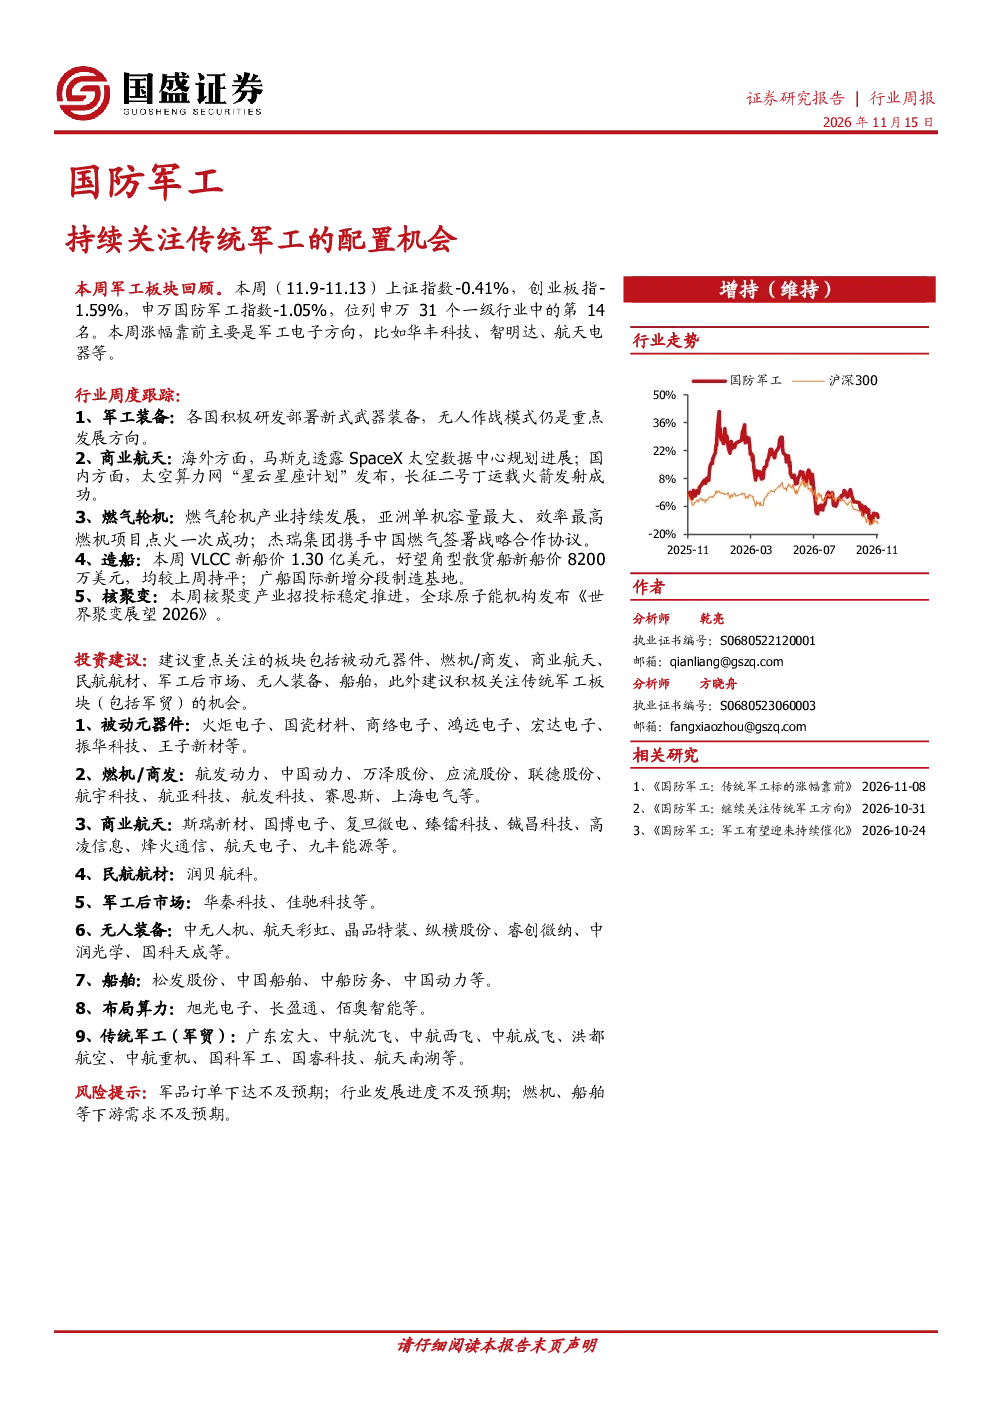
这份研报是对国防军工行业的周度分析报告,主要回顾了本周(11.9-11.13)申万国防军工指数的表现,指出其下跌1.05%,位列申万31个一级行业中的第14名。报告重点跟踪了军工装备、商业航天、燃气轮机、造船和核聚变等行业的最新动态,如各国积极研发新式武器装备、SpaceX太空数据中心规划进展、亚洲最大燃机项目点火成功等。投资建议方面,报告建议关注被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和算力布局等板块,并特别强调传统军工板块(包括军贸)的配置机会。具体推荐了火炬电子、航发动力、斯瑞新材、润贝航科、华秦科技、中无人机、松发股份、旭光电子、广东宏大等公司。报告最后提示了军品订单下达、行业发展进度和下游需求不及预期的风险。
国防军工行业未来发展趋势如何?
国防军工行业未来发展趋势呈现多元化特点。在军工装备领域,无人作战模式成为重点发展方向,各国积极研发部署新式武器装备,推动智能化、网络化、无人化发展。商业航天方面,国内外均取得重要进展,如SpaceX太空数据中心规划和国内“星云星座计划”的发布,表明太空经济潜力巨大。燃气轮机技术持续突破,亚洲最大效率燃机项目成功点火,显示能源领域技术升级加速。造船业保持稳定,VLCC和散货船价格稳定,新基地建设提升产能。核聚变产业招投标稳定推进,全球设施建设和融资承诺持续增加,未来能源革命可期。总体来看,国防军工行业在多个细分赛道均有广阔发展空间,技术创新和产业升级是核心驱动力。
研报重点分析了哪些方向?
研报重点分析了国防军工行业的多个细分方向。首先,军工装备领域关注新式武器研发和无人作战模式进展;其次,商业航天板块跟踪了SpaceX和国内相关项目的最新动态;燃气轮机方面,关注亚洲最大效率燃机项目的成功点火;造船业则分析了新船价和产能扩张情况;核聚变产业则关注招投标和全球设施规划。投资建议中,报告聚焦被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和算力布局等板块,并特别强调传统军工(军贸)板块的机会。此外,报告还推荐了火炬电子、国瓷材料、航发动力、斯瑞新材、润贝航科等具体公司,为投资者提供配置参考。
当前国防军工市场现状如何?
当前国防军工市场呈现稳中有进态势。从市场表现看,申万国防军工指数本周下跌1.05%,表现中规中矩,但军工电子板块涨幅靠前,如华丰科技、智明达、航天电器等表现较好,显示细分领域存在结构性机会。行业动态方面,各国持续加大新式武器研发投入,无人作战成为焦点;商业航天领域进展迅速,SpaceX和国内项目均取得新突破;燃气轮机、造船、核聚变等产业也保持稳定发展,如亚洲最大燃机项目成功点火,国内造船业价格稳定。整体来看,国防军工行业在多个方向均有积极进展,但市场波动和竞争加剧是常态,投资者需关注政策支持和下游需求变化。
研报提示了哪些风险?
研报提示了国防军工行业的主要风险点。首先,军品订单下达可能不及预期,这会影响相关企业的业绩表现和盈利能力。其次,行业发展进度可能面临挑战,如技术研发受阻、产业链协同不畅或国际环境变化等,可能导致项目延期或竞争力下降。此外,下游需求不足也是潜在风险,特别是燃机、船舶等产业对宏观经济和行业景气度敏感,若下游需求疲软,可能影响相关企业的销售和盈利。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。