猜你想问
这份国防军工行业周报的核心内容是什么?
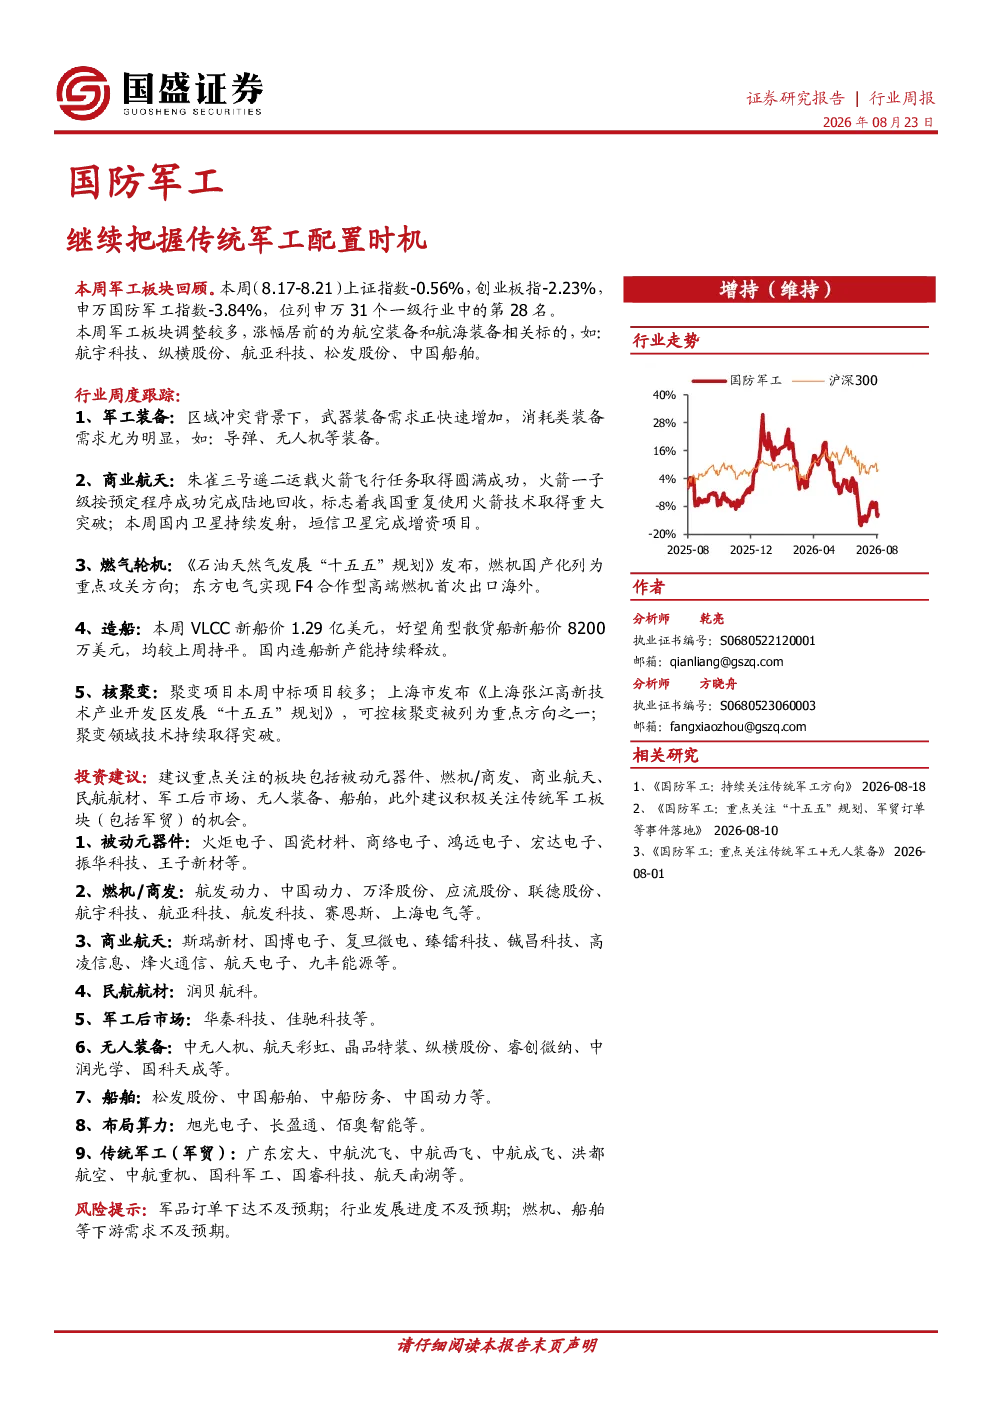
本报告回顾了申万国防军工指数本周下跌3.84%的行业行情,重点分析了军工装备、商业航天、燃气轮机、造船和核聚变等板块的最新动态。报告指出区域冲突下武器装备需求增加,朱雀三号火箭回收成功,燃机国产被列入规划,东方电气燃机出口海外,国内造船产能持续释放,聚变项目中标和技术突破。投资建议关注被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和人工智能算力等板块,以及传统军工(军贸)机会。
国防军工行业未来发展趋势如何?
国防军工行业未来发展趋势向好,主要受区域冲突影响下武器装备需求增加驱动。消耗类装备如导弹、无人机需求尤为明显,同时商业航天领域朱雀三号火箭回收成功,显示我国重复使用火箭技术取得突破。燃气轮机国产化被列入国家规划,东方电气燃机实现海外出口,国内造船产能持续提升。核聚变领域技术持续突破,中标项目增多,上海将可控核聚变列为重点发展方向。这些趋势为国防军工行业带来长期发展机遇。
本报告重点分析了哪些方向?
本报告重点分析了多个国防军工细分领域。军工装备方面关注区域冲突带来的需求增长;商业航天领域跟踪朱雀三号火箭回收成功及卫星发射动态;燃气轮机关注国产化进程和东方电气海外出口;造船板块分析新产能释放及中船旗下企业产能提升项目;核聚变领域关注中标项目、上海政策支持及技术突破。此外,报告还建议关注被动元器件、民航航材、军工后市场、无人装备、船舶和人工智能算力等投资方向。
当前国防军工市场现状如何?
当前国防军工市场呈现板块调整态势,申万国防军工指数本周下跌3.84%,位列申万31个一级行业第28名。板块内部调整较多,航空装备和航海装备相关标的如航宇科技、纵横股份等涨幅居前。行业基本面方面,区域冲突推动武器装备需求增长,消耗类装备需求明显;商业航天技术取得突破,朱雀三号火箭回收成功;燃机国产化加速,东方电气燃机出口海外;造船新产能持续释放;核聚变领域项目中标和技术进展不断。市场整体处于调整期,但长期发展逻辑稳固。
本报告提示了哪些风险?
本报告提示了国防军工行业的主要风险点。首先,军品订单下达可能不及预期,影响行业收入和利润。其次,行业发展进度可能存在不确定性,技术突破和产业化进程受多种因素影响。此外,下游需求如燃机、船舶等板块可能面临需求不及预期的风险。这些风险因素需投资者关注,在投资决策中充分考虑。报告未涉及具体个股风险,建议结合整体行业趋势进行综合判断。