猜你想问
10月家电出口增长情况如何?
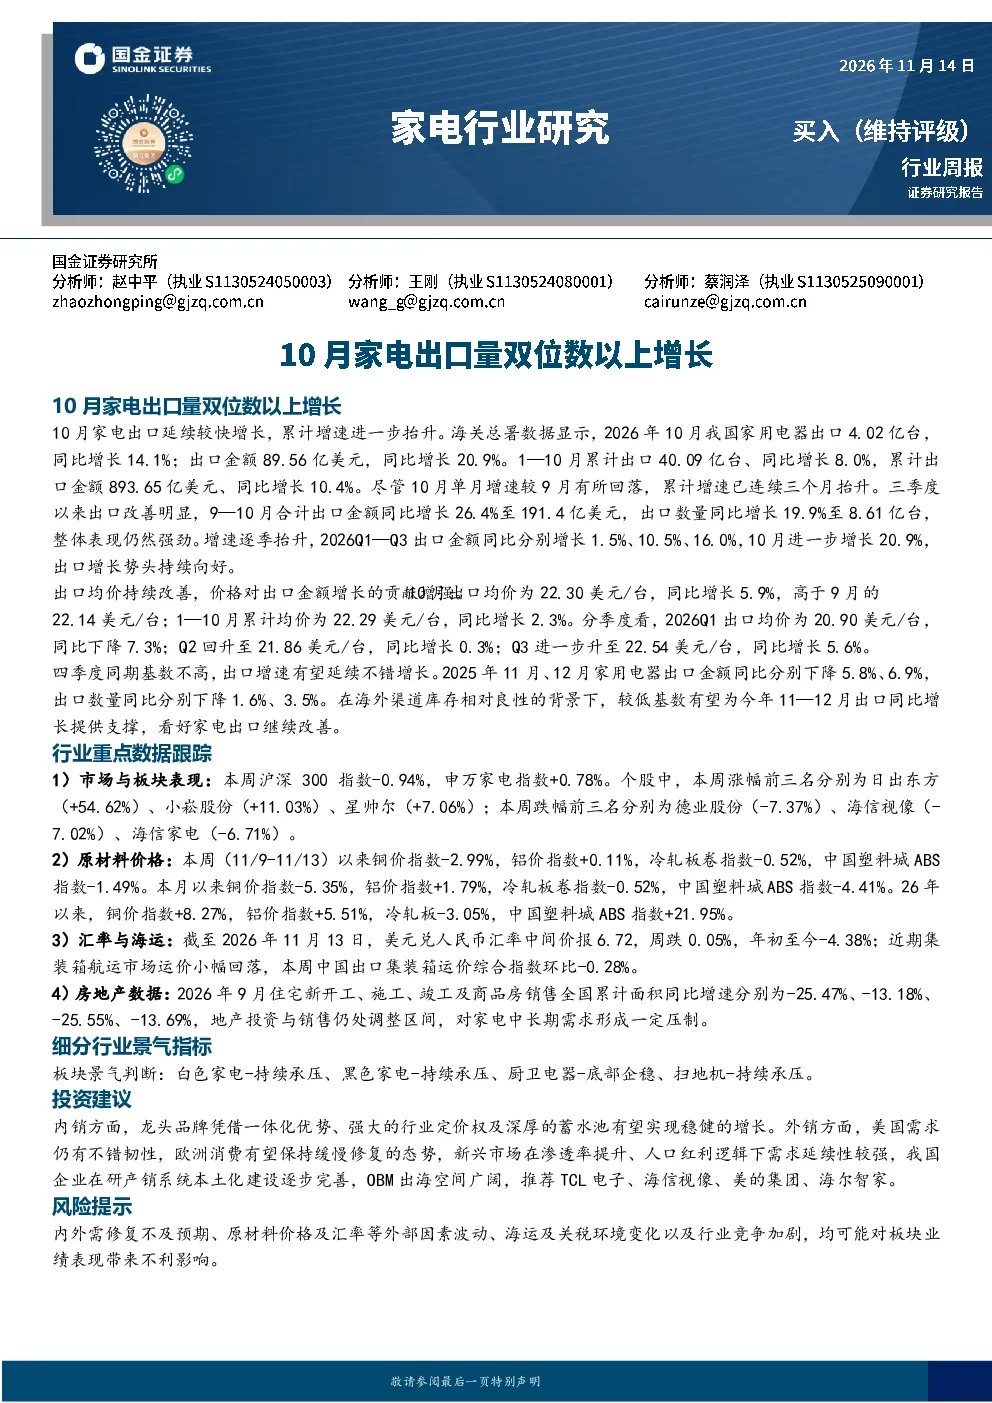
10月家电出口4.02亿台,同比增长14.1%;出口金额89.56亿美元,同比增长20.9%。出口均价为22.30美元/台,同比增长5.9%。1—10月累计出口40.09亿台、同比增长8.0%,累计出口金额893.65亿美元、同比增长10.4%。三季度以来出口改善明显,9—10月合计出口金额同比增长26.4%至191.4亿美元,出口数量同比增长19.9%至8.61亿台。
家电行业未来发展趋势怎样?
家电行业出口增速逐季改善,2026Q1—Q3出口金额同比分别增长1.5%、10.5%、16.0%,10月进一步增长20.9%。美国需求韧性较好,欧洲消费缓慢修复,新兴市场需求延续性强。我国企业本土化建设逐步完善,OBM出海空间广阔。出口均价持续改善,价格对出口金额增长的贡献增强。四季度基数不高,出口增速有望延续不错增长。
本报告主要分析了哪些方面?
本报告主要分析了10月家电出口数据及行业趋势。核心内容包括出口量、金额、均价的同比变化,以及季度累计数据。重点关注了出口增速逐季改善的现象,分析了美国、欧洲、新兴市场的需求情况,以及我国企业在研产销系统本土化建设的进展。同时,评估了OBM出海空间和出口均价提升对行业的影响。
当前家电市场处于什么状态?
当前家电市场出口表现强劲,10月出口量价齐升,增速显著改善。1—10月累计出口保持增长,但增速有所放缓。三季度的出口数据明显好转,9—10月出口金额和数量均大幅增长。美国、欧洲、新兴市场需求各有特点,整体呈现复苏态势。出口均价提升对行业盈利能力有积极贡献,但需关注外部环境变化。
本报告有哪些风险提示?
本报告提示的风险包括内外需修复不及预期,可能导致出口增速放缓;原材料价格及汇率波动可能影响企业盈利;海运及关税环境变化会增加出口成本;行业竞争加剧可能压缩利润空间。这些因素需持续关注,以评估家电出口的长期发展前景。
你可能感兴趣
家电行业周报:出口链,2024M12家电出口双位数增长,空调保持较快增速
家用电器太平洋证券2025-01-21
家电行业日报:出口链:2025M3家电出口双位数增长,空调持续实现较快增速
家用电器太平洋证券2025-05-10
家电行业周报:1-2月家电社零增长超双位数,家电出口保持较好增长
家用电器国金证券2025-03-23
家电行业11月报:10月家电数据空冰洗持续平淡,彩电重返双位数增长
家用电器山西证券2018-11-10
家电行业研究:10月家电出口量双位数以上增长
家用电器国金证券2026-11-14
家电行业周报:三季度行业平稳增长,基本面有望逐季改善
家用电器西部证券2019-10-13
家电行业周报(24年第47周):10月大家电出口景气明显回升,空调产销量增长近40%
家用电器国信证券2024-11-25
2021W42家电行业周报:9月家电出口增速环比改善,Q4大宗持续上行风险依旧存在
家用电器国泰君安证券2021-10-17
家电行业周报(23年第46周):10月家电出口延续高景气,社零及双十一零售实现稳健增长
家用电器国信证券2023-11-20
家电行业周报:出口链,2024M11家电出口金额双位数提升,空调持续高增
家用电器太平洋证券2024-12-23