猜你想问
这份研报的核心内容是什么?
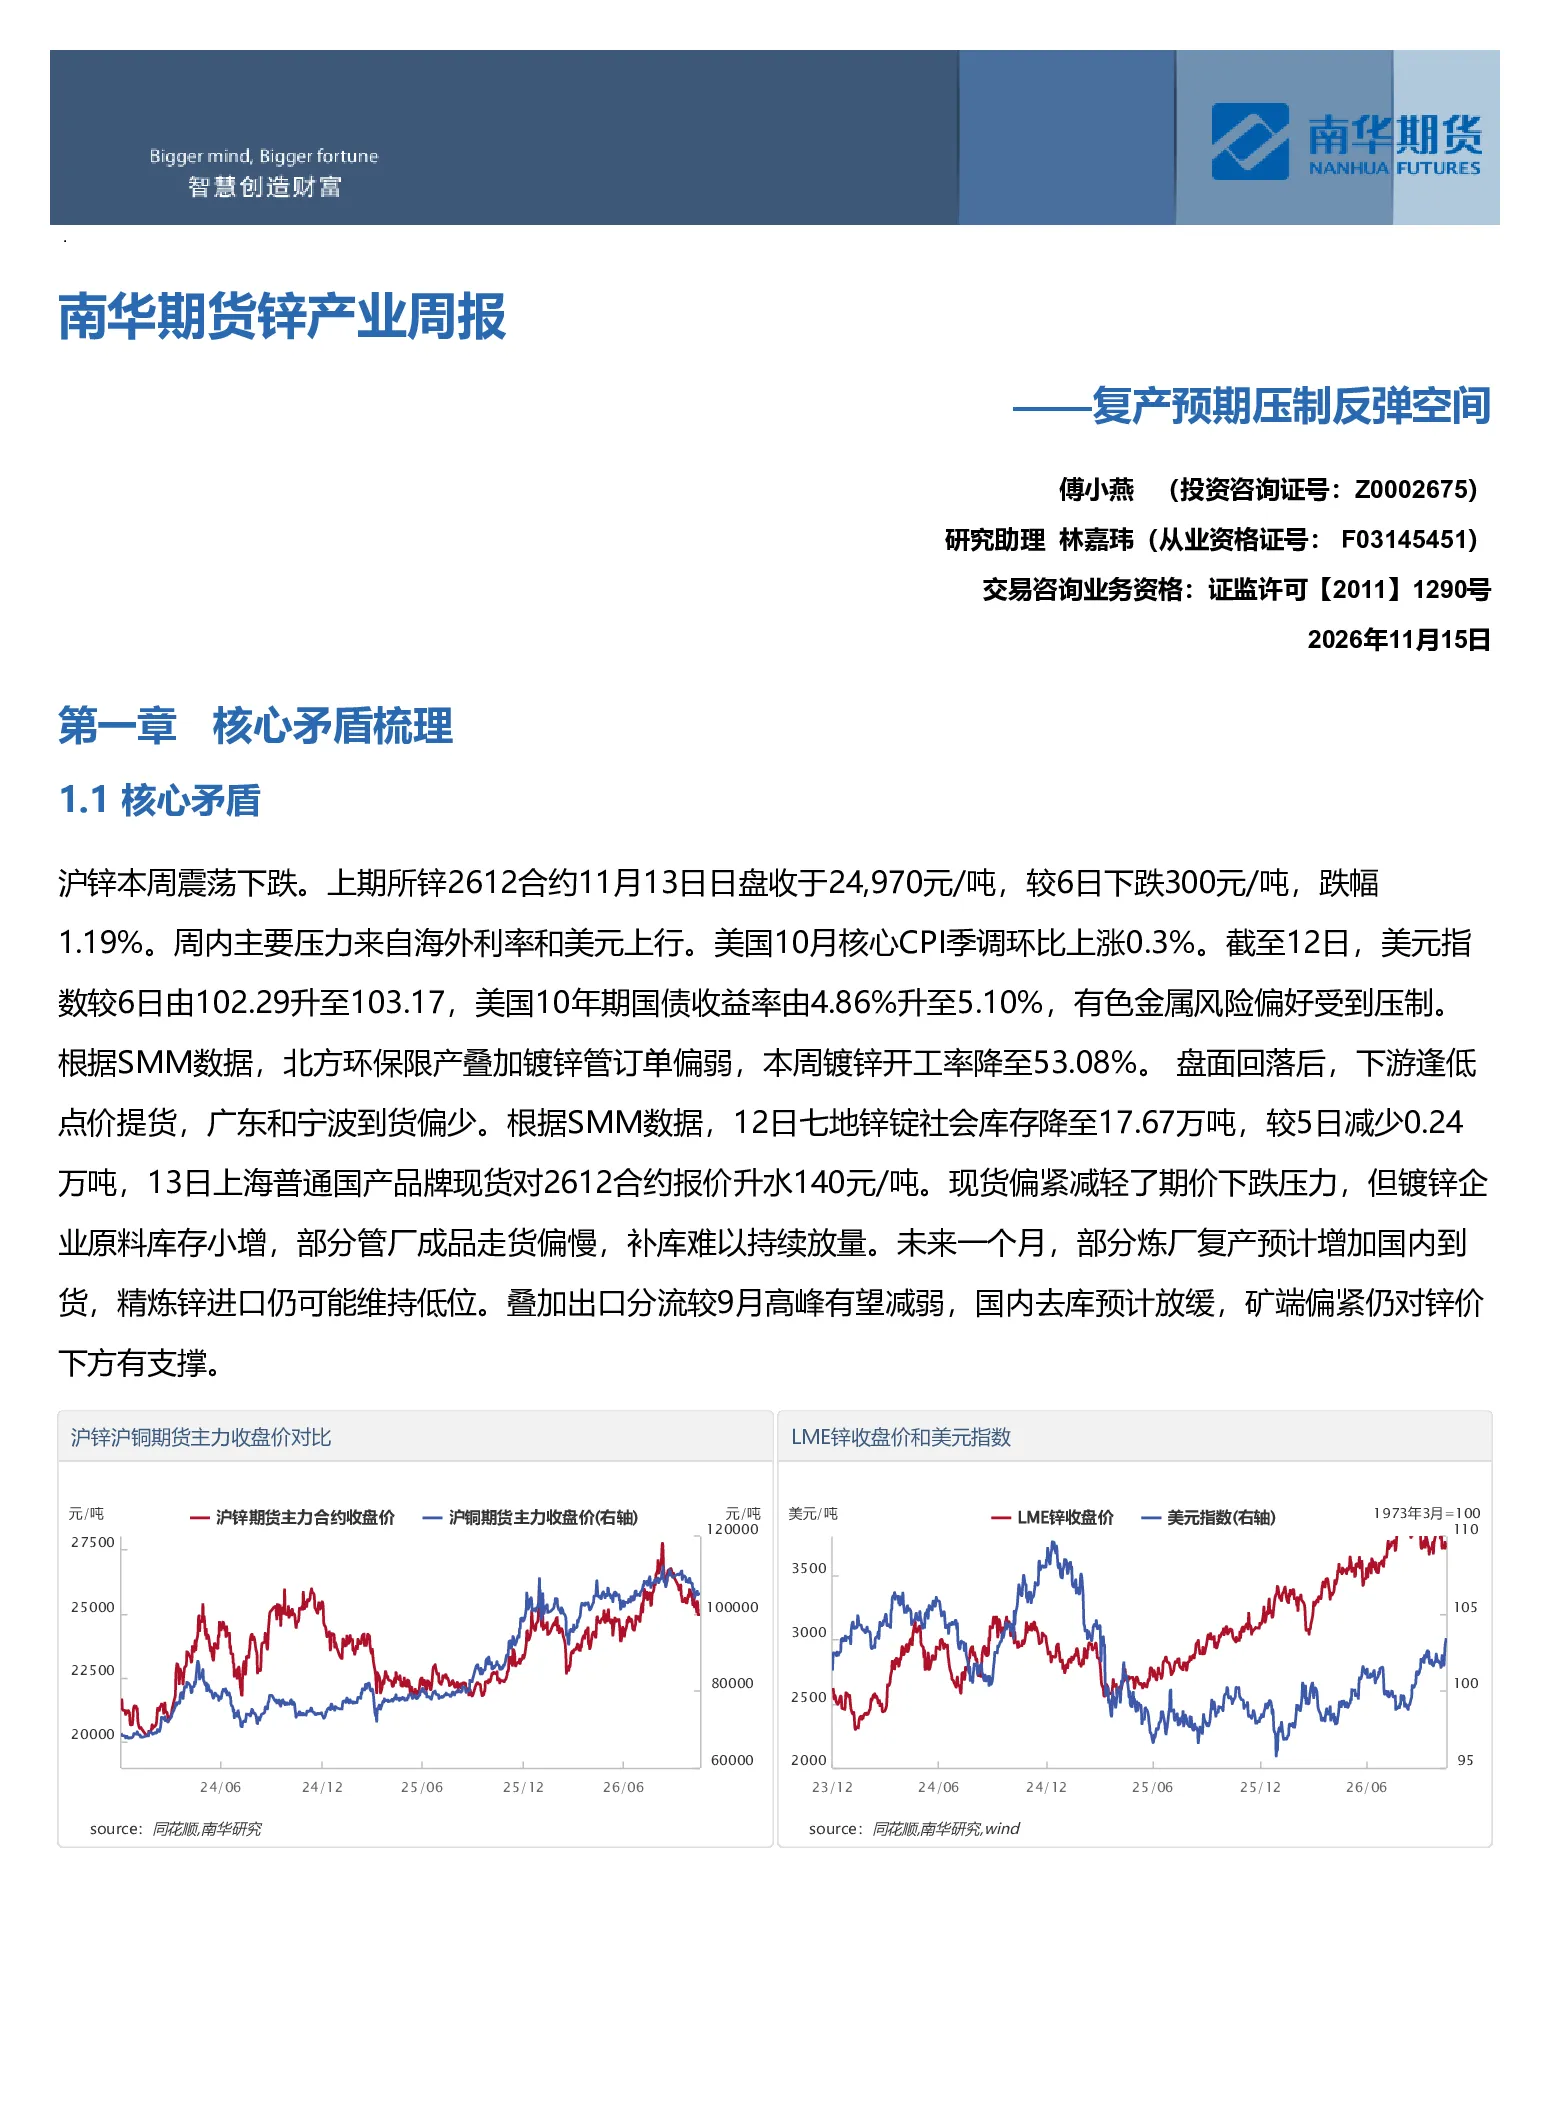
这份研报分析了沪锌本周震荡下跌的原因,主要压力来自海外利率和美元上行,同时北方环保限产和镀锌管订单偏弱也影响了市场。报告指出未来一个月部分炼厂复产会增加国内到货,精炼锌进口可能维持低位,出口分流减弱,国内去库放缓,矿端偏紧对锌价下方有支撑。
锌产业未来发展趋势如何?
报告预计未来12个月沪锌价格重心将温和下移,主要压力集中在2027年矿山和冶炼新增产量释放之后。ILZSG预计2026年全球锌矿产量下降,2027年回升,南非、纳米比亚扩产及中国新增产能提供增量。全球精炼锌预计由2026年短缺转为小幅过剩。国内建筑相关镀锌需求回升空间受限,全球过剩预测幅度有限。
研报重点分析了哪些方向?
研报重点分析了近端交易逻辑,预计一个月内沪锌震荡偏弱,反弹高度受淡季订单和复产到货约束。报告还分析了远端交易预期,预计滚动未来12个月沪锌价格重心较当前温和下移。此外,报告对价格及价差进行了预测,预计下周沪锌在25,000元/吨附近震荡偏弱,现货与月差走势也进行了研判。
当前锌市场现状如何判断?
报告指出沪锌本周震荡下跌,主要压力来自海外利率和美元上行,同时北方环保限产和镀锌管订单偏弱也影响了市场。下游逢低提货,社会库存降至17.67万吨,现货偏紧减轻期价下跌压力,但补库难以持续。未来一个月部分炼厂复产预计增加国内到货,精炼锌进口仍可能维持低位,出口分流减弱,国内去库放缓,矿端偏紧对锌价下方有支撑。
研报提到了哪些风险提示?
研报提示了矿端扰动、冶炼端检修和宏观利率等风险。例如,美国10月CPI季调环比上涨,美元和美债收益率走高,压制有色金属风险偏好。此外,报告还提到了北方环保限产可能带来的影响,以及未来一个月部分炼厂复产可能增加国内到货等因素。
你可能感兴趣
南华期货锌产业周报——复产预期压制价格,冶炼端亏损托底
南华期货2026-11-08
基本金属铝产业链周报:氧化铝:产能释放压制价格,短期围绕成本线偏弱运行;电解铝:宏观压制边际缓解,海外复产预期制约反弹空间;铸造铝合金:废铝托底价格,倒挂格局下AL-AD价差存修复动力
招商期货2026-07-05
南华期货碳酸锂产业周报:复产扰动+Q1淡季预期,注意回调风险
南华期货2025-12-07
南华期货煤焦产业周报:复产预期与负反馈预期同步推动盘面下行
南华期货2026-09-14
南华期货碳酸锂产业周报——复产扰动+Q1淡季预期,注意回调风险
有色金属南华期货2025-12-07
南华期货煤焦产业周报:复产预期反复20260620
南华期货2026-06-20
南华期货煤焦产业周报:复产低于预期,现货强势
化石能源南华期货2026-06-06
南华期货煤焦产业周报:复产低于预期,现货强势20260606
南华期货2026-06-06
南华期货碳酸锂产业周报:复产扰动与强预期博弈
有色金属南华期货2025-12-14
南华期货锌产业周报:宏观承压仍对估值造成压制 去库与减产预期提供支撑
南华期货2026-10-25