猜你想问
这份铅产业周报的核心内容是什么?
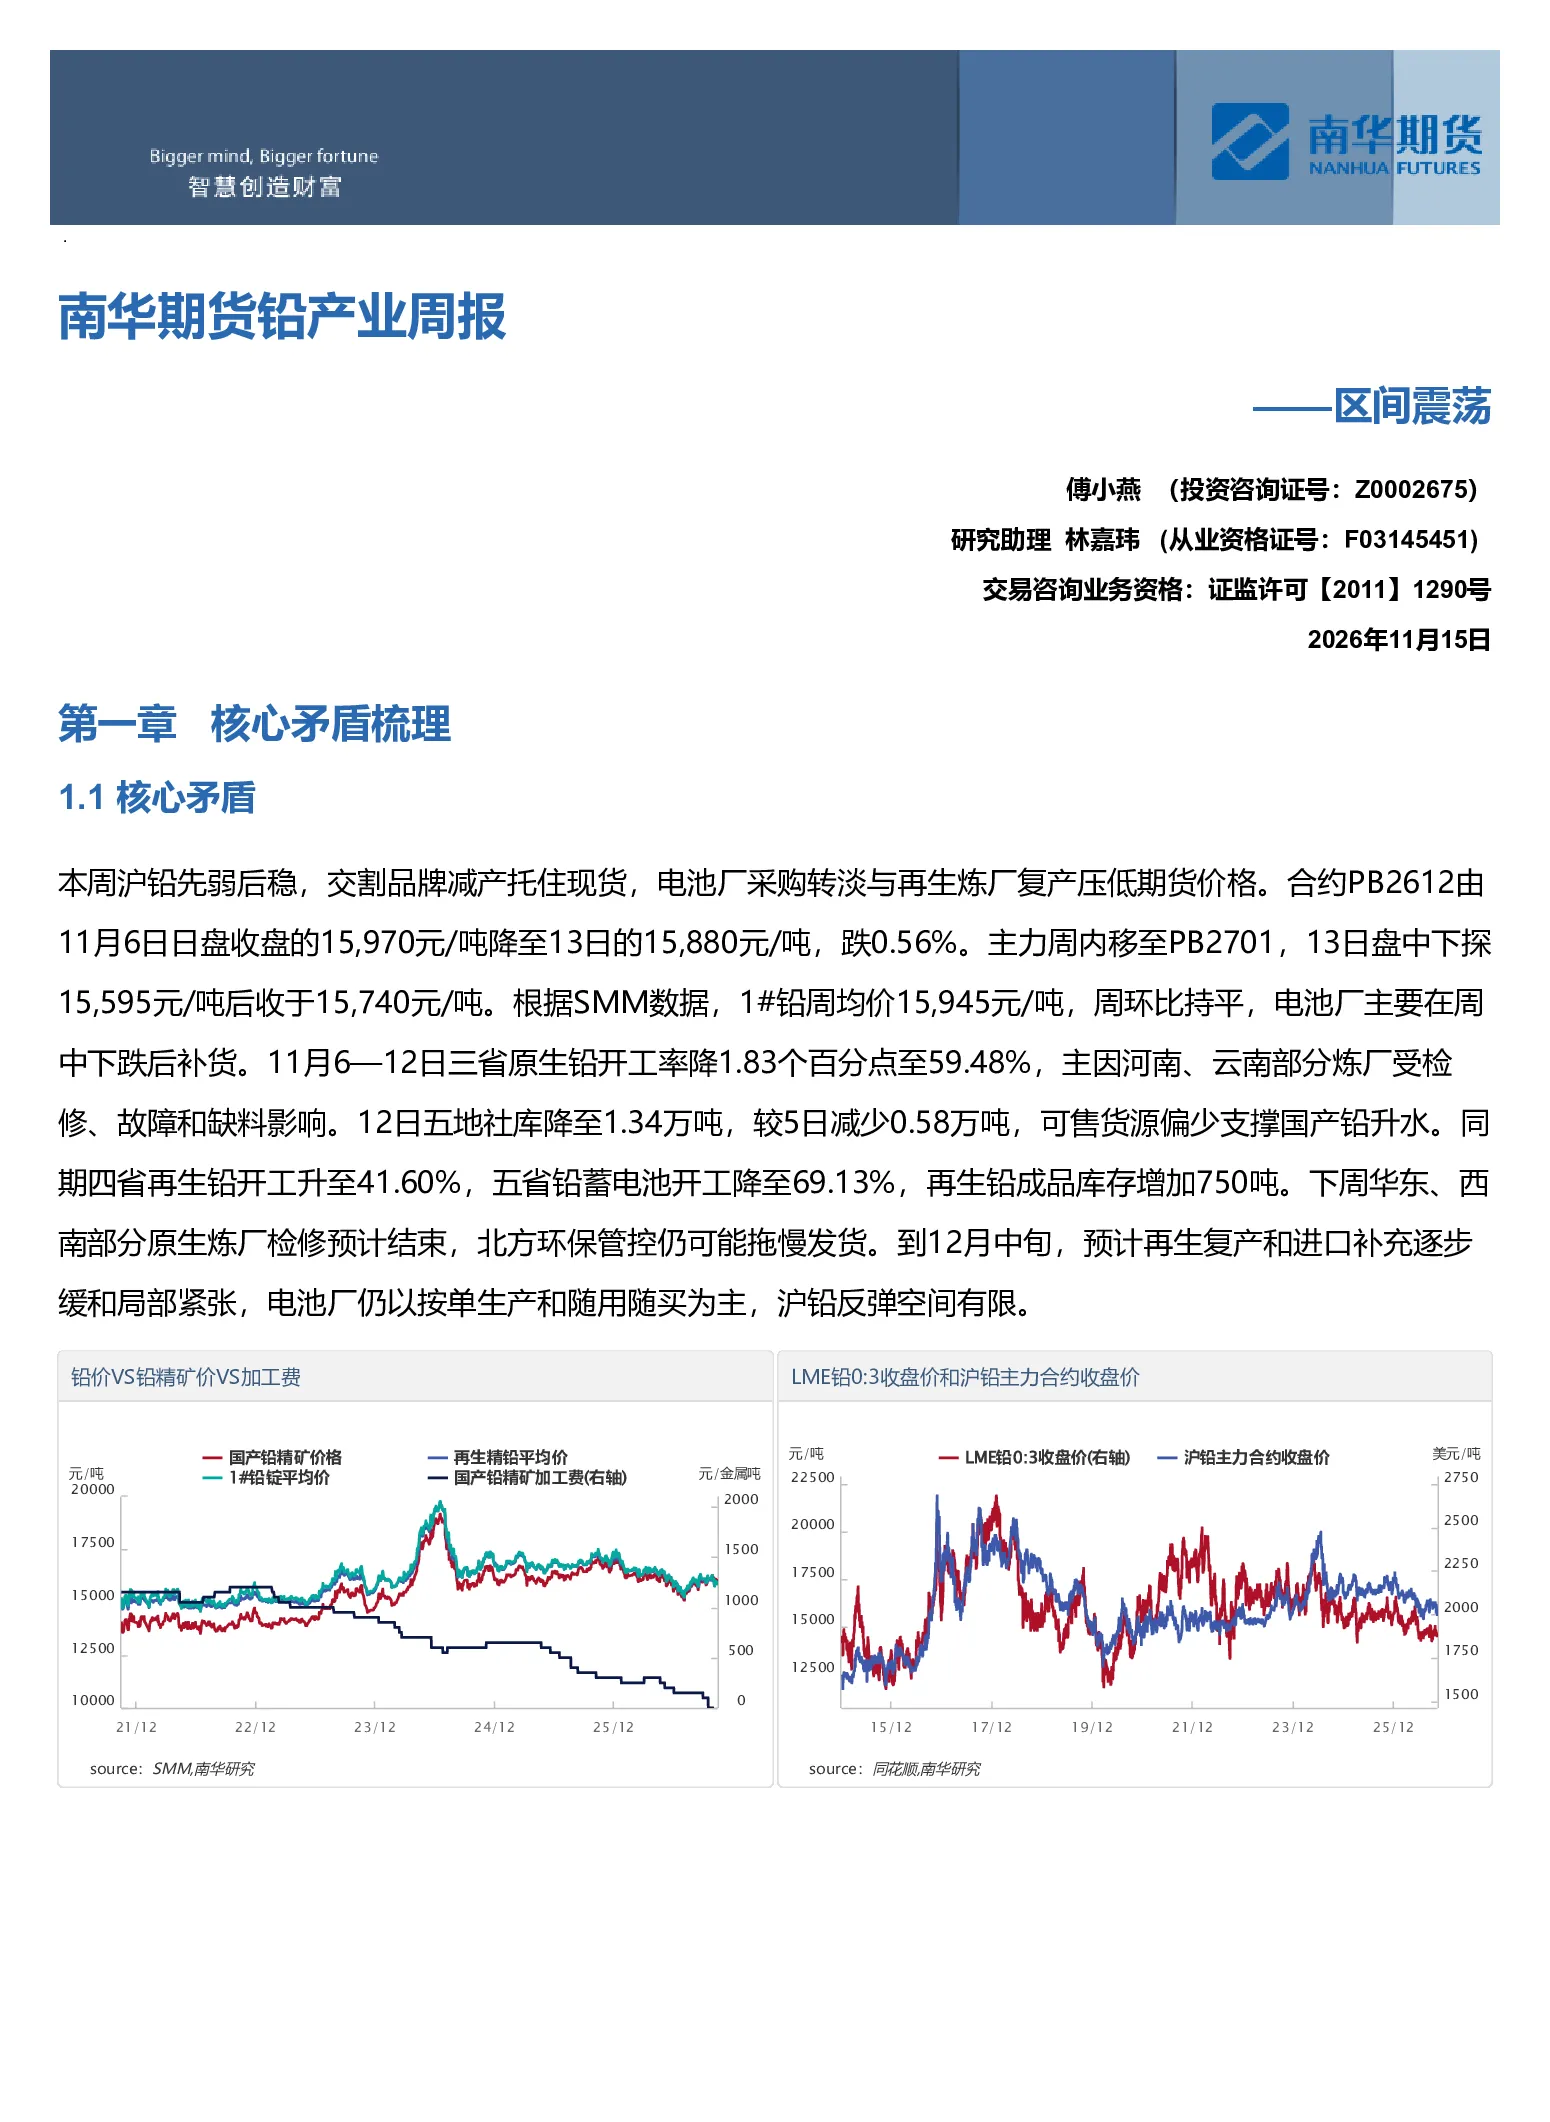
本周沪铅价格区间震荡,交割品牌减产支撑现货,但电池厂采购转淡和再生炼厂复产压低期货。主力合约PB2612由15,970元/吨降至15,880元/吨,主力周内移至PB2701,收于15,740元/吨。1#铅周均价15,945元/吨,周环比持平。原生铅开工率降至59.48%,主因河南、云南部分炼厂受影响;五地社库降至1.34万吨,可售货源偏少支撑国产铅升水。同期再生铅开工升至41.60%,铅蓄电池开工降至69.13%,再生铅成品库存增加750吨。预计下周原生炼厂检修结束,北方环保管控仍可能拖慢发货。12月中旬再生复产和进口补充逐步缓和局部紧张,电池厂仍以按单生产和随用随买为主,沪铅反弹空间有限。
铅行业未来发展趋势如何?
预计未来12个月铅价重心较当前小幅下移,国内原料和环保扰动仍可能带来阶段性反弹。全球精炼铅过剩量由2026年的9万吨扩大至2027年的16.3万吨,澳大利亚新增矿山产能及中国精铅产量预计恢复,有利于缓和供应压力。汽车替换电池仍有稳定消耗。若进口矿到货慢于预期,或国内废电瓶回收受限,再生炼厂产量弹性下降,国内价格重心下移的幅度可能缩小。
报告中重点分析了哪些方向?
报告重点分析了沪铅价格区间震荡的核心矛盾,包括交割品牌减产对现货的支撑作用,以及电池厂采购转淡和再生炼厂复产对期货的压制。此外,报告还研判了价格走势、现货与月差走势,并探讨了内盘近月升水与海外现金贴水并存对进口的影响。同时,报告对近端交易逻辑和远端交易预期进行了详细阐述。
当前铅市场现状如何判断?
当前沪铅价格区间震荡,低库存支撑近月价格。11月再生铅排产较10月增加约2.61万吨,主要来自设备恢复和复产爬坡,环保限产可能减少实际增量。电动自行车电池订单恢复偏慢,汽车电池经销商消化库存,现货采购预计难以同步增加。精炼铅仍为净进口,11月13日现货进口盈利约371元/吨,低于6日的546元/吨,新签货量可能随利润收窄而放慢。
这份研报提示了哪些风险?
报告提示的主要风险包括环保政策变化、矿端扰动以及新国标需求不及预期。例如,多地启动或维持重污染天气预警,部分再生铅炼厂限产,部分区域车辆进厂受限;五省铅蓄电池开工率降0.85个百分点至69.13%,电动自行车CCC认证按新版规则办理,部分整车厂调整排产;四省再生铅开工率升2个百分点至41.60%,同期样本成品库存升至0.90万吨。这些因素都可能对铅市场产生影响。