猜你想问
这份研报主要讲了什么内容?
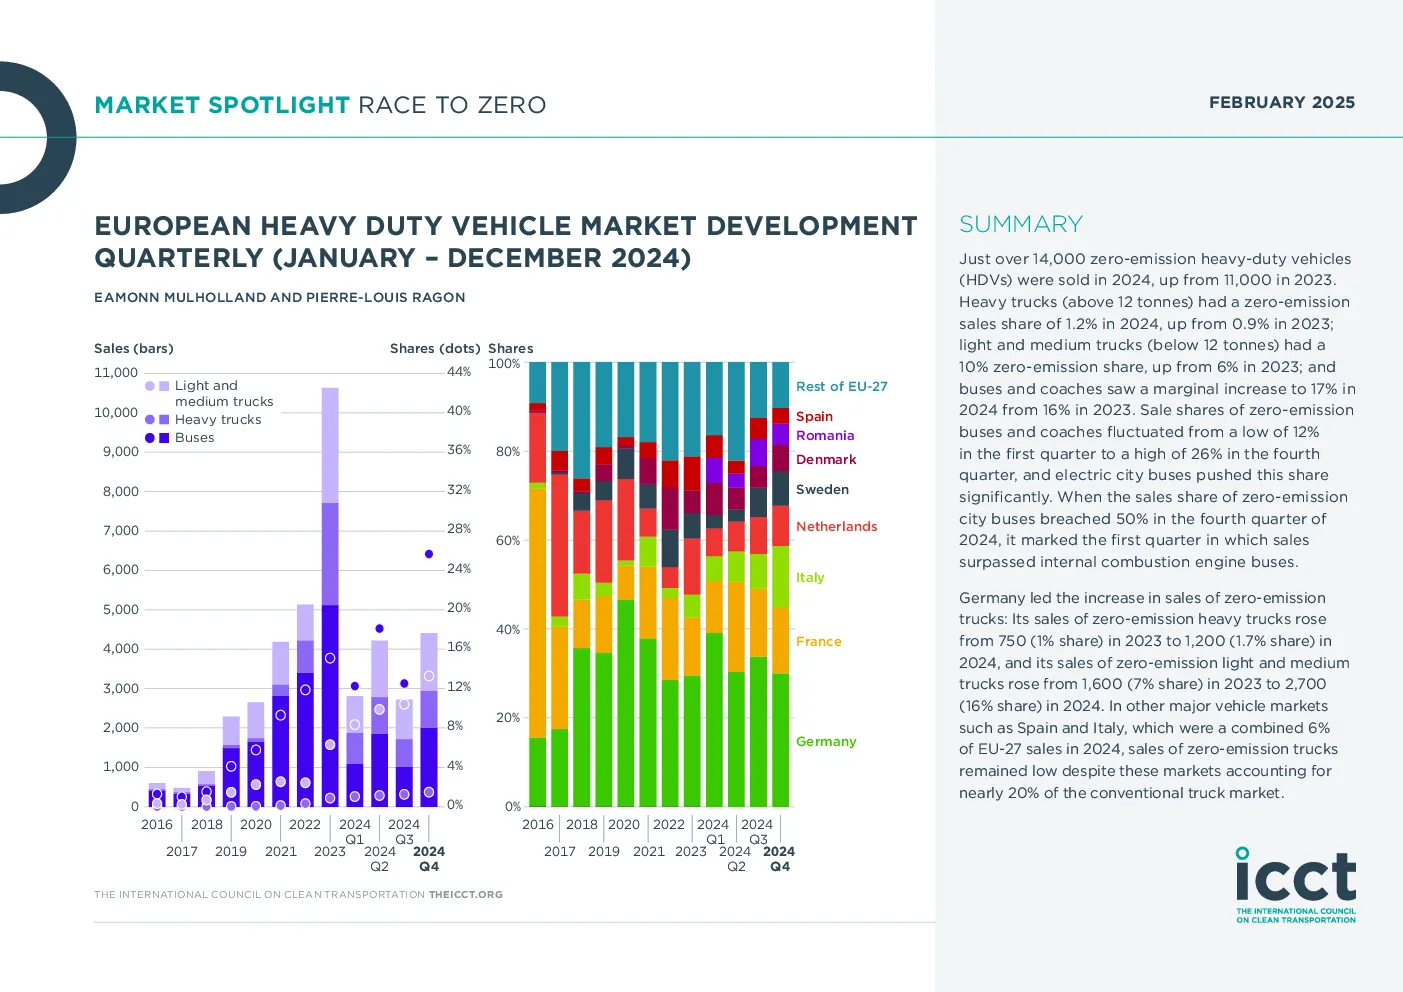
这份研报详细分析了2024年欧盟零排放重型车市场的最新进展。报告显示,零排放重型车辆(HDV)销量达14,000辆,同比增长27%,其中重卡(>12吨)零排放占比1.2%,轻中卡(<12吨)占比10%,公交车和客车占比17%。德国在卡车零排放领域表现突出,2024年重卡销量1,200辆(1.7%份额),轻中卡销量2,700辆(16%份额)。整体HDV销量36万台,同比下降8%,但第四季度回升12%。报告还分析了制造商市场份额,梅赛德斯仍居首位(19.6%),MAN、依维柯、沃尔沃、斯堪尼亚、DAF、雷诺依次排列。此外,报告关注了技术焦点,新一代长途牵引车通过空气动力学改进、ADAS、轻量化等技术实现15%的燃油节省。
零排放重型车赛道未来发展趋势如何?
零排放重型车赛道未来发展趋势向好。从销量数据看,2024年零排放重型车辆销量同比增长27%,显示出强劲的市场需求。虽然整体HDV销量同比下降8%,但零排放销量占比在多个细分领域提升,如轻中卡和城市公交车。德国等欧洲国家在推动零排放重型车发展方面表现领先,但西班牙和意大利等国的零排放卡车销量占比仍较低,显示出区域发展不均衡。技术层面,燃油效率改进成为焦点,未来可能通过更先进的空气动力学设计、智能驾驶辅助系统(ADAS)和轻量化材料进一步降低能耗。公共运输领域尤其值得关注,纯电动公交车销量已超内燃机公交车,未来可能更多国家实现公交车零排放化。
研报重点分析了哪些方面?
研报重点分析了欧盟零排放重型车市场的销量、市场份额、区域分布和技术发展趋势。在销量方面,报告详细统计了不同类型车辆(重卡、轻中卡、公交车和客车)的零排放销量及占比变化,特别指出第四季度零排放城市公交车销量占比首次突破50%。在市场份额方面,报告追踪了主要制造商的表现,梅赛德斯保持领先地位,但其他品牌如MAN、依维柯、沃尔沃等也占据重要位置。区域分布上,德国在零排放重型卡车领域贡献了90%的销量,显示出其在该领域的绝对优势。技术发展趋势方面,报告强调了新一代长途牵引车通过空气动力学改进、ADAS和轻量化等手段实现燃油节省的成果。
当前零排放重型车市场现状如何?
当前零排放重型车市场呈现增长与挑战并存的现状。一方面,零排放重型车辆销量同比增长27%,达到14,000辆,显示出市场对环保型重型车的接受度提升。重卡零排放占比虽仅为1.2%,但轻中卡和公交车领域占比显著,分别为10%和17%。德国作为欧洲主要经济体,在卡车零排放领域表现突出,但其他国家如西班牙和意大利的零排放卡车占比仍较低,反映出区域发展不平衡。另一方面,整体HDV销量同比下降8%,第三季度受影响显著,第四季度虽回升12%,但仍未恢复至去年同期水平。制造商市场份额相对稳定,梅赛德斯仍居首位,但竞争格局可能因技术进步和区域政策变化而调整。
研报提示哪些风险?
研报提示的风险主要集中在市场波动和政策不确定性方面。首先,整体HDV销量同比下降8%,第三季度受影响显著,表明市场仍面临经济下行或供应链问题的挑战。其次,区域发展不均衡可能导致部分国家零排放重型车市场增长缓慢,如西班牙和意大利的零排放卡车占比仍较低,这可能影响整体市场扩张速度。此外,技术路线的选择和标准统一也是潜在风险,不同制造商在燃油效率改进措施上的投入差异可能影响市场竞争格局。最后,政策支持力度和环保法规的调整也可能对市场产生重大影响,投资者需关注相关政策变化对零排放重型车市场的推动或制约作用。