猜你想问
这份研报主要分析了什么内容?
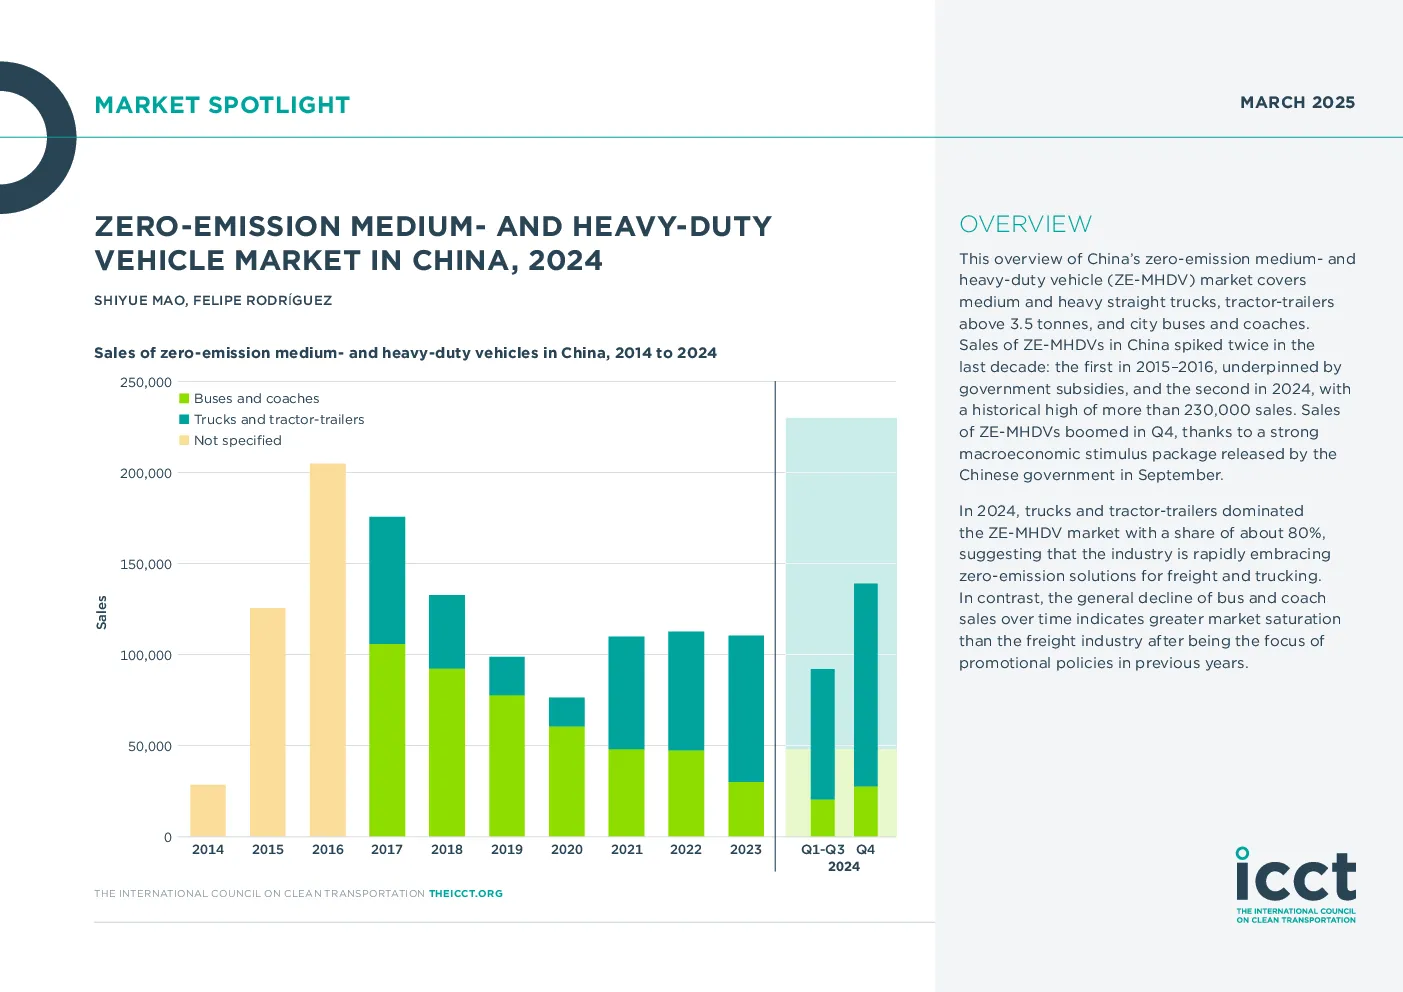
这份研报深入分析了中国零排放中重型商用车(ZE-MHDV)市场,涵盖中重型直卡车、3.5吨以上牵引车拖车以及城市公交车和客车。报告重点考察了2024年市场销量超23万的历史新高,其中卡车和拖挂车占主导地位(约80%)。同时,详细解析了重型卡车和中型卡车的动力类型占比、销量趋势、电池技术及市场份额变化,并关注了城市公交车和长途客车的电气化率及销量情况。此外,报告还探讨了电池更换技术和天然气动力卡车等新兴技术趋势。
中国零排放中重型商用车赛道未来发展趋势如何?
中国零排放中重型商用车赛道未来发展趋势向好,市场渗透率持续提升。重型卡车领域,电池电动卡车销量稳步增长,市场份额达20.9%,而燃料电池卡车虽起步较晚,但已展现潜力。中型卡车电动化进程加速,市场份额达22%,磷酸铁锂电池成为主流。城市公交车领域,纯电动占比接近100%,而长途客车电动化率仍较低。电池更换技术和天然气动力卡车等新兴技术也将推动市场多元化发展。
研报重点分析了哪些细分领域?
研报重点分析了重型卡车、中型卡车和城市公交车及长途客车三个细分领域。在重型卡车方面,报告详细考察了柴油、天然气和电池电动三种动力类型的占比变化,以及磷酸铁锂电池的主流应用。中型卡车部分,聚焦柴油与电动卡车的市场份额及销量趋势。城市公交车和客车领域,则重点分析了纯电动占比及销量情况,揭示了补贴政策对市场的影响。
当前中国零排放中重型商用车市场现状如何?
当前中国零排放中重型商用车市场呈现多元化发展态势。卡车和拖挂车仍是市场主力,占比约80%。重型卡车领域,柴油车仍占主导(57%),但电动化趋势明显,市场份额达20.9%;燃料电池卡车尚处起步阶段。中型卡车电动化进程加速,市场份额达22%。城市公交车几乎全面电动化,而长途客车电动化率较低。整体市场成熟度快速提升,但技术路线仍需持续探索。
研报提示了哪些潜在风险?
研报提示了零排放中重型商用车市场面临的几项潜在风险。首先,技术路线不确定性较高,如电池技术迭代可能影响现有投资布局。其次,政策补贴退坡可能对市场增长造成压力,尤其对依赖补贴的细分领域。此外,基础设施配套不足,如充电桩和加氢站建设滞后,可能制约电动和燃料电池卡车的推广。最后,市场竞争加剧导致价格战风险,需关注主要OEM的竞争策略变化。