猜你想问
2025年中国零排放中重型车辆销量增长情况如何?
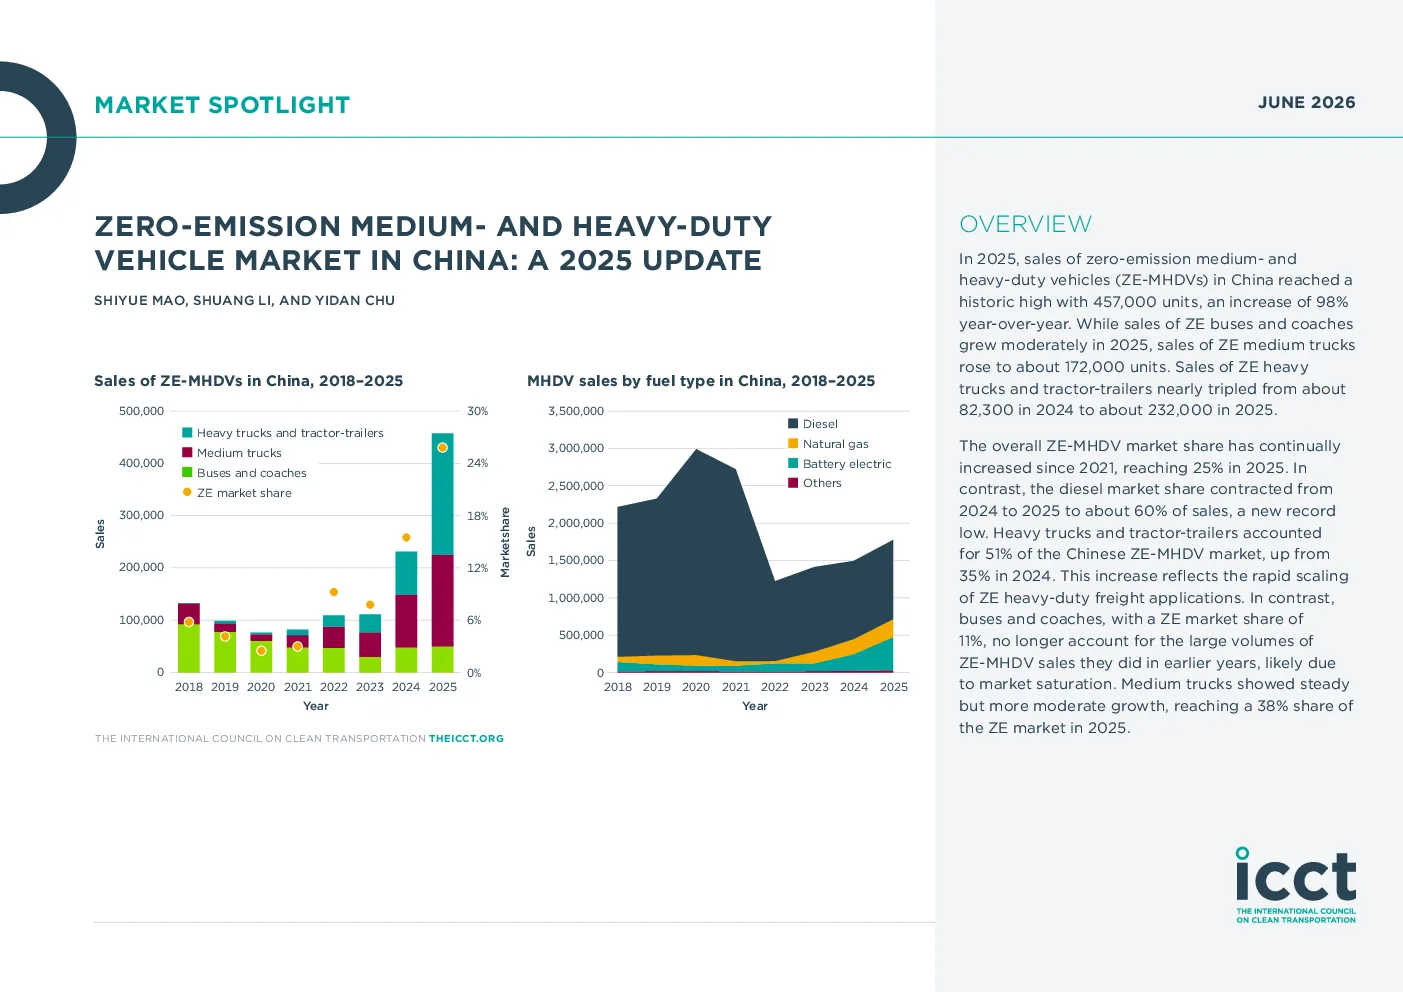
2025年,中国零排放中重型车辆(ZE-MHDV)销量达到历史新高457,000辆,同比增长98%。其中,零排放中卡车销量约172,000辆,零排放重型卡车和牵引车销量从82,300辆增长至232,000辆,增幅近两倍。整体ZE-MHDV市场份额自2021年以来持续提升,2025年达到25%,柴油市场份额降至60%的历史新低。重型卡车和牵引车占比提升至51%,反映重型货运应用快速扩张;公交车和客车占比降至11%,市场趋于饱和;中卡车占比稳定增长至38%。
中国零排放中重型车辆市场的主要车型占比情况?
按车型细分,牵引车(38%)和自卸车(29%)的ZE市场份额最高,而直卡车渗透率仅超7%。特种车(24%)占比显著,因公共部门车辆电动化推动其占MHDV总销量45%。城市是ZE-MHDV部署主力,前20城贡献47.9%销量,上海和深圳领先。
重型卡车市场的主要动力技术占比及特点?
重型卡车市场,柴油车占比46%(约374,000辆),天然气动力车占25%(199,000辆),电池电动车占比28%(~225,000辆)成为第二大动力技术。自卸车和牵引车ZE份额分别达41%和38%,特种车为12%。电池容量普遍在350-500kWh,续航200-700km,反映区域及中长途运营需求。头部OEM集中度CR5为82%(传统车企)和59%(ZE车企),后者仍处发展期。成都和广州在自卸车领域领先,上海在牵引车领域占比超80%,长沙和郑州在特种车领域表现突出。
中国零排放中重型车辆市场现状如何?
中国零排放中重型车辆市场呈现快速增长态势,2025年销量达457,000辆,同比增长98%。市场份额持续提升,2025年达25%,柴油市场份额降至60%。重型卡车和牵引车占比提升至51%,特种车占比达24%,城市市场集中度前20城贡献47.9%。重型卡车市场以柴油和天然气为主,电池电动车占比28%,电池容量350-500kWh,续航200-700km。中卡车市场柴油主导(71%),电池电动车占比22%,特种车增长最快。城市公交领域7米以上公交车ZE占比62.7%,前10城中有8城实现公交电动化。
投资零排放中重型车辆赛道需关注哪些风险?
投资零排放中重型车辆赛道需关注技术迭代风险,当前电池容量350-500kWh,续航200-700km,未来技术突破可能影响现有产品竞争力。市场竞争加剧风险,传统车企OEM集中度CR5达82%,ZE车企CR5为59%,后者仍处发展期,可能面临技术或资金压力。政策变动风险,如补贴退坡或换电技术推广政策调整,可能影响市场节奏。区域发展不均衡风险,城市市场集中度前20城贡献47.9%,部分区域市场潜力有限。此外,电池换电技术虽增长迅速(2025年同比增长131%),但市场份额仅30%,仍需观察其长期发展前景。