猜你想问
这份研报的核心内容是什么?
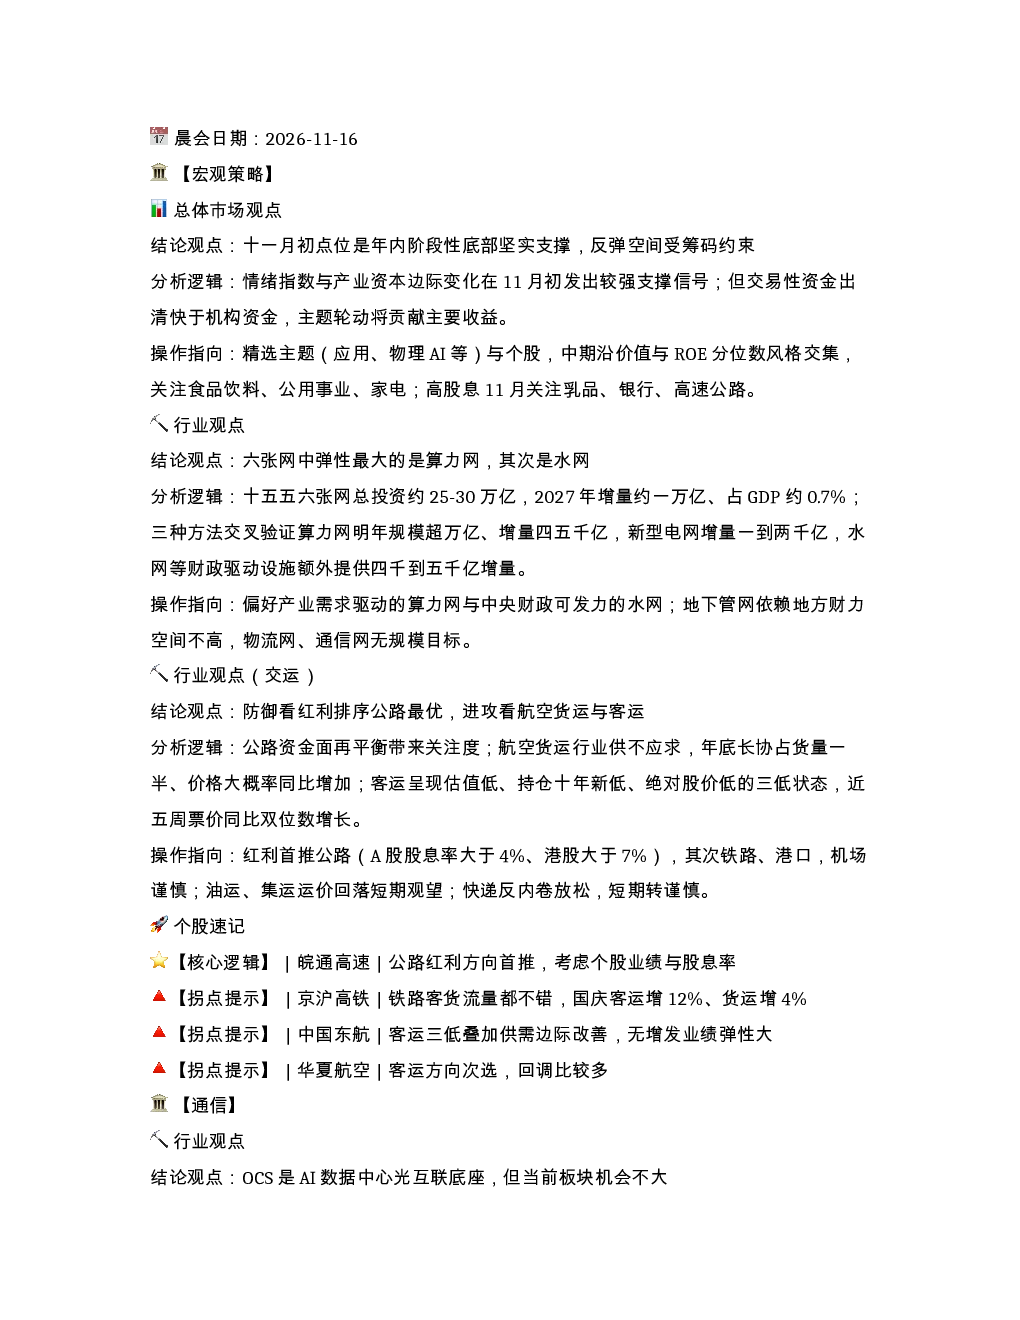
这份研报分析了宏观市场观点、多个行业的发展趋势、重点分析方向以及市场现状。报告指出当前市场处于阶段性底部,反弹受筹码约束,主题轮动将贡献主要收益。在行业方面,算力网和水网弹性最大,交运行业建议关注公路红利和航空货运,通信板块关注OCS催化,消费电池受益于端侧AI需求增长,半导体设备周期未见顶但估值已提前杀跌。
研报中提到的重点赛道有哪些发展趋势?
研报重点分析了算力网、水网、交运、通信、消费电池和半导体设备等赛道的发展趋势。算力网和水网预计2027年增量巨大,交运行业关注公路红利和航空货运,通信板块关注OCS催化,消费电池因端侧AI需求增长价值量双升,半导体设备周期虽未见顶但估值已提前杀跌。
报告主要分析了哪些方向?
报告主要分析了宏观市场策略、行业发展趋势、重点个股以及相关风险。宏观策略建议精选主题与个股,关注食品饮料、公用事业等板块;行业方面,算力网和水网弹性最大,交运行业建议关注公路红利和航空货运,通信板块关注OCS催化,消费电池受益于端侧AI需求增长,半导体设备周期虽未见顶但估值已提前杀跌。
研报对当前市场现状有何判断?
研报判断当前市场处于阶段性底部,反弹空间受筹码约束,交易性资金出清快于机构资金,主题轮动将贡献主要收益。多个行业如算力网、水网、交运、通信、消费电池和半导体设备均展现出发展潜力,但同时也提示市场估值已提前杀跌,需关注行业具体催化和风险。
研报中提到了哪些风险提示?
研报提示多个行业风险,如算力网和水网虽增量巨大但依赖财政和产业资本支持,通信板块OCS当前机会不大受海外AI叙事动荡影响,消费电池技术壁垒抬高需关注企业自身能力,半导体设备虽周期未见顶但需警惕景气二阶导回落担忧。此外,报告强调投资有风险,内容仅为客观转述不构成投资建议。
你可能感兴趣
晨会日期 2026-10-28
未知机构2026-10-28
晨会日期 2026-11-03
未知机构2026-11-03
晨会日期 2026-11-12
未知机构2026-11-12
晨会日期 2026-10-27
未知机构2026-10-27
晨会日期 2026-11-13
未知机构2026-11-13
晨会日期 2026-10-14
未知机构2026-10-14
晨会日期 2026-10-23
未知机构2026-10-23
晨会日期 2026-10-30
未知机构2026-10-30
晨会日期 2026-10-16
未知机构2026-10-16
晨会日期 2026-10-21
未知机构2026-10-21