猜你想问
这份研报的核心内容是什么?
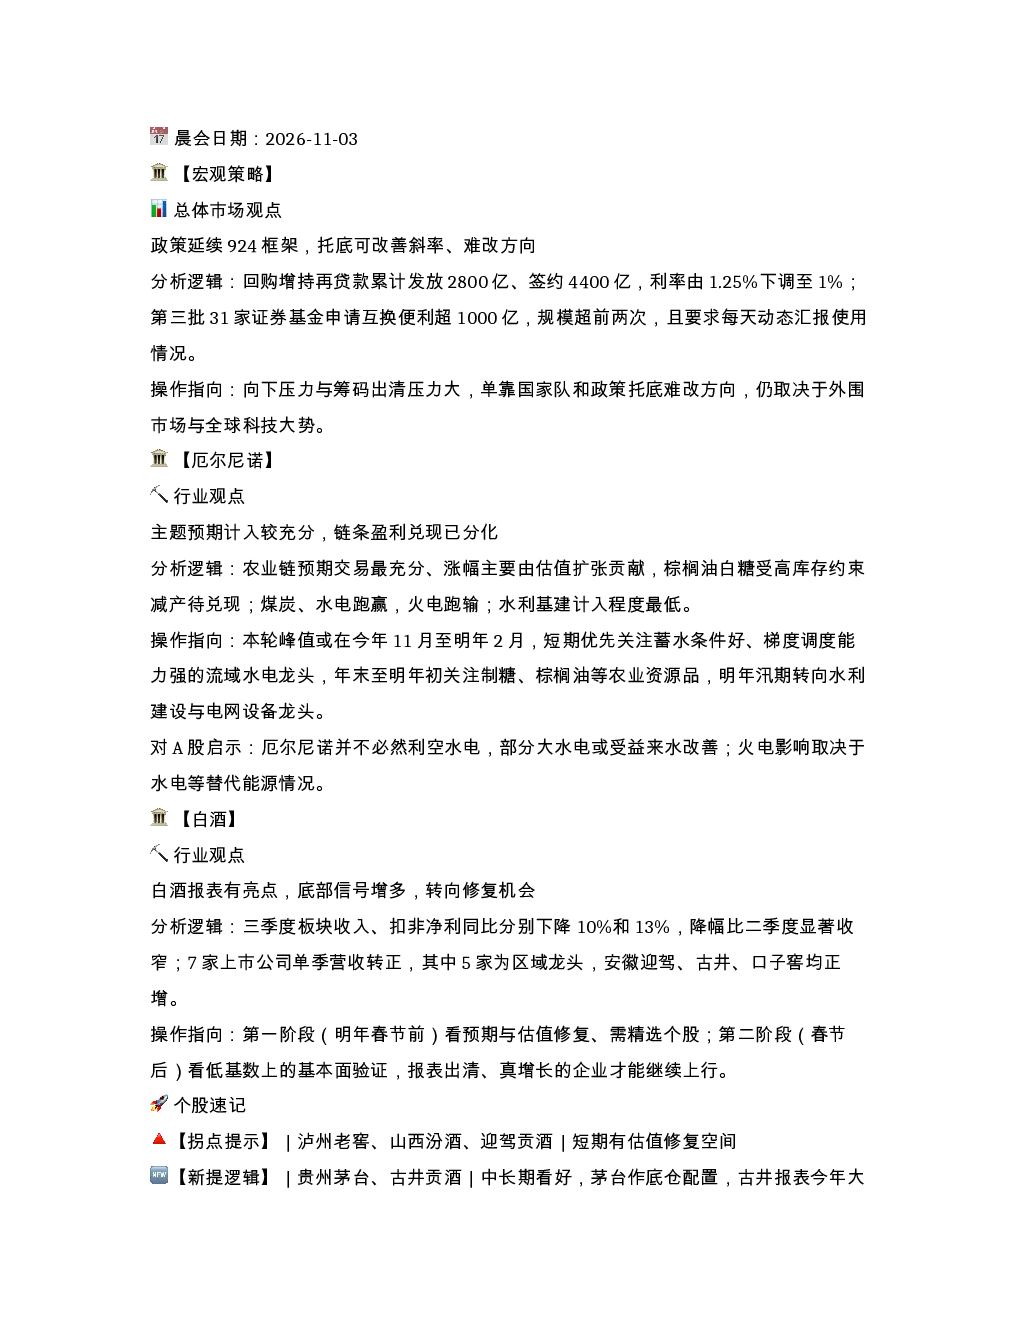
这份研报主要分析了宏观政策对市场的托底作用,厄尔尼诺对不同行业的影响,白酒板块的修复机会,互联网传媒平台类型优劣分化,消费电子企业的业绩表现,机械行业机器人应用的新逻辑,家电和建筑建材行业的重点公司分析。报告强调了政策支持、行业周期变化和公司基本面的重要性,并对各行业发展趋势和投资方向进行了探讨。
研报中提到的赛道/行业发展趋势有哪些?
研报指出宏观政策延续924框架,通过多种手段支持市场;厄尔尼诺主题下,农业链和水利基建受关注;白酒板块进入修复阶段;互联网传媒向纯工具类平台倾斜;消费电子面临挑战;机械行业机器人应用前景广阔;家电和建筑建材行业各有亮点。报告强调了行业分化和技术变革的趋势。
研报重点分析了哪些方向?
研报重点分析了宏观政策对市场的影响,厄尔尼诺对不同产业链的盈利分化,白酒板块的修复逻辑,互联网传媒平台类型优劣,消费电子企业的业绩和风险,机械行业机器人应用的新逻辑,以及家电和建筑建材行业的重点公司。报告对各行业的核心逻辑和投资机会进行了深入探讨。
研报对当前市场现状有何判断?
研报认为当前市场在政策托底下有所改善,但仍需关注外围市场与全球科技大势;厄尔尼诺主题已较充分预期,需关注具体行业表现;白酒板块底部信号增多,修复机会显现;互联网传媒资金回流低关注度品种;消费电子面临成本和竞争压力;机械行业机器人应用迎来机遇;家电和建筑建材行业各有亮点。报告强调了市场分化和行业周期的重要性。
研报中提到了哪些风险提示?
研报指出宏观政策难以单独改变市场方向,需关注外围市场;厄尔尼诺影响存在不确定性;白酒板块修复仍需时间验证;互联网传媒平台类型分化明显;消费电子面临成本和竞争压力;机械行业机器人应用尚处早期;家电和建筑建材行业受宏观经济影响较大。报告提醒投资者需关注行业周期和公司基本面的变化,理性投资。
你可能感兴趣
晨会日期 2026-10-27
未知机构2026-10-27
晨会日期 2026-10-28
未知机构2026-10-28
晨会日期 2026-10-14
未知机构2026-10-14
晨会日期 2026-10-23
未知机构2026-10-23
晨会日期 2026-10-30
未知机构2026-10-30
晨会日期 2026-10-16
未知机构2026-10-16
晨会日期 2026-10-21
未知机构2026-10-21
每日AI科技早报 2026-11-03
未知机构2026-11-03
所长早读2026-11-03
国泰君安证券2026-11-03
A50期货周报 2026-11-03
瑞达国际金融2026-11-03