猜你想问
10月金融数据的主要特征是什么?
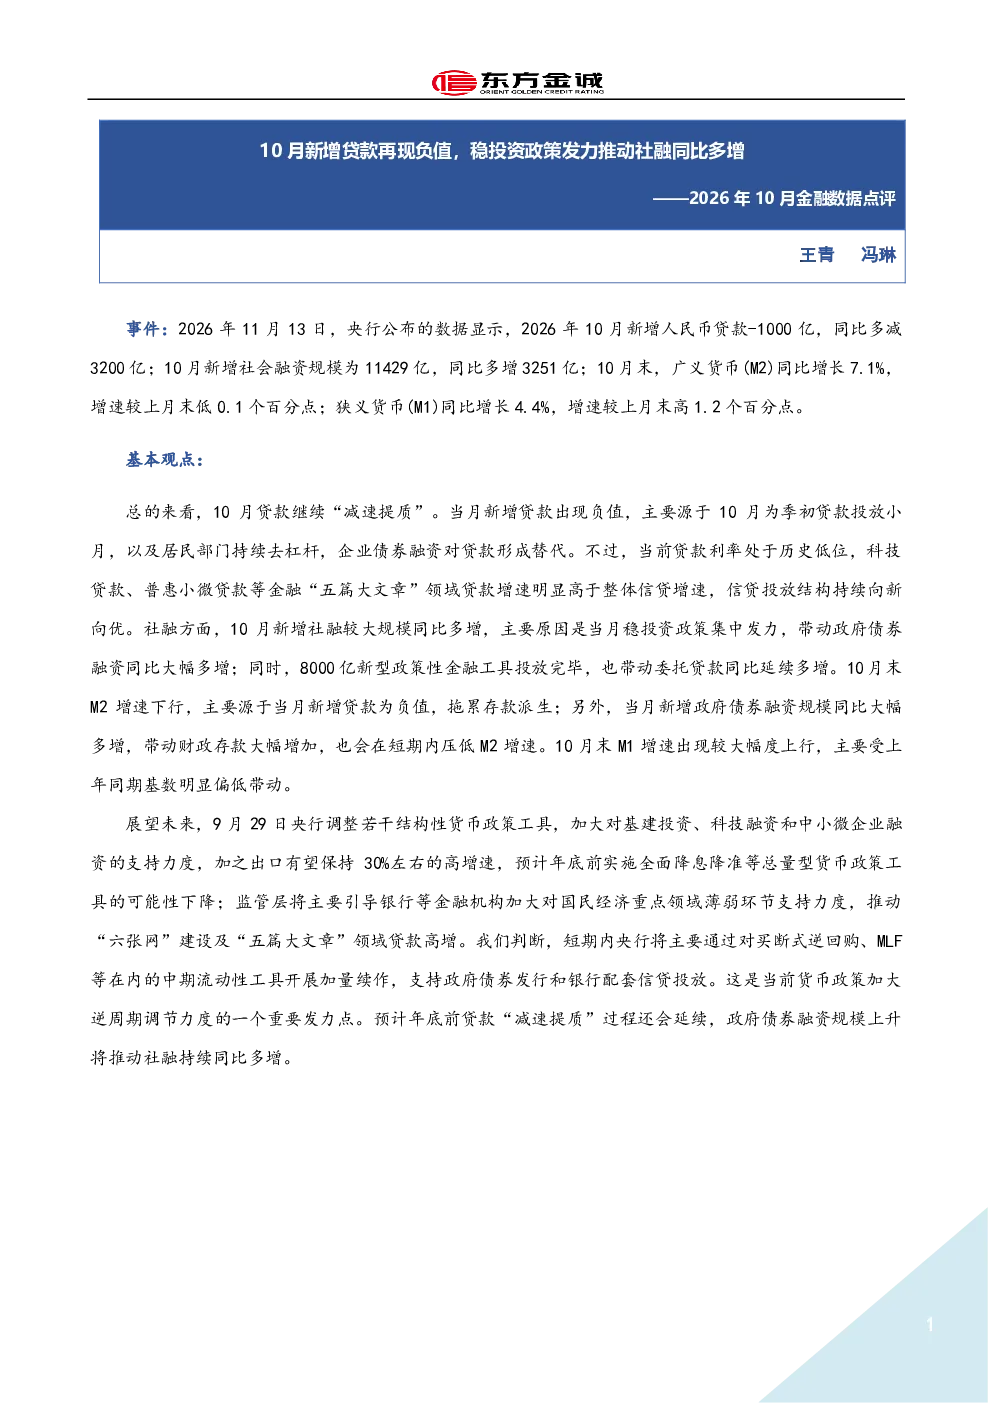
10月金融数据呈现“贷款减速提质、社融同比多增、M2增速下行、M1增速上行”的特征。贷款总量受票据融资大幅减少和居民部门降杠杆拖累,但结构优化,企业中长期贷款和“五篇大文章”领域贷款保持高增。社融同比多增主要受政府债券融资大幅增加带动。M2增速下行主要因贷款负增和财政存款增加,但M1增速受基数效应上行。
企业贷款和居民贷款的结构变化有何特点?
企业贷款总量减少1600亿,同比少减5100亿,其中中长期贷款多增1300亿,短贷多增2000亿,票据融资少减8123亿,显示企业贷款结构优化。居民贷款减少4300亿,同比少减696亿,其中中长期贷款少增1563亿,反映居民部门降杠杆压力持续。
社融同比多增的主要驱动因素是什么?
社融同比多增3251亿,主要受政府债券融资大幅增加带动,政府债券融资多增6983亿,成为社融增长的核心动力。企业债券融资也多增946亿,对社融增长形成补充。
M2和M1增速变化意味着什么?
M2增速放缓至7.1%,主要因贷款负增和财政存款增加拖累,但M1增速上行至4.4%,受基数效应影响。M2增速下行反映短期流动性压力,而M1增速上行则显示企业活期资金需求有所改善。
未来货币政策可能有哪些方向?
短期内,央行可能通过加量续作中期流动性工具支持政府债券发行和信贷投放,推动“六张网”和“五篇大文章”领域贷款高增。年底前实施全面降息降准可能性较低,货币政策将侧重结构性支持,引导金融机构加大对重点领域薄弱环节的支持。
你可能感兴趣
2025年5月金融数据点评:5月隐债置换继续下拉新增贷款数据,稳增长发力带动新增社融连续第6个月同比多增
东方金诚2025-06-16
2025年2月金融数据点评:2月社融延续同比多增,隐债置换对新增贷款形成较大扰动
东方金诚2025-03-17
社融新增不及预期,政策发力下社融有望筑底——2026年8月金融数据点评
开源证券2026-09-15
综合金融行业2023年10月央行消费贷款数据点评:信贷前置数据转弱,政策发力推动增长
金融国泰君安证券2023-11-19
2026年8月金融数据点评:社融新增不及预期,政策发力下社融有望筑底
开源证券2026-09-15
2026年8月金融数据点评:社融新增不及预期,政策发力下社融有望筑底
开源证券2026-09-16
2025年10月金融数据点评:10月稳增长政策发力带动委托贷款走高,M1增速继续处于较快增长水平
东方金诚2025-11-14
2022年9月金融数据点评:政策发力叠加经济修复,9月新增信贷、社融远超市场预期
东方金诚2022-10-12
2026年4月金融数据点评:4月新增人民币贷款出现历史罕见的负值,非银存款多增推高M2增速
东方金诚2026-05-15
2026年10月金融数据点评:政策发力成果或逐步体现
金融东方财富2026-11-15