猜你想问
本周磷矿市场行情如何?
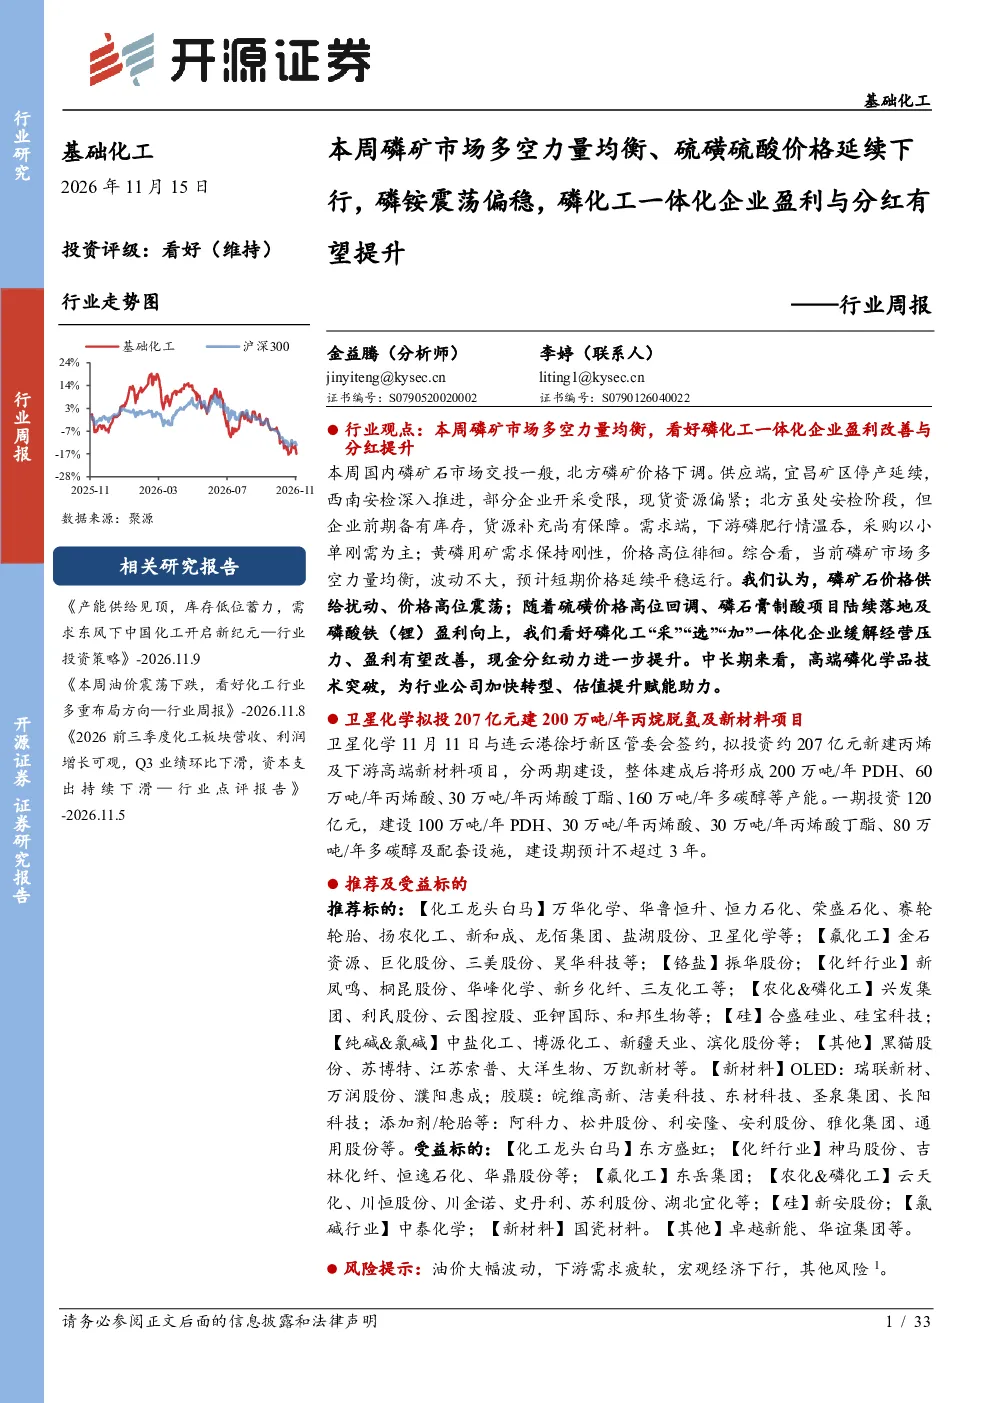
本周磷矿市场多空力量均衡,价格短期平稳运行。报告指出,磷矿市场供需关系相对稳定,价格未出现明显波动。但需关注后续矿山供应及下游需求变化对价格的影响。
硫磺和硫酸价格走势怎样?
硫磺价格高位回调,而硫酸价格延续下行。这主要受到上游硫磺供应增加以及下游需求疲软的影响。硫酸价格下跌对磷铵生产成本形成压制,但短期内价格仍可能维持震荡态势。
磷化工一体化企业盈利情况如何?
磷化工一体化企业盈利有望改善,现金分红动力提升。报告认为,随着磷矿、硫磺等原料价格稳定,磷化工一体化企业成本优势将逐步显现,盈利能力有望增强。这将直接提升企业的股东回报水平。
本周化工品市场整体表现怎样?
本周化工板块个股涨跌互现,整体表现跑输沪深300指数3.21%。272种化工品价格中,38种上涨,146种下跌,显示市场整体承压。但部分化工品如氢气、乙二醇等价格上涨,显示出结构性机会。
本报告提示哪些风险因素?
本报告提示的风险因素包括油价大幅波动可能影响化工原料成本;下游需求疲软可能抑制化工品价格;宏观经济下行可能对行业整体景气度造成压力。投资者需密切关注这些风险因素的变化。
你可能感兴趣
磷化工更新磷矿石供给扰动硫磺硫酸价格延续下行磷铵价格中枢震荡偏稳
未知机构2026-11-11
磷化工跟踪 地缘冲突缓解硫磺价格高位回调 磷铵保供价全线上调 一体化企业盈利有望改善 估值提升2
未知机构2026-07-07
磷化工跟踪:地缘冲突缓解硫磺价格高位回调,磷铵保供价全线上调,一体化企业盈利有望改善、估值提升2
未知机构2026-07-07
磷化工更新磷矿石供给扰动 硫磺硫酸价格延续下行 磷铵价格中枢震荡
未知机构2026-11-11
基础化工行业周报:氨纶价格持稳,硫磺、硫酸价格下行
基础化工开源证券2026-10-31
基础化工行业深度报告:矿石景气高位维稳,磷化工产品格局持续优化,看好矿化一体企业长景气与高分红共振
基础化工开源证券2025-06-29
基础化工行业深度报告:磷矿石景气高位维稳,磷化工产品格局持续优化,看好矿化一体企业长景气与高分红共振
基础化工开源证券2025-06-29