猜你想问
本周黑色金属市场主要变化是什么?
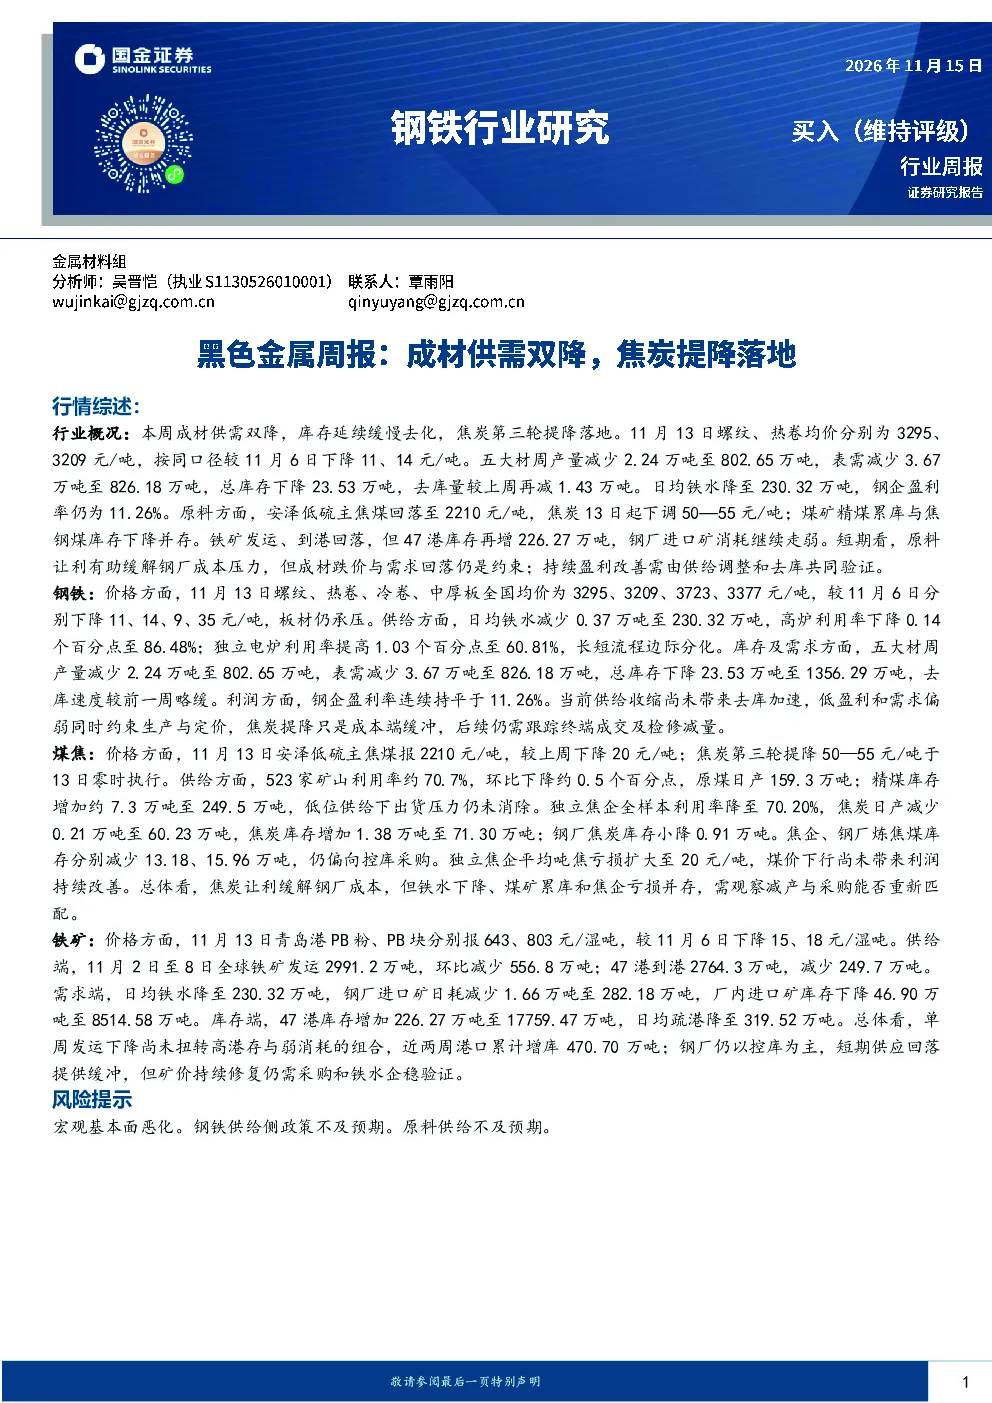
本周成材供需双降,库存延续缓慢去化,焦炭第三轮提降落地。螺纹、热卷均价分别下降11、14元/吨,五大材周产量减少2.24万吨,表需减少3.67万吨,总库存下降23.53万吨。焦炭价格回落,煤矿精煤累库与焦钢煤库存下降并存。铁矿发运、到港回落,但47港库存增加226.27万吨,钢厂进口矿消耗继续走弱。原料让利缓解钢厂成本压力,但成材跌价与需求回落仍是主要约束。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注供给调整和去库速度。当前供给收缩尚未带来去库加速,低盈利和需求偏弱同时约束生产与定价。焦炭提降只是成本端缓冲,后续需跟踪终端成交及检修减量。独立电炉利用率提高,长短流程边际分化。钢厂盈利率连续持平于11.26%,持续盈利改善需由供给调整和去库共同验证。环保检修能否带来实际减量仍需观察。
报告重点分析了哪些方向?
报告重点分析了成材供需变化、焦炭价格走势、钢厂盈利能力、原料库存情况以及铁矿港口库存动态。具体包括螺纹、热卷价格变动,五大材产量、表需、库存变化,焦煤、焦炭价格调整与库存变化,铁水产量与钢厂进口矿消耗,以及47港铁矿库存变化等。报告强调原料让利对钢厂成本的缓解作用,但指出成材价格与需求同步偏弱的问题。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为供需双降,库存缓慢去化,焦炭价格提降落地。成材价格承压,板材仍显弱势,钢厂盈利能力未显著改善。原料端焦煤、焦炭价格下行,但煤矿精煤累库与焦钢煤库存下降并存。铁矿发运、到港回落,但港口库存增加,钢厂进口矿消耗走弱。总体看,市场处于调整期,原料让利提供成本缓冲,但需求端仍显疲软,持续修复需供需两端共同验证。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观基本面恶化、钢铁供给侧政策不及预期,以及原料供给不及预期。当前市场面临的需求回落、低盈利等问题,可能受到宏观经济波动的影响。钢铁供给侧政策若调整不及预期,可能影响市场供需平衡。原料端若供给出现波动,可能进一步加剧钢厂成本压力。这些因素均需持续关注,以评估市场风险。