猜你想问
APEC深圳峰会报告核心内容是什么?
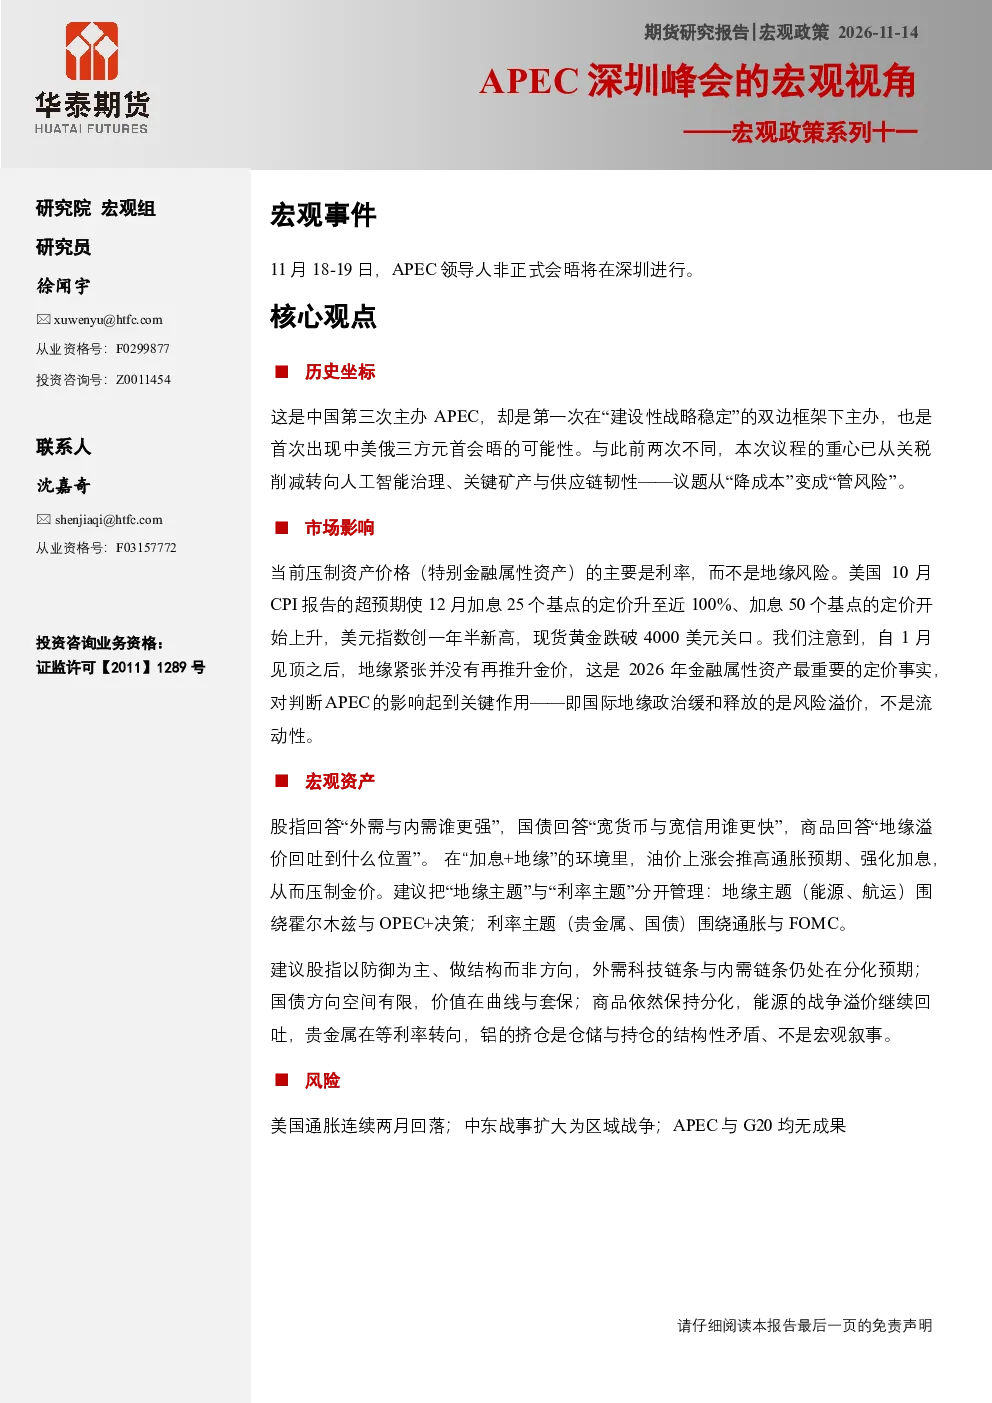
报告分析了中国第三次主办APEC峰会的历史坐标,首次在“建设性战略稳定”框架下主办,并可能迎来中美俄三方元首会晤。峰会议程重心从关税削减转向人工智能治理、关键矿产与供应链韧性,标志着从“降成本”到“管风险”的政策重心转变。报告还回顾了APEC影响力的演变历程,以及中国三次主办分别对应的阶段转换时点。
报告如何分析赛道/行业发展趋势?
报告指出APEC议程指向数字经济、人工智能与产业链,关注AI安全、关键矿产供应、供应链韧性等风险治理议题。从中国视角看,峰会功能从“定方向”变为“核进度”,议程重心从关税转向风险治理,反映全球经贸环境的变化趋势。
报告重点分析了哪些方向?
报告重点分析了股指、国债、商品等宏观资产的表现,探讨外需与内需、宽货币与宽信用、地缘溢价回吐等关键问题。建议将“地缘主题”与“利率主题”分开管理,股指以防御为主、做结构而非方向,国债方向空间有限,价值在曲线与套保,商品保持分化。
报告对当前市场现状有何判断?
报告认为当前压制资产价格的主要是利率,而非地缘风险。地缘政治缓和释放的是风险溢价,而非流动性。美国加息周期开启,流动性存在压力,通胀数据影响市场预期。中国通胀剪刀差扩大,外需结构性强劲,人民币升值。
研报提示了哪些风险?
报告提示了美国通胀连续两月回落、中东战事扩大为区域战争、APEC与G20均无成果等潜在风险。此外,峰会与FOMC两个窗口可能带来夜盘跳空风险,建议预留不低于常态1.5倍的保证金缓冲,以应对突发市场波动。
你可能感兴趣
粤港澳大湾区政策研究专题系列003:从宏观的视角理解深圳“715”新政的内涵
世纪证券2020-07-15
专题研究报告:深圳举办APEC会议的机遇、挑战与建议
信息技术国信证券2026-05-08
全球治理倡议引领亚太共同体建设——2026年深圳APEC会议如何成为新的起点?
团隆门题研究院2026-07-01
长江宏观 家喻呼筱系列61十一假期消费的新特点9月PMI生产加速政策蓄能
未知机构2026-10-08
宏观策略深聊行业1小时系列十一,策略对话环保:寻找行业的第二成长曲线
公用事业国泰君安证券2022-07-15
【宏观专题】数论经济·系列十一:美国通胀长短期双框架的找寻与展望-缩or胀
华创证券2020-08-03
宏观专题:破案“稳增长”系列十一:一文详解油价上涨对国内通胀的影响
华创证券2022-04-14
汽车前瞻研究系列十一:基于商业模式变革视角探讨特斯拉业务和估值
交运设备国信证券2021-01-11
美国敲定APEC工商领导人峰会代表团名单谷歌入选英伟达未获邀请据
未知机构2026-11-13
电力设备行业跟踪周报:中美气候、APEC峰会,新能源估值有望修复
电气设备东吴证券2023-11-05