猜你想问
这份研报主要分析了什么内容?
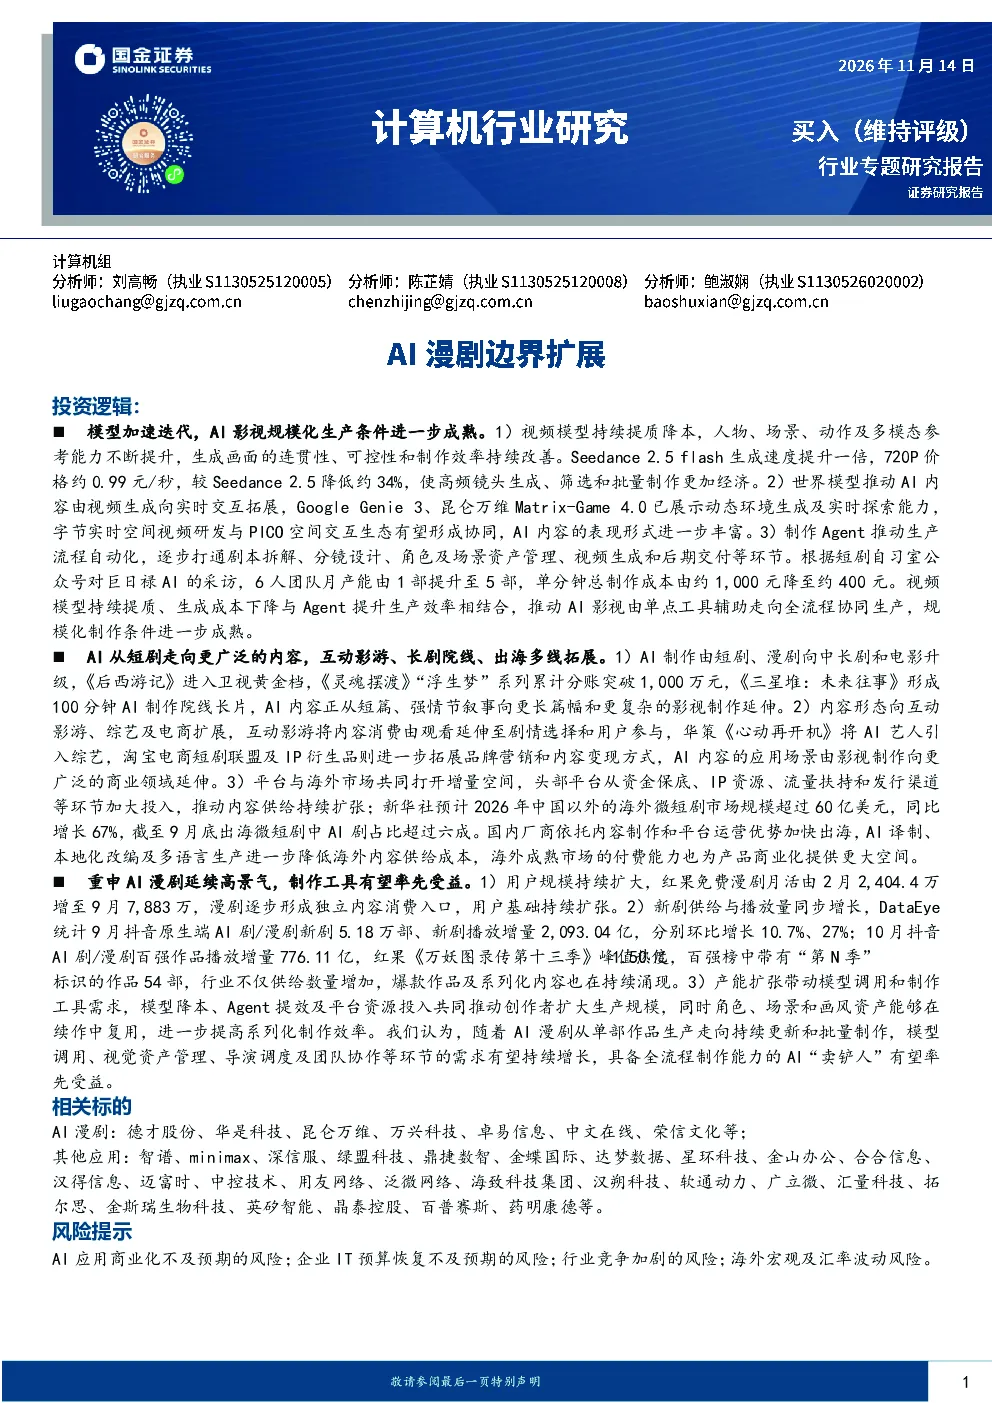
这份研报主要分析了AI影视生产的成熟度、漫剧行业的景气度以及AI内容边界的拓展情况。报告重点探讨了模型加速迭代如何推动AI影视规模化生产,AI内容从短剧向中长剧、电影、互动影游、综艺及电商等更广泛形态的升级,以及AI漫剧延续高景气趋势下制作工具的受益情况。同时,报告还分析了用户规模扩大、新剧供给与播放量增长、产能扩张带动模型调用和制作工具需求等因素对行业的影响。
AI影视行业的发展趋势如何?
AI影视行业的发展趋势主要体现在以下几个方面:一是模型加速迭代,如Seedance 2.5 flash生成速度提升、世界模型推动实时交互、制作Agent推动生产流程自动化等,显著提升了AI影视制作的效率并降低了成本;二是AI内容形态向中长剧、电影、互动影游、综艺及电商等更广泛形态扩展,丰富了内容消费方式;三是头部平台加大投入,推动内容供给持续扩张,同时海外市场也为AI微短剧提供了巨大增量空间,预计2026年中国以外的海外微短剧市场规模将超过60亿美元。
研报重点分析了哪些方向?
研报重点分析了AI影视生产规模化生产的条件成熟度,包括视频模型提质降本、世界模型推动实时交互、制作Agent推动生产流程自动化等;AI内容从短剧向中长剧和电影等更广泛形态的升级,以及互动影游、综艺及电商等新形态的拓展;AI漫剧延续高景气趋势下制作工具的受益情况,包括用户规模扩大、新剧供给与播放量增长、产能扩张带动模型调用和制作工具需求等。
当前AI影视市场的现状如何?
当前AI影视市场呈现快速发展态势,AI影视生产的规模化生产条件已基本成熟,模型迭代加速推动制作效率提升和成本降低。AI内容形态日益丰富,从短剧向中长剧、电影、互动影游、综艺及电商等扩展,市场供给持续扩张。AI漫剧行业延续高景气,用户规模持续扩大,新剧供给与播放量同步增长,产能扩张带动模型调用和制作工具需求增加。
研报提示了哪些风险?
研报提示了AI应用商业化不及预期的风险,企业IT预算恢复不及预期的风险,行业竞争加剧的风险,以及海外宏观及汇率波动风险。这些风险可能影响AI影视行业的商业化进程和市场发展,需要关注市场动态和行业变化。