猜你想问
这份研报的核心内容是什么?
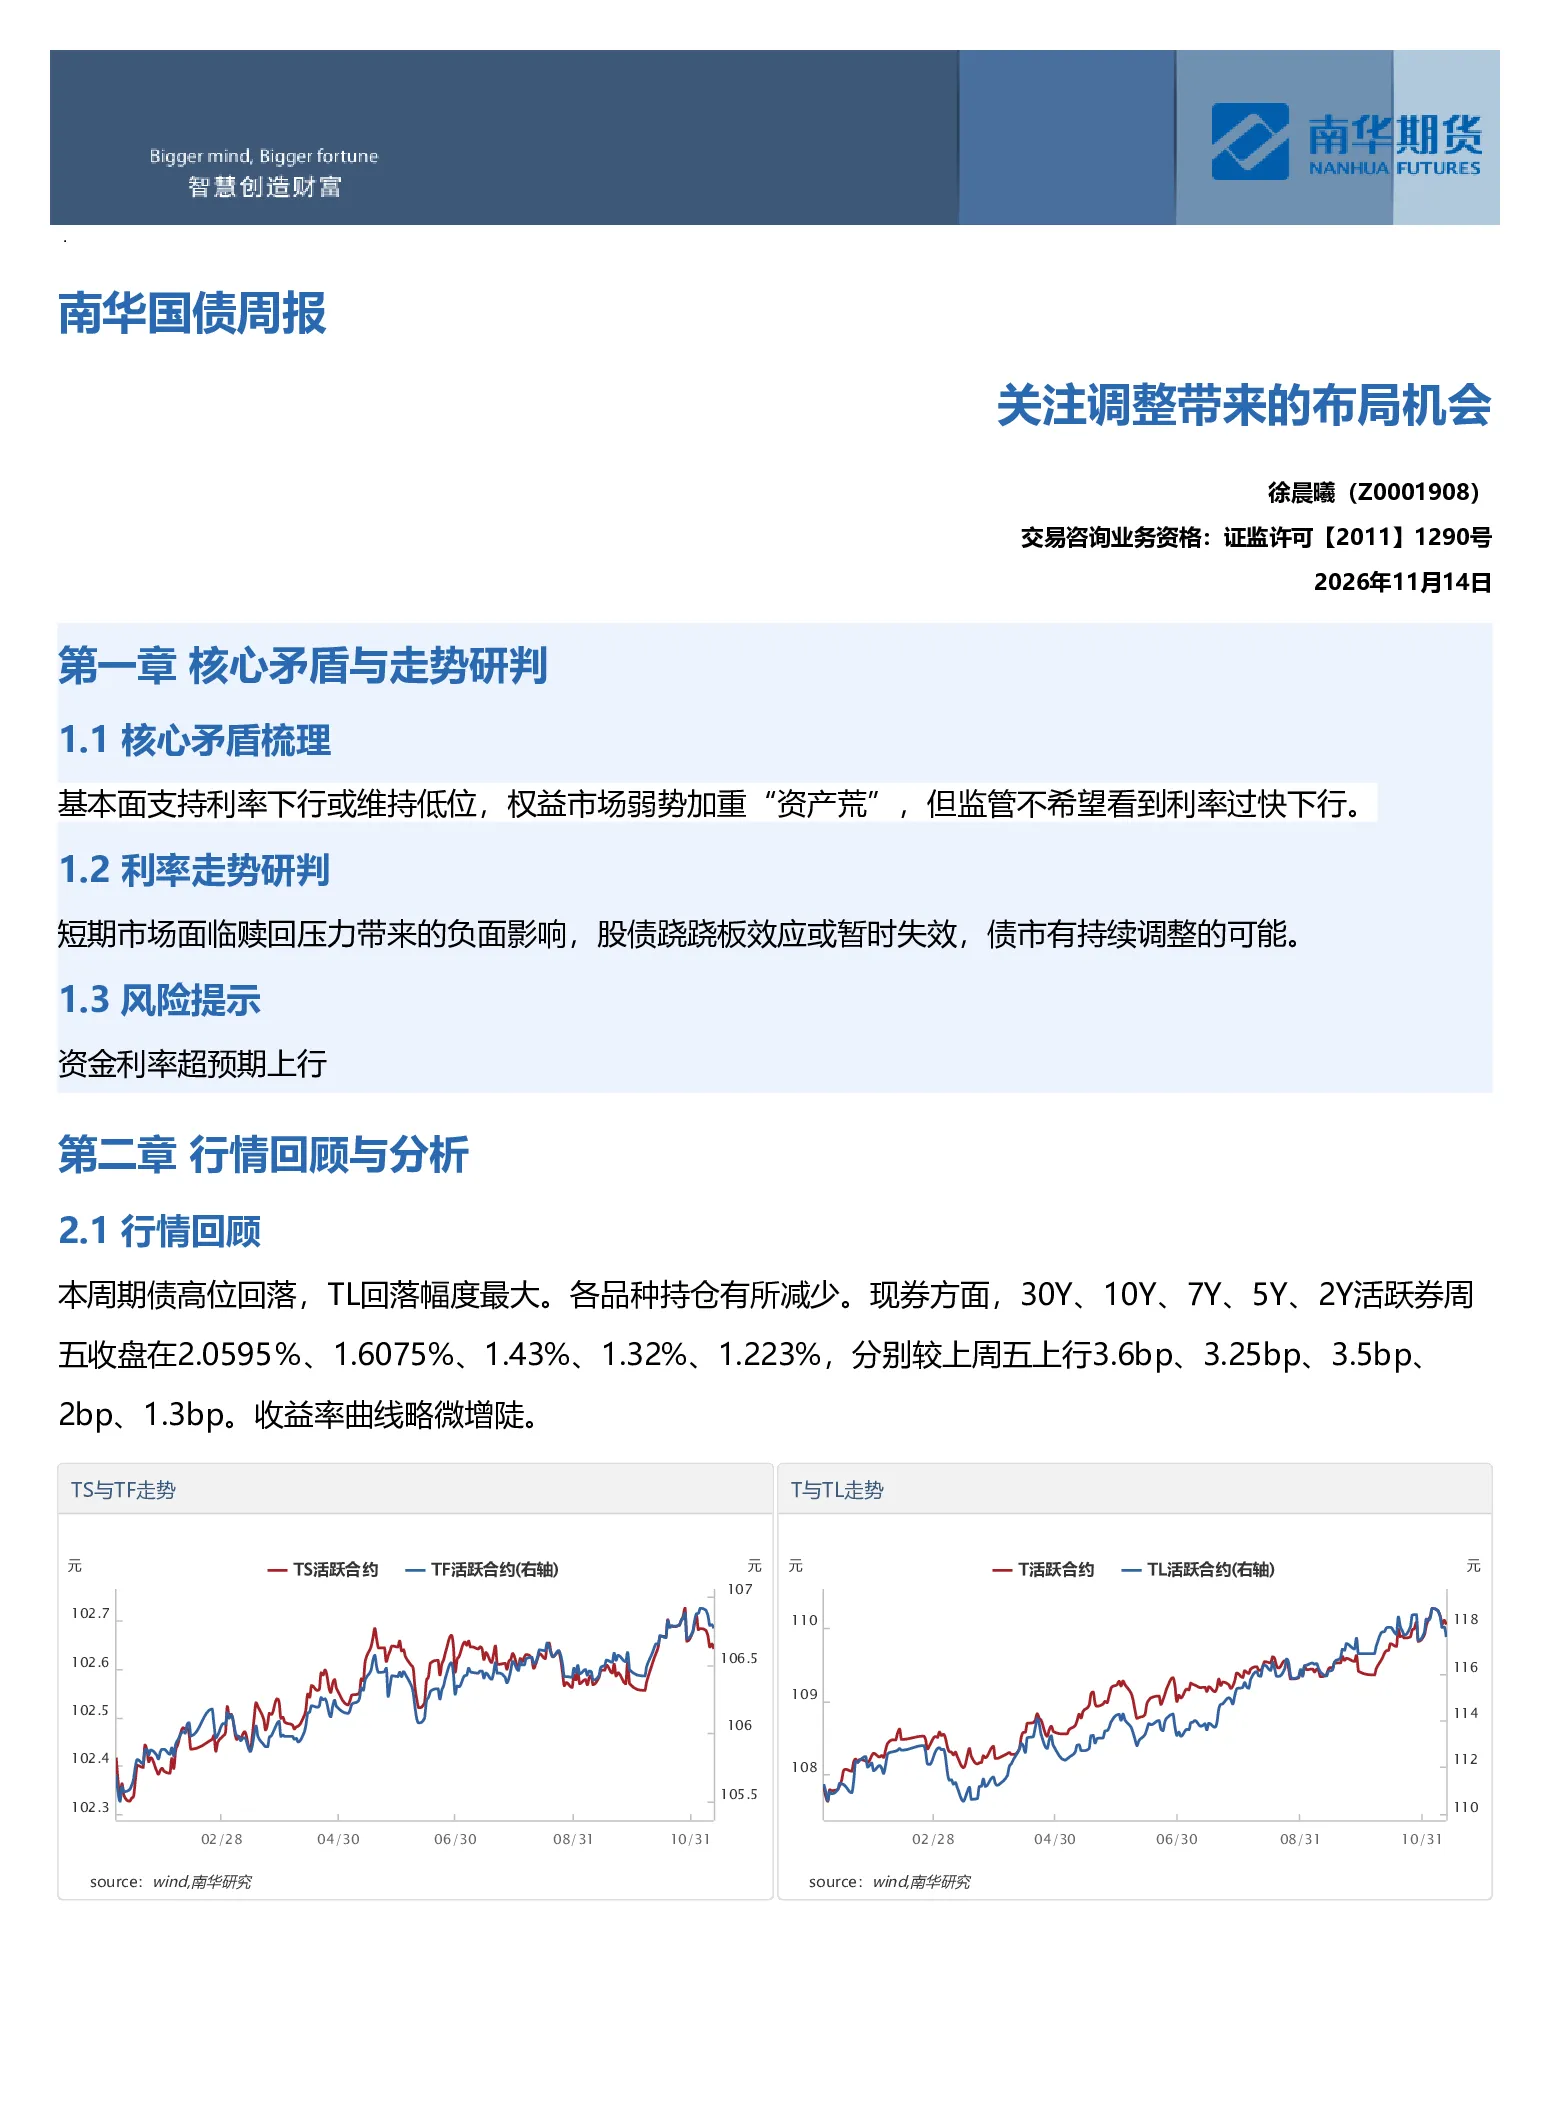
本报告分析了中国国债市场的核心矛盾,指出基本面支持利率下行或维持低位,但监管不希望利率过快下行,同时权益市场弱势加重“资产荒”。报告研判短期市场面临赎回压力,股债跷跷板效应暂时失效,债市有持续调整可能。此外,报告还回顾了本周债市高位回落的行情,分析了收益率上行、曲线增陡的现象,并关注了通胀、进出口、融资及货币政策等关键数据。
国债市场未来发展趋势如何?
国债市场短期面临调整压力,资金面偏紧,央行态度谨慎,国债利息取消免税消息利空市场,期债可能继续调整。长期来看,基本面仍支持利率下行或维持低位,但需关注监管政策及海外货币政策变化。若债市调整加剧流动性风险,央行可能启动非银大额赎回互换便利,市场存在潜在政策干预。
报告重点分析了哪些方向?
报告重点分析了债市的核心矛盾、利率走势研判、本周行情回顾与资金面状况、关键经济数据(通胀、进出口、融资)对债市的影响,以及货币政策报告的内容与潜在政策干预方向。此外,还探讨了国债调整带来的布局机会。
当前债市的市场现状是怎样的?
当前债市处于高位回落阶段,各品种持仓减少,现券收益率上行,曲线增陡。资金面DR001一度升至1.30%以上,显示短期资金面偏紧。通胀数据对债市不构成明显利空,但需关注PPI的后续走势。出口增速高位微降,进口增速跳升,短期出口动能仍在。
研报提示了哪些风险?
本报告提示的资金利率超预期上行风险,这可能导致债市调整加剧。此外,需关注监管政策对利率下行的态度,以及海外货币政策变化可能带来的影响。若债市调整引发流动性风险,央行可能采取非银大额赎回互换便利等干预措施,需密切关注市场反应。
你可能感兴趣
南华贵金属(黄金&白银)周报:加息预期升温 金银显著调整20261115
南华期货2026-11-15
10-34 芒果超媒AI剧后西游记战天宫篇收视率创新高关注股价调整带来的布局机会 106
未知机构2026-10-16
芒果超媒 AI剧 后西游记 战天宫篇收视率创新高 关注股价调整带来的布局机会
未知机构2026-10-09
新能源+AI行业周报:重视调整带来的布局机会
电气设备太平洋证券2025-10-13
食品饮料行业周报:板块合理调整,推荐预期合理回归带来的白酒布局机会
食品饮料太平洋证券2020-08-10
医药生物行业周报:市场震荡,建议关注医保目录调整带来的板块投资机会
医药生物中泰证券2016-09-23
高端制造行业ETF双周报:军工行业基本面回暖,关注军工指数调整带来的机会
国防军工金融街证券2025-09-16
转债市场周报:市场短期承压,关注调整带来的机会
国信证券2015-02-02
化工行业周报:关注油价上涨带来的投资机会,布局优质成长和价值周期股
基础化工中泰证券2018-01-14
行业周报:关注疫情对新能源的影响,或将带来中长期布局机会
电气设备开源证券2020-03-22