猜你想问
这份研报的核心内容是什么?
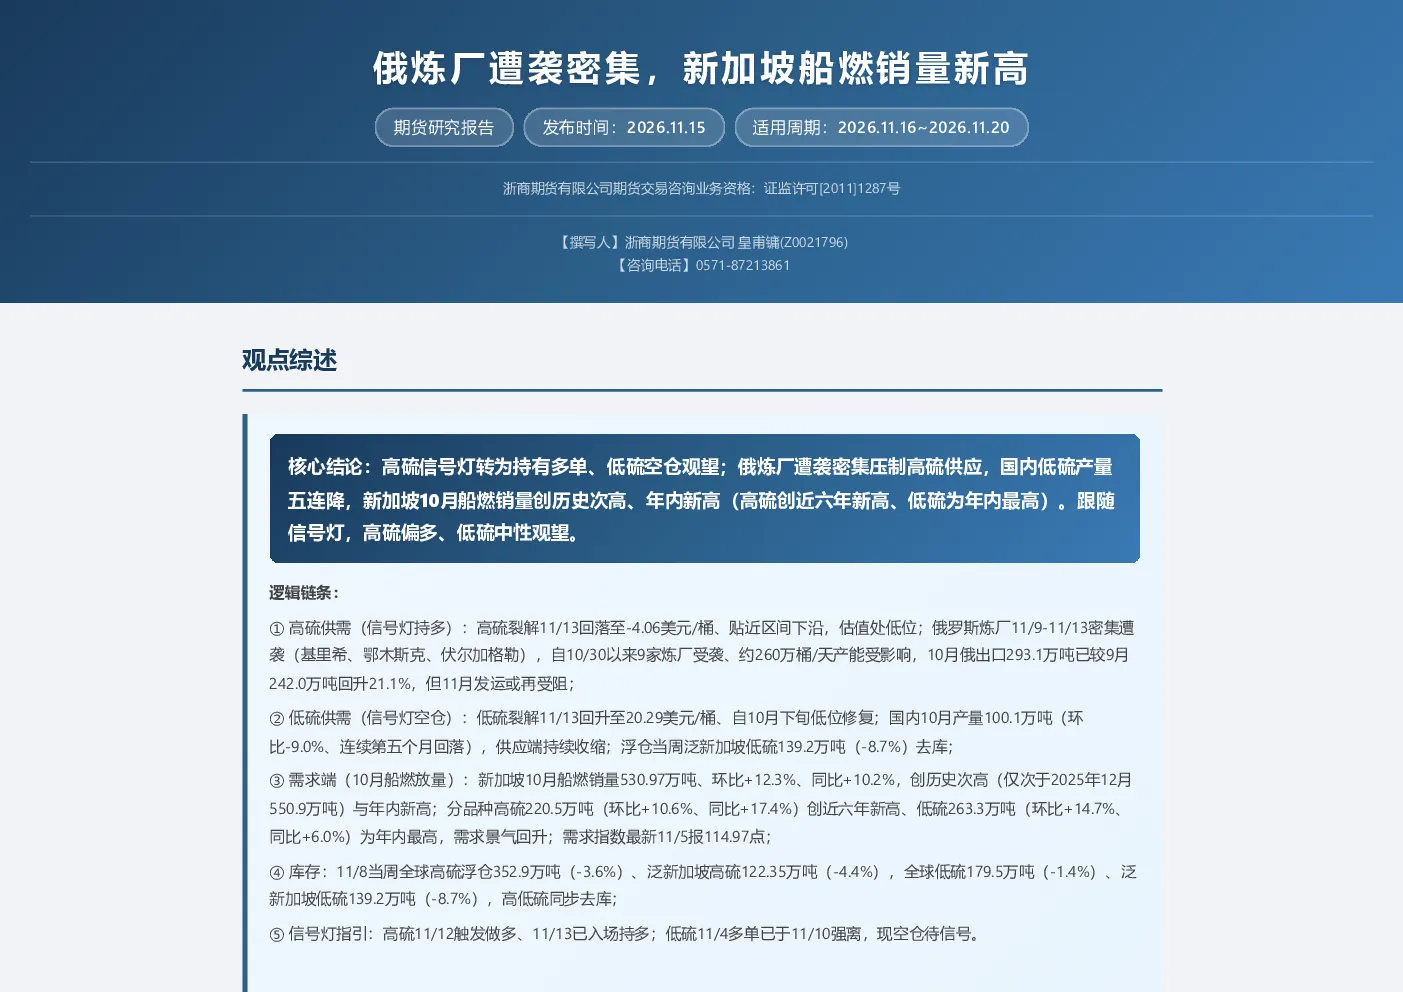
本报告分析了俄炼厂遭袭对高硫燃料油供应的压制,以及新加坡船燃销量创历史次高和年内新高的情况。报告指出高硫裂解价接近区间下沿,估值处低位,而低硫裂解自10月下旬低位修复,国内低硫产量连续五个月回落。新加坡10月船燃销量创历史次高,高硫创近六年新高,低硫为年内最高,显示需求景气回升。报告建议跟随信号灯,高硫偏多,低硫中性观望。
燃料油赛道未来发展趋势如何?
燃料油赛道未来发展趋势需关注俄炼厂恢复情况、中东高硫出口变化、国内低硫配额政策以及船燃需求的季节性变化。当前俄炼厂遭袭密集,供应端承压,而新加坡船燃销量创历史次高,显示需求端有所回暖。未来需持续跟踪地缘局势、物流变化及政策调整对供需格局的影响。
报告中重点分析了哪些方向?
报告重点分析了高硫和低硫燃料油的供需格局及市场现状。高硫方面,关注俄炼厂遭袭对供应的持续压制,以及裂解价低位带来的估值优势。低硫方面,关注国内产量连续五个月回落,以及新加坡低硫库存大幅去库。此外,报告还分析了新加坡船燃销量创历史次高和年内新高,显示需求端有所改善。
当前燃料油市场现状如何判断?
当前燃料油市场现状表现为高硫供应受压制,低硫供应持续收缩,而需求端有所回暖。高硫方面,俄炼厂遭袭密集导致供应受限,裂解价贴近区间下沿,估值处低位。低硫方面,国内产量连续五个月回落,新加坡低硫库存大幅去库。新加坡船燃销量创历史次高,显示需求端有所改善,高低硫浮仓同步回落。
研报中提示了哪些风险?
研报提示了地缘局势缓和、俄罗斯炼厂恢复超预期,霍尔木兹通航改善、中东高硫出口回升,国内低硫配额放量压制低硫,船燃需求季节性转淡等风险。这些因素可能对燃料油供需格局产生重大影响。例如,俄炼厂恢复可能导致高硫供应增加,而船燃需求季节性转淡可能影响未来销量。需持续关注这些风险因素的变化。
你可能感兴趣
原油及成品油日报:宏观情绪继续改善,沙特炼厂遭袭
中粮期货2019-09-16
燃料油日报:中东局势出现边际缓和信号,俄罗斯炼厂持续遭袭
华泰期货2026-09-23
石油沥青周报:油价上行炼厂利润受损 焦化船燃需求走好
华泰期货2018-01-22
燃料油周报:炼厂检修效应将逐步显现,关注船燃需求的恢复
华泰期货2019-03-10
船燃市场无亮点,高硫炼厂需求或受支撑
中财期货2023-12-06
中期选举油价回落,俄炼厂袭击重燃
浙商期货2026-11-08
燃料油周报:海外宏观情绪改善,新加坡船燃销量回升
华泰期货2024-08-19
燃料油日报:新加坡与舟山8月船燃销量上涨
华泰期货2020-09-16
燃料油日报:新加坡3月船燃销量继续同比下滑
华泰期货2019-04-16
燃料油日报:新加坡船燃销量下滑
光大期货2020-11-17