猜你想问
报告主要分析了哪些金融数据变化?
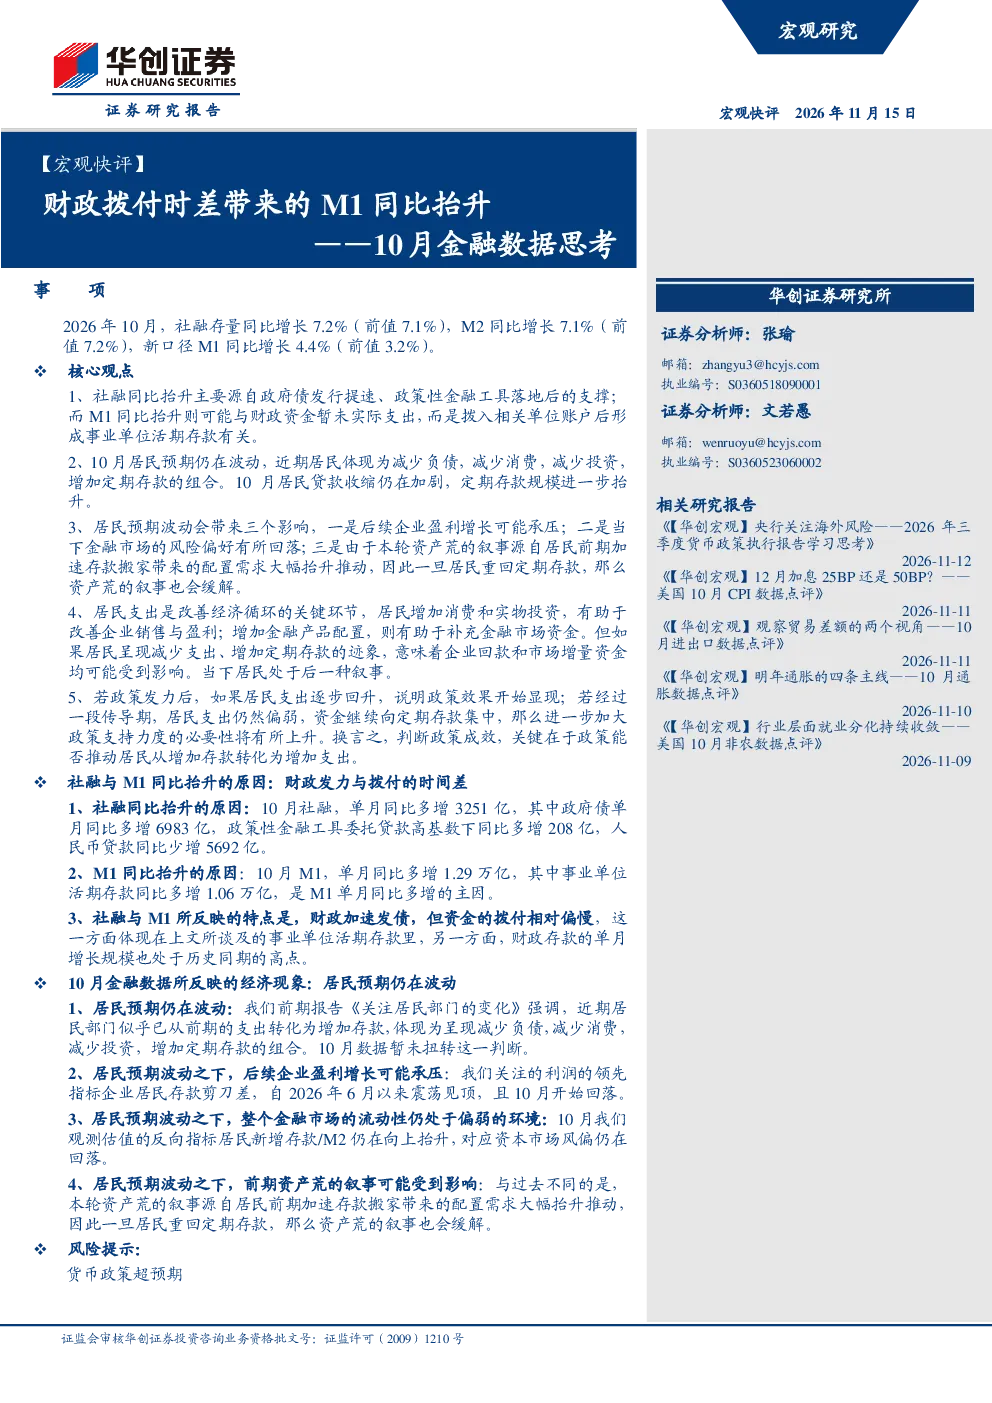
报告重点分析了10月社融与M1的同比变化。社融同比抬升主要来自政府债发行提速和政策性金融工具落地,而M1同比抬升则可能与财政资金暂未实际支出,形成事业单位活期存款有关,反映财政拨付与实际用款存在时间差。
居民预期波动对经济有何影响?
居民预期波动体现为减少负债、消费和投资,增加定期存款,居民贷款收缩加剧。这可能对后续企业盈利造成压力,降低金融市场风险偏好,并可能缓解前期资产荒的叙事。政策效果关键在于能否推动居民从增加存款转化为增加支出。
报告揭示了哪些行业发展趋势?
报告指出居民新增存款/M2比例仍在向上抬升,预示资本市场风偏可能回落。同时,企业居民存款剪刀差自2026年6月以来震荡见顶回落,暗示后续企业盈利可能承压。这些变化反映了宏观政策传导与居民行为变化对经济循环的影响。
当前市场存在哪些关键判断?
报告认为财政政策发力与资金拨付时间差是社融与M1同比抬升的主要原因。居民预期波动对经济循环、金融市场和资产荒叙事产生负面影响。政策效果需关注居民支出是否回升,若持续偏弱则需进一步加大政策支持。
本报告有哪些风险提示?
报告提示需关注居民预期波动可能导致的金融市场风险偏好回落,以及企业盈利可能面临的压力。政策效果取决于能否有效推动居民消费,若居民支出回升缓慢,可能需要进一步的政策支持力度。
你可能感兴趣
【宏观快评】2024年10月金融数据点评:如何评估M1同比的修复
华创证券2024-11-12
【宏观快评】2024年5月金融数据点评:机关团体存款回落主导M1同比下行
华创证券2024-06-16
【宏观快评】2026年10月19日潘行长金融街演讲学习思考:货币政策的“不可能三角”
华创证券2026-10-20
【宏观快评】10月财政数据点评:债务是脉冲的调子,脉冲是前置的前奏
华创证券2023-11-15
【宏观快评】10月利润数据点评&三次利润负增长的比较:是谁带来10月利润的跳水?
华创证券2019-11-27
宏观快评10月通胀数据点评:PPI同比见顶意味着什么?
华创证券2021-11-10
宏观快评:10月金融数据点评:社融结构向好,实体部门顺周期修复进行中
华创证券2020-11-11
10月金融数据点评:宏观快评宽信用难靠直达工具一条腿
华创证券2021-11-11
【宏观快评】10月金融数据点评:信贷不弱,M2或将趋于回升
华创证券2017-11-14
【宏观快评】4月进出口数据点评:对新兴市场出口偏强的3点思考240511
商贸零售华创证券2024-05-11