猜你想问
东星医疗Q3业绩具体表现如何?
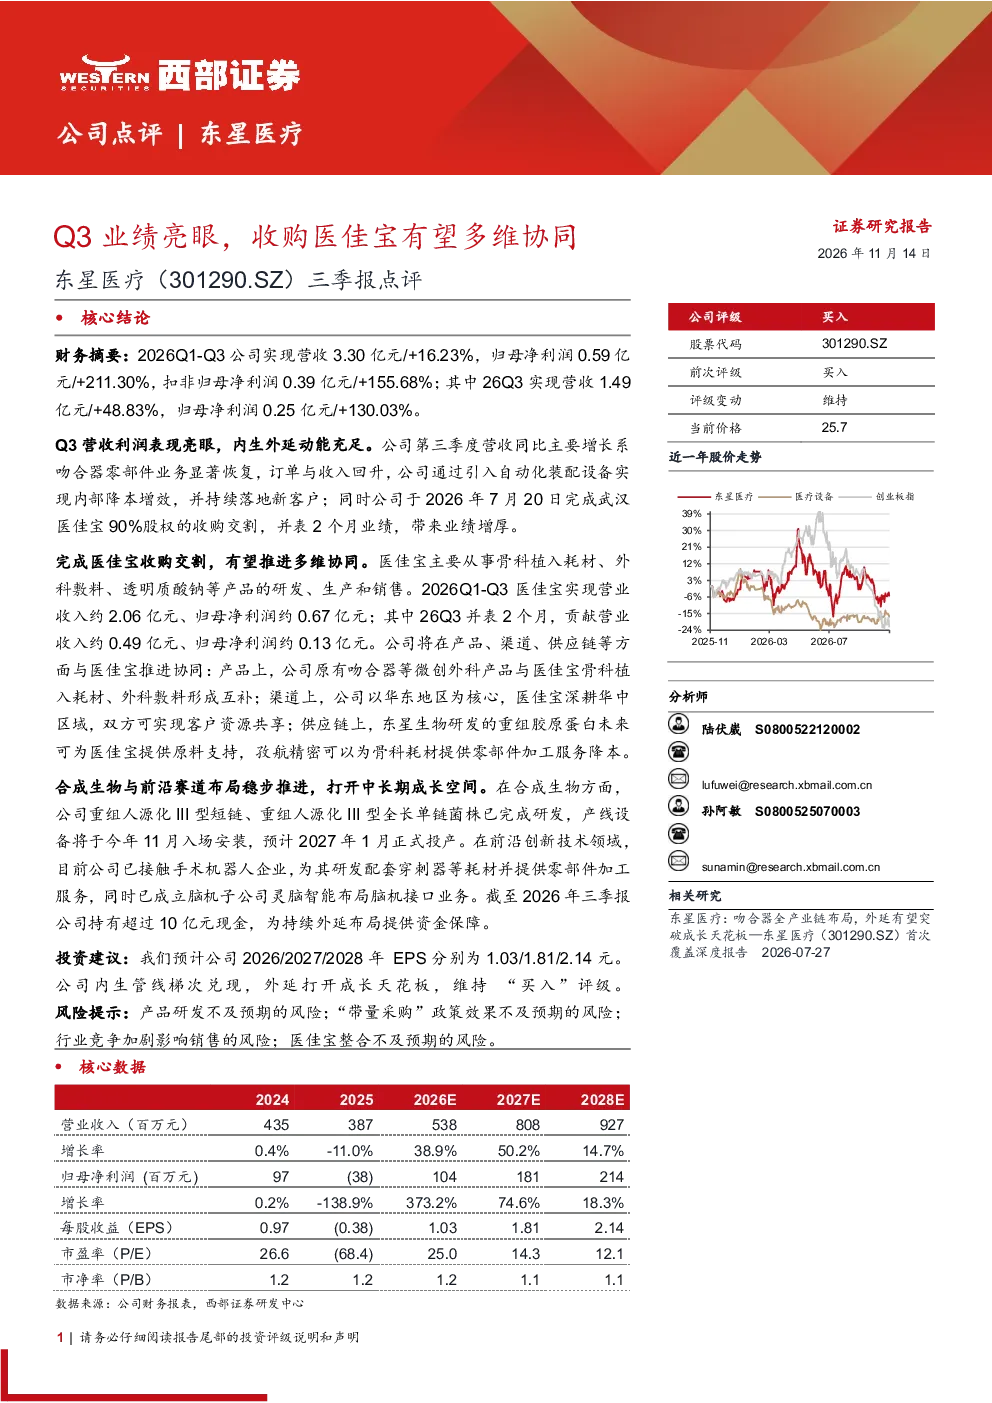
东星医疗2026年三季报显示,Q1-Q3实现营收3.30亿元,同比增长16.23%,归母净利润0.59亿元,同比增长211.30%。其中Q3单季营收1.49亿元,同比增长48.83%,归母净利润0.25亿元,同比增长130.03%。主要增长动力来自吻合器零部件业务显著恢复及收购武汉医佳宝90%股权带来的业绩增厚。公司通过引入自动化装配设备实现内部降本增效,并持续拓展新客户,内生外延动能充足。
东星医疗在合成生物与前沿赛道有哪些布局?
东星医疗在合成生物领域已完成重组人源化III型短链、重组人源化III型全长单链菌株的研发,产线设备预计2027年1月投产。同时,公司已接触手术机器人企业为其研发配套耗材,并成立脑机子公司灵脑智能布局脑机接口业务。这些布局显示公司积极拓展前沿赛道,为未来发展奠定基础。
东星医疗报告中的重点分析方向是什么?
报告重点分析了东星医疗的内生外延动能,包括吻合器零部件业务订单与收入的回升,以及收购医佳宝后业绩的显著增厚。此外,报告还关注了公司在合成生物与前沿赛道的布局,如重组人源化菌株研发、手术机器人耗材研发及脑机接口业务拓展,展现了公司多元化的发展战略。
当前东星医疗所处行业市场现状如何?
东星医疗所处行业市场现状表现为吻合器零部件业务显著恢复,公司通过技术创新实现内部降本增效,并积极拓展新客户。同时,行业竞争加剧,公司需持续提升产品竞争力。此外,合成生物与手术机器人等前沿赛道发展迅速,为公司提供了新的增长机会。
东星医疗研报中提示了哪些风险?
研报提示了东星医疗面临的风险,包括产品研发不及预期、带量采购政策效果不及预期、行业竞争加剧以及医佳宝整合不及预期。这些风险需引起关注,公司需加强风险管理,确保持续健康发展。分析师建议投资者关注这些风险因素,谨慎决策。
你可能感兴趣
东星医疗:医佳宝重组交割落地,积极回购彰显信心
太平洋证券2026-07-31
拱东医疗2022年三季报点评:业绩增速亮眼、全年可期,收购TPI加速全球化布局
医药生物德邦证券2022-10-28
拱东医疗22年半年报点评:高基数下业绩依旧亮眼,凸显公司优秀管理能力
医药生物德邦证券2022-08-24
拱东医疗21年年报及22年一季报点评:2022Q1业绩超预期,IVD定制业务表现亮眼
医药生物德邦证券2022-04-18
收购成电医星,区域扩张+医疗转型继续推进
信息技术国金证券2015-01-16
收购成电医星,落实“医疗先行”
信息技术群益证券2015-01-16
拱东医疗23年中报点评:TPI资产持续整合,Q3业绩有望加速
医药生物德邦证券2023-09-26
公司信息更新报告:2026H1业绩亮眼,多品类协同有望持续贡献增量
金融开源证券2026-08-22
东星医疗(301290.SZ)首次覆盖深度报告:吻合器全产业链布局,外延有望突破成长天花板
西部证券2026-07-27
44届JPM医疗健康峰会CXO行业集锦:全球CXO行业强势复苏,龙头业绩亮眼,2026年有望延续高景气
医药生物国联民生证券2026-01-28