猜你想问
10月乘用车市场表现如何?
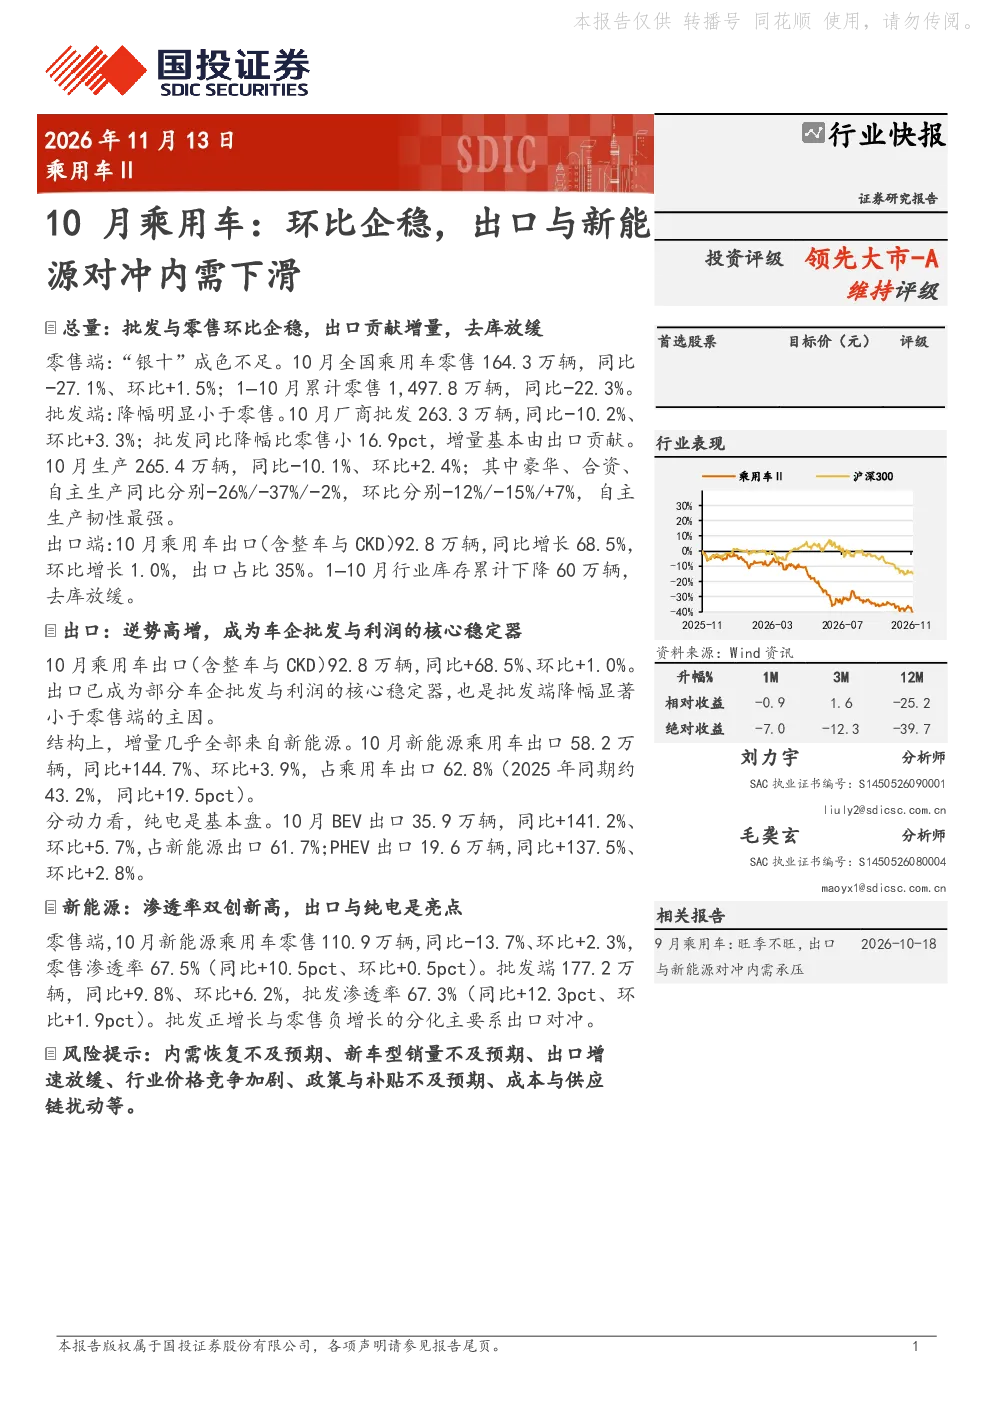
10月全国乘用车零售164.3万辆,同比-27.1%、环比+1.5%;厂商批发263.3万辆,同比-10.2%、环比+3.3%。出口贡献显著增量,10月出口92.8万辆,同比+68.5%、环比+1.0%,占批发35%。新能源乘用车零售110.9万辆,渗透率67.5%,批发177.2万辆,渗透率67.3%
出口对乘用车市场有何影响?
出口成为车企批发与利润的核心稳定器,批发端降幅显著小于零售端主因。10月新能源乘用车出口58.2万辆,同比+144.7%,占出口62.8%。其中纯电出口35.9万辆,同比+141.2%;插电混动出口19.6万辆,同比+137.5%。出口占比持续提升,对冲内需下滑压力
新能源赛道发展趋势如何?
新能源乘用车渗透率双创新高,零售与批发渗透率分别达67.5%和67.3%。出口与纯电是亮点,出口占比持续提升,纯电车型出口占比61.7%。行业库存累计下降60万辆,去库放缓,但需关注价格竞争加剧等风险
当前乘用车市场现状如何判断?
总量端批发与零售环比企稳,但零售端“银十”成色不足,10月零售同比-27.1%。出口贡献增量,10月出口占比35%,同比提升。新能源渗透率持续提升,但零售端仍承压,豪华、合资品牌同比降幅较大,自主品牌环比有所回升
研报提示哪些风险?
需关注内需恢复不及预期、新车型销量不及预期、出口增速放缓风险。此外,行业价格竞争加剧、政策与补贴不及预期、成本与供应链扰动等均可能对市场产生影响
你可能感兴趣
9月乘用车:旺季不旺,出口与新能源对冲内需承压
交运设备国投证券2026-10-18
电力设备与新能源行业点评:10月装机电量点评:同比翻倍,环比持平,单车带电量均略有下滑
电气设备东吴证券2018-11-13
汽车行业点评:内需与出口共振,10月乘用车批发销量创新高
交运设备财信证券2024-11-11
汽车:2022年10月乘用车销量数据点评-10月销量环比下滑,静待需求修复
交运设备国泰君安证券2022-11-11
东海看数据之-10月进出口数据:出口回落凸显内需企稳的迫切性
东海证券2022-11-07
国内观察:2023年10月进出口数据:出口增速回落,内需企稳向好
东海证券2023-11-07
2021年10月乘用车市场产品竞争力指数为90.9 环比下滑0.1个点(图)
交运设备中商产业研究院2021-11-25
国内电车跟踪 10月新能源乘用车批售177.2万辆 同环比
未知机构2026-11-10
汽车行业2023年10月乘用车销量数据点评:10月销量环比基本持平,新能源持续高增
交运设备国泰君安证券2023-11-09
国内电车跟踪 10月新能源乘用车批售177.2万辆 同环比 9.8 6.2 2026年
未知机构2026-11-10