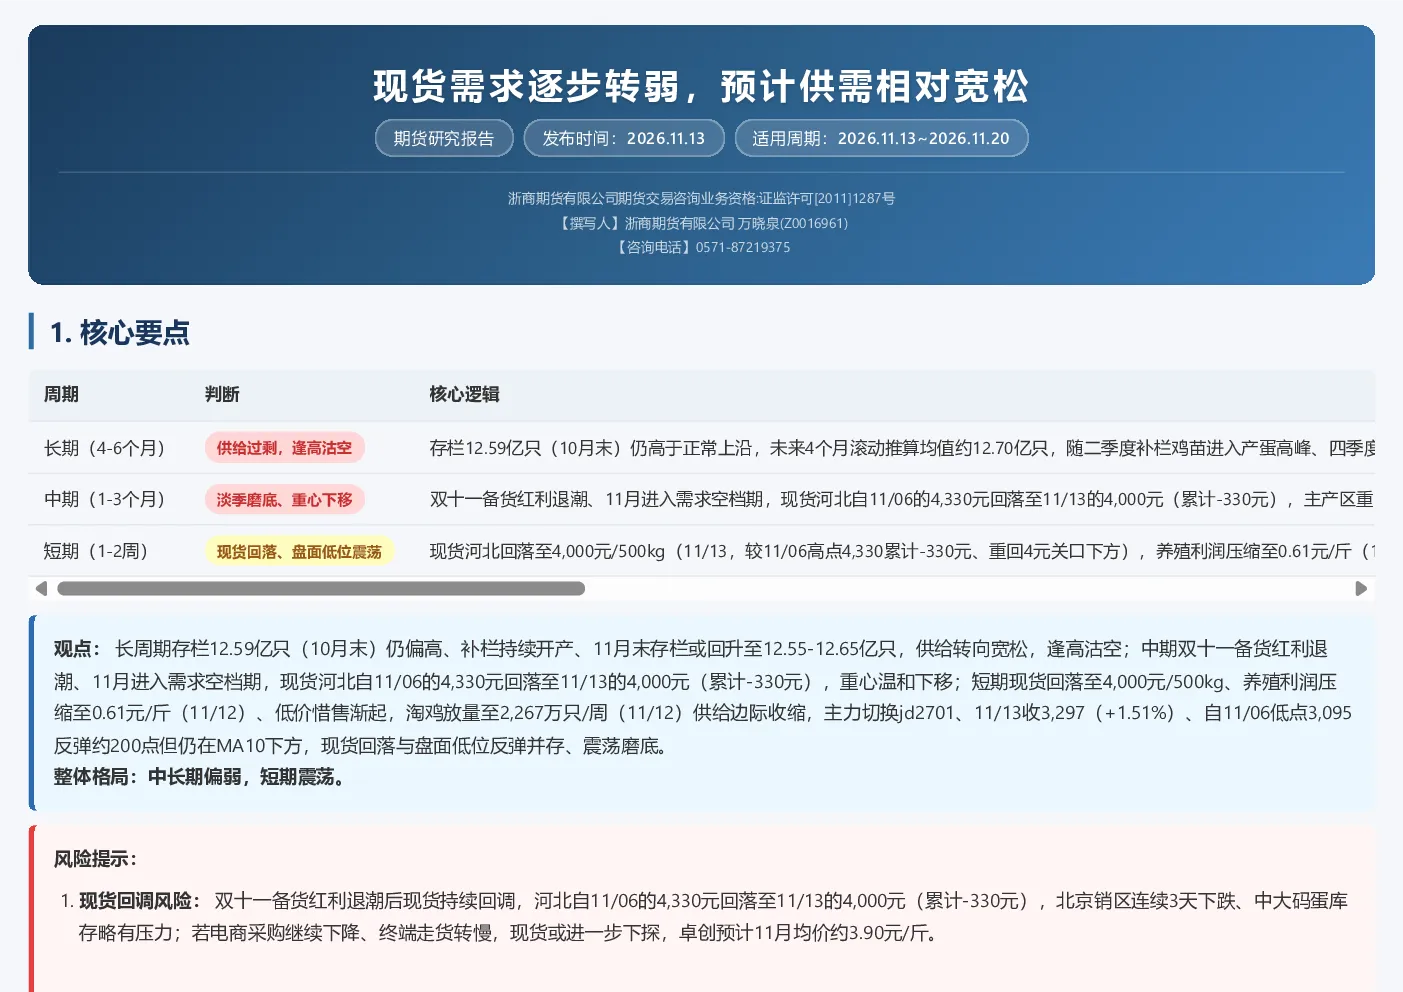
核心观点
观点:长周期存栏12.59亿只(10月末)仍偏高、补栏持续开产、11月末存栏或回升至12.55-12.65亿只,供给转向宽松,逢高沽空;中期双十一备货红利退潮、11月进入需求空档期,现货河北自11/06的4,330元回落至11/13的4,000元(累计-330元),重心温和下移;短期现货回落至4,000元/500kg、养殖利润压缩至0.61元/斤(11/12)、低价惜售渐起,淘鸡放量至2,267万只/周(11/12)供给边际收缩,主力切换jd2701、11/13收3,297(+1.51%)、自11/06低点3,095反弹约200点但仍在MA10下方,现货回落与盘面低位反弹并存、震荡磨底。整体格局:中长期偏弱,短期震荡。
风险提示
- 现货回调风险:双十一备货红利退潮后现货持续回调,河北自11/06的4,330元回落至11/13的4,000元(累计-330元),北京销区连续3天下跌、中大码蛋库存略有压力;若电商采购继续下降、终端走货转慢,现货或进一步下探,卓创预计11月均价约3.90元/斤。
- 淡季需求空档:11月处中秋国庆之后、元旦春节之前的需求空档期,无节日托底、终端原生需求偏弱,前期13天反弹14%本质是超跌修复+双十一脉冲采购,非刚需回暖;备货退潮后下游重回"低价补、涨价出"快进快出模式,反弹缺乏持续性。
- 存栏拐点、供给转宽松:机构预计11月末在产存栏将回升至12.55-12.65亿只(环比+0.8%~1.6%,7月以来首次环比回升),叠加气温下降产蛋率修复至88%-90%,形成存栏+产蛋率双重供给增量,蛋价上方天花板压低,中期仍承压。
- 基差修复风险:现货4,000 vs主力jd2701收3,297(基差+703元/500kg),期货深度贴水远月计价供给修复;若现货在淡季继续回落、或期货低位补涨,基差收敛方向不确定,可能放大盘面波动。
- 关键数据节点:关注淘鸡集中出栏节奏(当前已放量至2,267万只/周、若持续则存栏下降、蛋价有望止跌)、食品厂/蛋糕厂订单能否集中补单、11月末存栏是否确认环比回升,以及12月中下旬元旦春节前置备货启动的力度与时间。
鸡蛋当前行情概述
市场行情与价格走势:截至2026年11月13日收盘,主力合约已切换至jd2701(11/12起持仓超越jd2612),当日收3,297元/500kg(较昨结3,248元涨49元/+1.51%),盘中最高3,326、量30.8万手、持仓19.0万手;自11/06低点3,095以来累计反弹约200点,但仍处MA10(3,481)下方、中短期均线偏空。现货(河北)回落至4,000元/500kg(11/13),较11/06高点4,330元累计回落330元、重回4元关口下方;基差约+703元/500kg(现货4,000 vs期货3,297),期货深度贴水、远月计价供给修复。
基本面深度解析
2.1 长周期趋势分析
长周期鸡蛋需求相对稳定,供给主导鸡蛋价格趋势。
在产蛋鸡存栏量:
最新存栏量= 12.59亿只(2026年10月末)正常区间= 12.0~12.5亿只鸡苗补栏量(样本企业蛋鸡苗月度出苗量)最新= 4,319万羽(2026年10月)
未来4个月在产蛋鸡存栏滚动推算(基于补栏-淘汰滚动):
11月≈ 12.63亿只| 12月≈ 12.67亿只| 2027年1月≈ 12.70亿只| 2027年2月≈ 12.70亿只
未来4个月在产存栏均值≈ 12.68亿只
参考逻辑判断:未来4个月在产存栏滚动推算均值约12.68亿只,第n+4月(2027年2月)在产存栏约12.70亿只,两者均高于12.5亿羽正常上沿,对照长周期判断表,判定为长周期供给过剩,逢高沽空。10月存栏12.59亿只较9月12.67亿只环比回落0.08亿只(-0.63%),延续去化但幅度放缓,主因9-11月淘鸡持续放量(11/12当周2,267万只)对冲新开产;但7月补栏(4,477万羽)对应10-11月新开产持续释放、10月补栏4,319万羽仍处相对高位(同比+10.87%)、气温回落后产蛋率自85%修复至88-90%,机构预计11月末存栏将回升至12.55-12.65亿只(7月以来首次环比回升),四季度有效供给转向宽松、过剩格局未改。
2.2 中期季节性分析
鸡蛋年内季节性显著,主要受需求季节性影响而波动。
鸡蛋需求季节性:
上半年(农历春节后至公历6月)=淡季下半年(公历7月至农历春节前)=旺季,其中中秋节(9月下旬)和春节前(1月)为两个阶段性消费高峰
参考逻辑判断:当前已至11月中旬,中秋(9/25)备货高峰早已结束,11月处中秋国庆之后、元旦春节之前的需求空档期;双十一备货红利退潮后现货持续回调(河北自11/06的4,330元回落至11/13的4,000元、主产区重回4元/斤下方)。存栏拐点临近(11月末预计回升至12.55-12.65亿只)+淡季需求回落→蛋价重心温和下移,卓创预计11月月均价约3.90元/斤,下行受成本线(约3.46-3.50元/斤)托底,深跌空间有限,整体蛋价中期仍偏弱磨底运行。
2.3 短期波动分析
(1)淘鸡量:全国主产区蛋鸡淘汰鸡出栏量最新一周(2026-11-12)为2,267万只。
备注:正常淘鸡量区间为1,300~1,800万只/周。当前2,267万只/周连续多周站上2,000万只快速淘鸡阈值、处于快速淘鸡区间(10/22 2,164→10/292,208→11/05 2,212→11/12 2,267万只),淘汰节奏持续加快、短期供给边际收缩,对蛋价形成阶段性支撑;随蛋价回落、淘汰残值走低,养殖户惜淘延养与淘汰加快并存,需关注淘鸡集中放量能否延续。
(2)销区销量:全国代表销区鸡蛋周度销量最新(2026-11-12)为6,627.1吨。
备注:销区周度销量6,627.1吨,较11/05的6,634.7吨基本持平(-0.1%)、仍处低位,处于近四年同期偏低水平。双十一电商采购大幅下降、终端以按需补货为主,淡季需求空档期特征明显,对蛋价支撑有限。
参考逻辑判断:淘鸡量持续放量至2,267万只(连续站上2,000万只快速淘鸡阈值、短期供给收缩支撑),销区销量6,627.1吨低位(需求疲软),现货河北回落至4,000元/500kg(双十一备货退潮),主力切换jd2701、11/13收3,297(+1.51%)自11/06低点3,095反弹约200点。短期呈现"现货回落、盘面低位反弹"格局,参照短期6种情景(淘鸡>2000万且销区低于同期均值→供给收缩、需求疲软,蛋价偏强但空间受限),判定蛋价短线震荡磨底为主,淘鸡放量与低价惜售支撑下方、淡季需求与存栏回升压制上方。
2.4 成本与理论价格区间
(1)养殖成本:鸡蛋综合养殖成本为3.47元/斤(数据日期:2026-11-12)。蛋鸡饲料价格最新(2026-11-05)为3.25元/公斤。
鸡蛋养殖成本走势(元/斤):当前综合养殖成本3.47元/斤,处于近三年同期中等偏低水平。2024年以来养殖成本整体呈下行趋势,9月末3.52-3.53元/斤回落至11月中旬的3.47元/斤。玉米、豆粕等饲料原料价格稳中偏弱(蛋鸡饲料3.25元/公斤,11/05),成本端对蛋价支撑有限。
(2)养殖利润:鸡蛋养殖利润最新为0.61元/斤(数据日期:2026-11-12)。主力jd2701约3,297元/500kg(约3.30元/斤,低于成本)、产区现货回落至4.00元/斤(11/13,现货河北4,000元/500kg),现货仍高于综合养殖成本3.47元/斤、养殖环节利润压缩至0.61元/斤(11/12),自11/06高点0.84元回落、但仍为正向微利。
鸡蛋养殖利润季节性走势(元/斤):当前养殖利润0.61元/斤,较9月中旬高位(1.80元/斤,9/16)大幅回落、处正向微利区间;自11/06高点0.85元回落至11/12的0.61元。卓创预计11月单斤利润或收窄至0.50元左右,规模场0.5-0.6元、中小散户0.3-0.4元,"养得动但赚得少",需关注不深度亏损下产能出清仍偏
(3)理论现货价格区间测算
长周期方向:供给过剩|当前所处季节:11月淡季、合约对应1月春节前旺季合约季节归属判断:jd2701主力合约对应2027年1月,属春节前旺季合约(元旦春节前置备货窗口)。
基于综合养殖成本约3,470元/500kg(最新3.47元/斤),jd2701为春节前旺季合约,按供给过剩+旺季情景计算:
合约价格位置判断:jd2701主力合约最新约3,297元/500kg,现货理论区间为[2,970, 4,470]元/500kg。合约价格处于理论区间,处于合理区间。
趋势判断:
长期趋势:近60日斜率-9.80%,中期下跌趋势明确,价格处于下行通道内、11/09见低3,054后低位震荡。短期趋势:近5日斜率-48.2%仍为负,11/09探低3,054后11/10-11/13小幅回升至3,297,但反弹力度弱、仍在MA5/MA10下方。短期支撑/压力:支撑位3,054(11/09低点)/3,100,压力位3,419(MA5)/3,481(MA10)。长期支撑/压力:支撑位3,054(11/09低点)/3,000,压力位3,394(MA20)/3,635(MA60)。
风险判断:
趋势风险:MACD金叉但柱体快速收窄至+3.65、面临转向死叉风险,价格仍低于MA5/MA10/MA20,中期下行通道未改;11/13放量反弹但仍处均线下方,若不能站上MA5(3,419)则反弹或夭折、重新下探3,054。
超买超卖风险:RSI5回落至30.7、接近超卖边缘(RSI20/RSI60均<50),短线弱势明显、进一步下探空间或有限,但尚未确认超卖反转信号。
波动率风险:IV为30.12%、分位数81.5%(过去一年)仍处偏高水平,较11/06的36.27%(分位98.7%)回落但历史波动率分位升至89.2%,期权与历史波动双高、波动放大风险仍在。