猜你想问
惠泰医疗前三季度业绩表现如何?
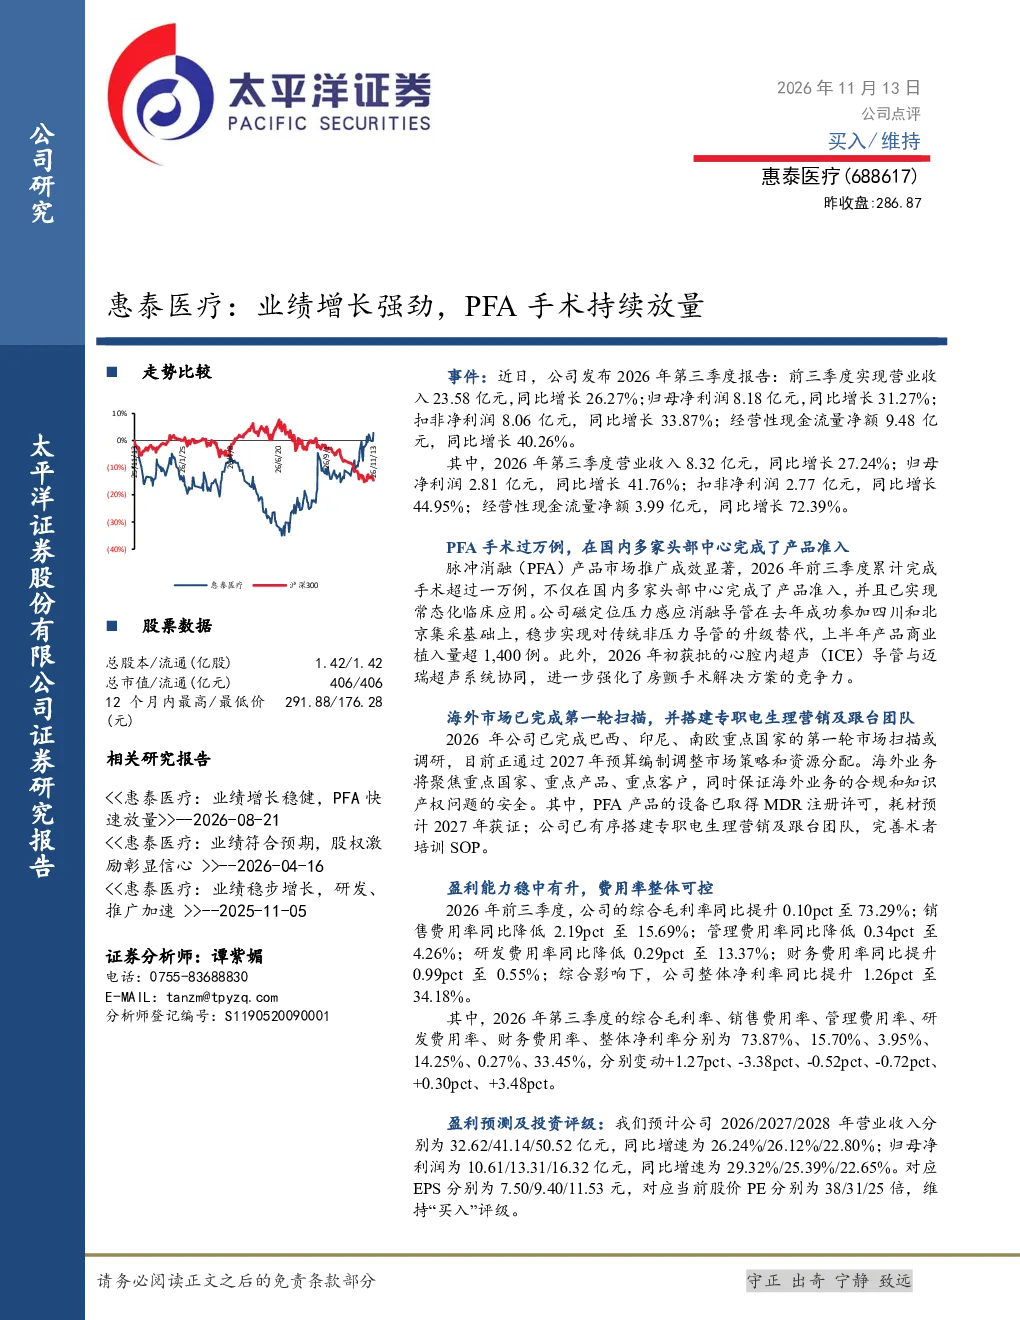
惠泰医疗前三季度营业收入23.58亿元,同比增长26.27%;归母净利润8.18亿元,同比增长31.27%;扣非净利润8.06亿元,同比增长33.87%;经营性现金流量净额9.48亿元,同比增长40.26%。第三季度营业收入8.32亿元,同比增长27.24%;归母净利润2.81亿元,同比增长41.76%;扣非净利润2.77亿元,同比增长44.95%;经营性现金流量净额3.99亿元,同比增长72.39%。
PFA手术在惠泰医疗的市场推广情况怎样?
惠泰医疗2026年前三季度累计完成PFA手术超过一万例,在国内多家头部中心完成产品准入,并实现常态化临床应用。磁定位压力感应消融导管上半年商业植入量超1,400例,稳步替代传统非压力导管。心腔内超声(ICE)导管与迈瑞超声系统协同,强化房颤手术解决方案竞争力。海外市场方面,惠泰医疗完成巴西、印尼、南欧重点国家的第一轮市场扫描,搭建专职电生理营销及跟台团队,PFA产品设备已取得MDR注册许可,耗材预计2027年获证。
医药生物行业PFA手术发展趋势如何?
PFA手术在医药生物行业呈现持续增长趋势,随着技术成熟和临床应用拓展,市场需求不断扩大。头部企业通过产品准入和常态化临床应用,逐步扩大市场份额。磁定位消融导管等创新产品替代传统技术,提升手术效率和安全性。海外市场拓展加速,MDR注册和耗材认证推动国际化进程。行业竞争加剧,企业需持续创新和优化产品性能。
惠泰医疗当前的市场竞争地位如何?
惠泰医疗在PFA手术领域具备领先地位,手术量持续放量,产品已进入多家头部中心。磁定位消融导管等创新产品逐步替代传统技术,增强市场竞争力。与迈瑞超声系统的协同,强化房颤手术解决方案的综合实力。海外市场布局逐步完善,MDR注册和营销团队建设为国际化扩张奠定基础。综合来看,惠泰医疗在电生理治疗领域具备较强的竞争优势。
惠泰医疗研报提示的主要风险有哪些?
惠泰医疗面临的主要风险包括电生理集采降价风险,可能导致产品价格压力增大。产品放量不及预期风险,市场推广和销售进度可能受多种因素影响。新品研发不及预期的风险,创新产品开发存在不确定性。此外,行业竞争加剧和监管政策变化也可能对公司经营产生影响,需密切关注市场动态和政策调整。