猜你想问
这份研报主要讲了什么内容?
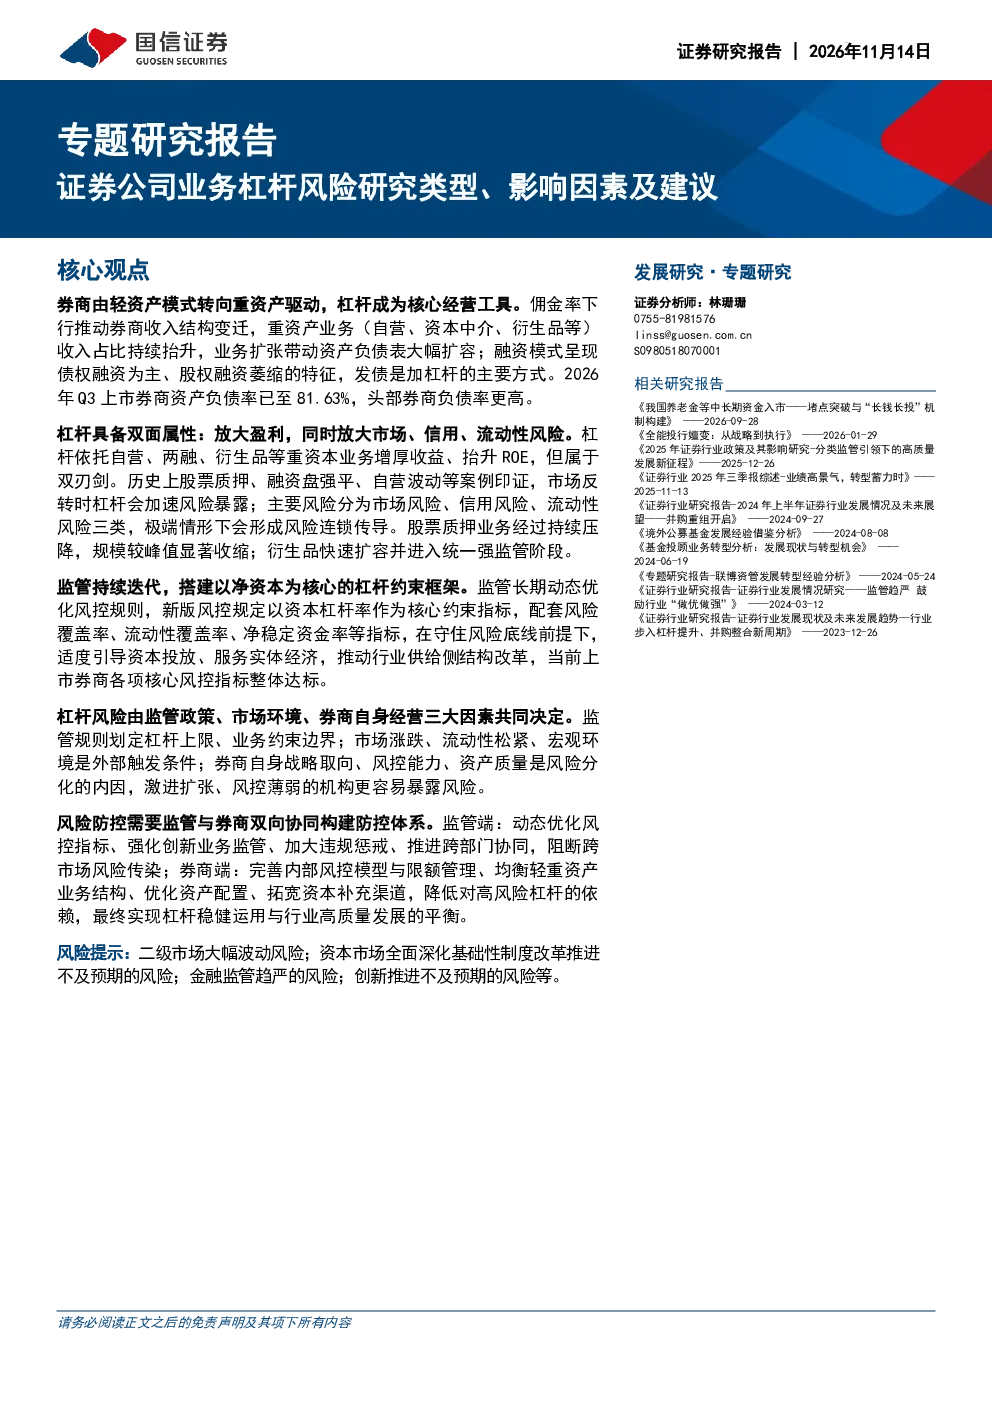
这份研报深入分析了证券公司业务杠杆风险,探讨了其发展历程、影响因素及防控建议。报告指出,券商正从轻资产模式转向重资产驱动,杠杆成为核心经营工具,佣金率下行推动收入结构变迁,重资产业务收入占比持续提升,资产负债表大幅扩容。融资模式以债权融资为主,发债是加杠杆的主要方式。报告还分析了杠杆对券商盈利的双重影响,包括自营投资、资本中介和衍生品业务等路径,以及市场风险、信用风险和流动性风险等核心风险类型,并提出了监管和券商层面的风险防控建议。
证券行业未来的发展趋势是什么?
证券行业未来发展趋势呈现重资产业务扩张和杠杆率持续攀升的态势。随着佣金率下行,券商收入结构加速向自营、资本中介和衍生品等重资产业务倾斜,推动资产规模持续增长。同时,债权融资主导的融资模式将进一步加杠杆,头部券商资产负债率已超过80%。未来,行业需在业务扩张与风险控制间寻求平衡,优化业务结构,提升风险管理能力,以适应监管政策变化和市场环境波动。
研报重点分析了哪些方向?
研报重点分析了证券公司业务杠杆风险的双重影响及防控路径。一方面,报告探讨了杠杆如何通过自营投资、资本中介和衍生品业务等路径驱动盈利增长,并分析了不同业务的风险特征。另一方面,报告深入剖析了市场风险、信用风险和流动性风险等核心风险类型,以及监管政策、市场环境和券商自身经营等因素对杠杆风险的影响。此外,报告还提出了监管和券商层面的风险防控建议,为行业健康发展提供参考。
当前证券市场的现状如何?
当前证券市场呈现重资产业务扩张和杠杆率持续攀升的态势。随着佣金率下行,券商收入结构加速向自营、资本中介和衍生品等重资产业务倾斜,推动资产规模持续增长。头部券商资产负债率已超过80%,融资模式以债权融资为主,发债是加杠杆的主要方式。市场行情波动对高杠杆业务影响显著,监管政策不断完善风险防控制度,行业需在业务扩张与风险控制间寻求平衡。
研报有哪些重要的风险提示?
研报提示证券公司业务杠杆风险不容忽视。高杠杆模式下,市场不利波动将放大自营投资等业务的亏损,可能导致净利润大幅下降。同时,信用风险和流动性风险也需高度关注,如交易对手方违约、客户保证金不足或资金筹集困难等,可能引发连锁反应。此外,监管政策变化和市场环境波动也是影响杠杆风险的重要因素,券商需加强风险管理体系建设,优化业务结构,强化资本补充能力,以防范和化解潜在风险。