猜你想问
这份研报主要分析了哪些核心内容?
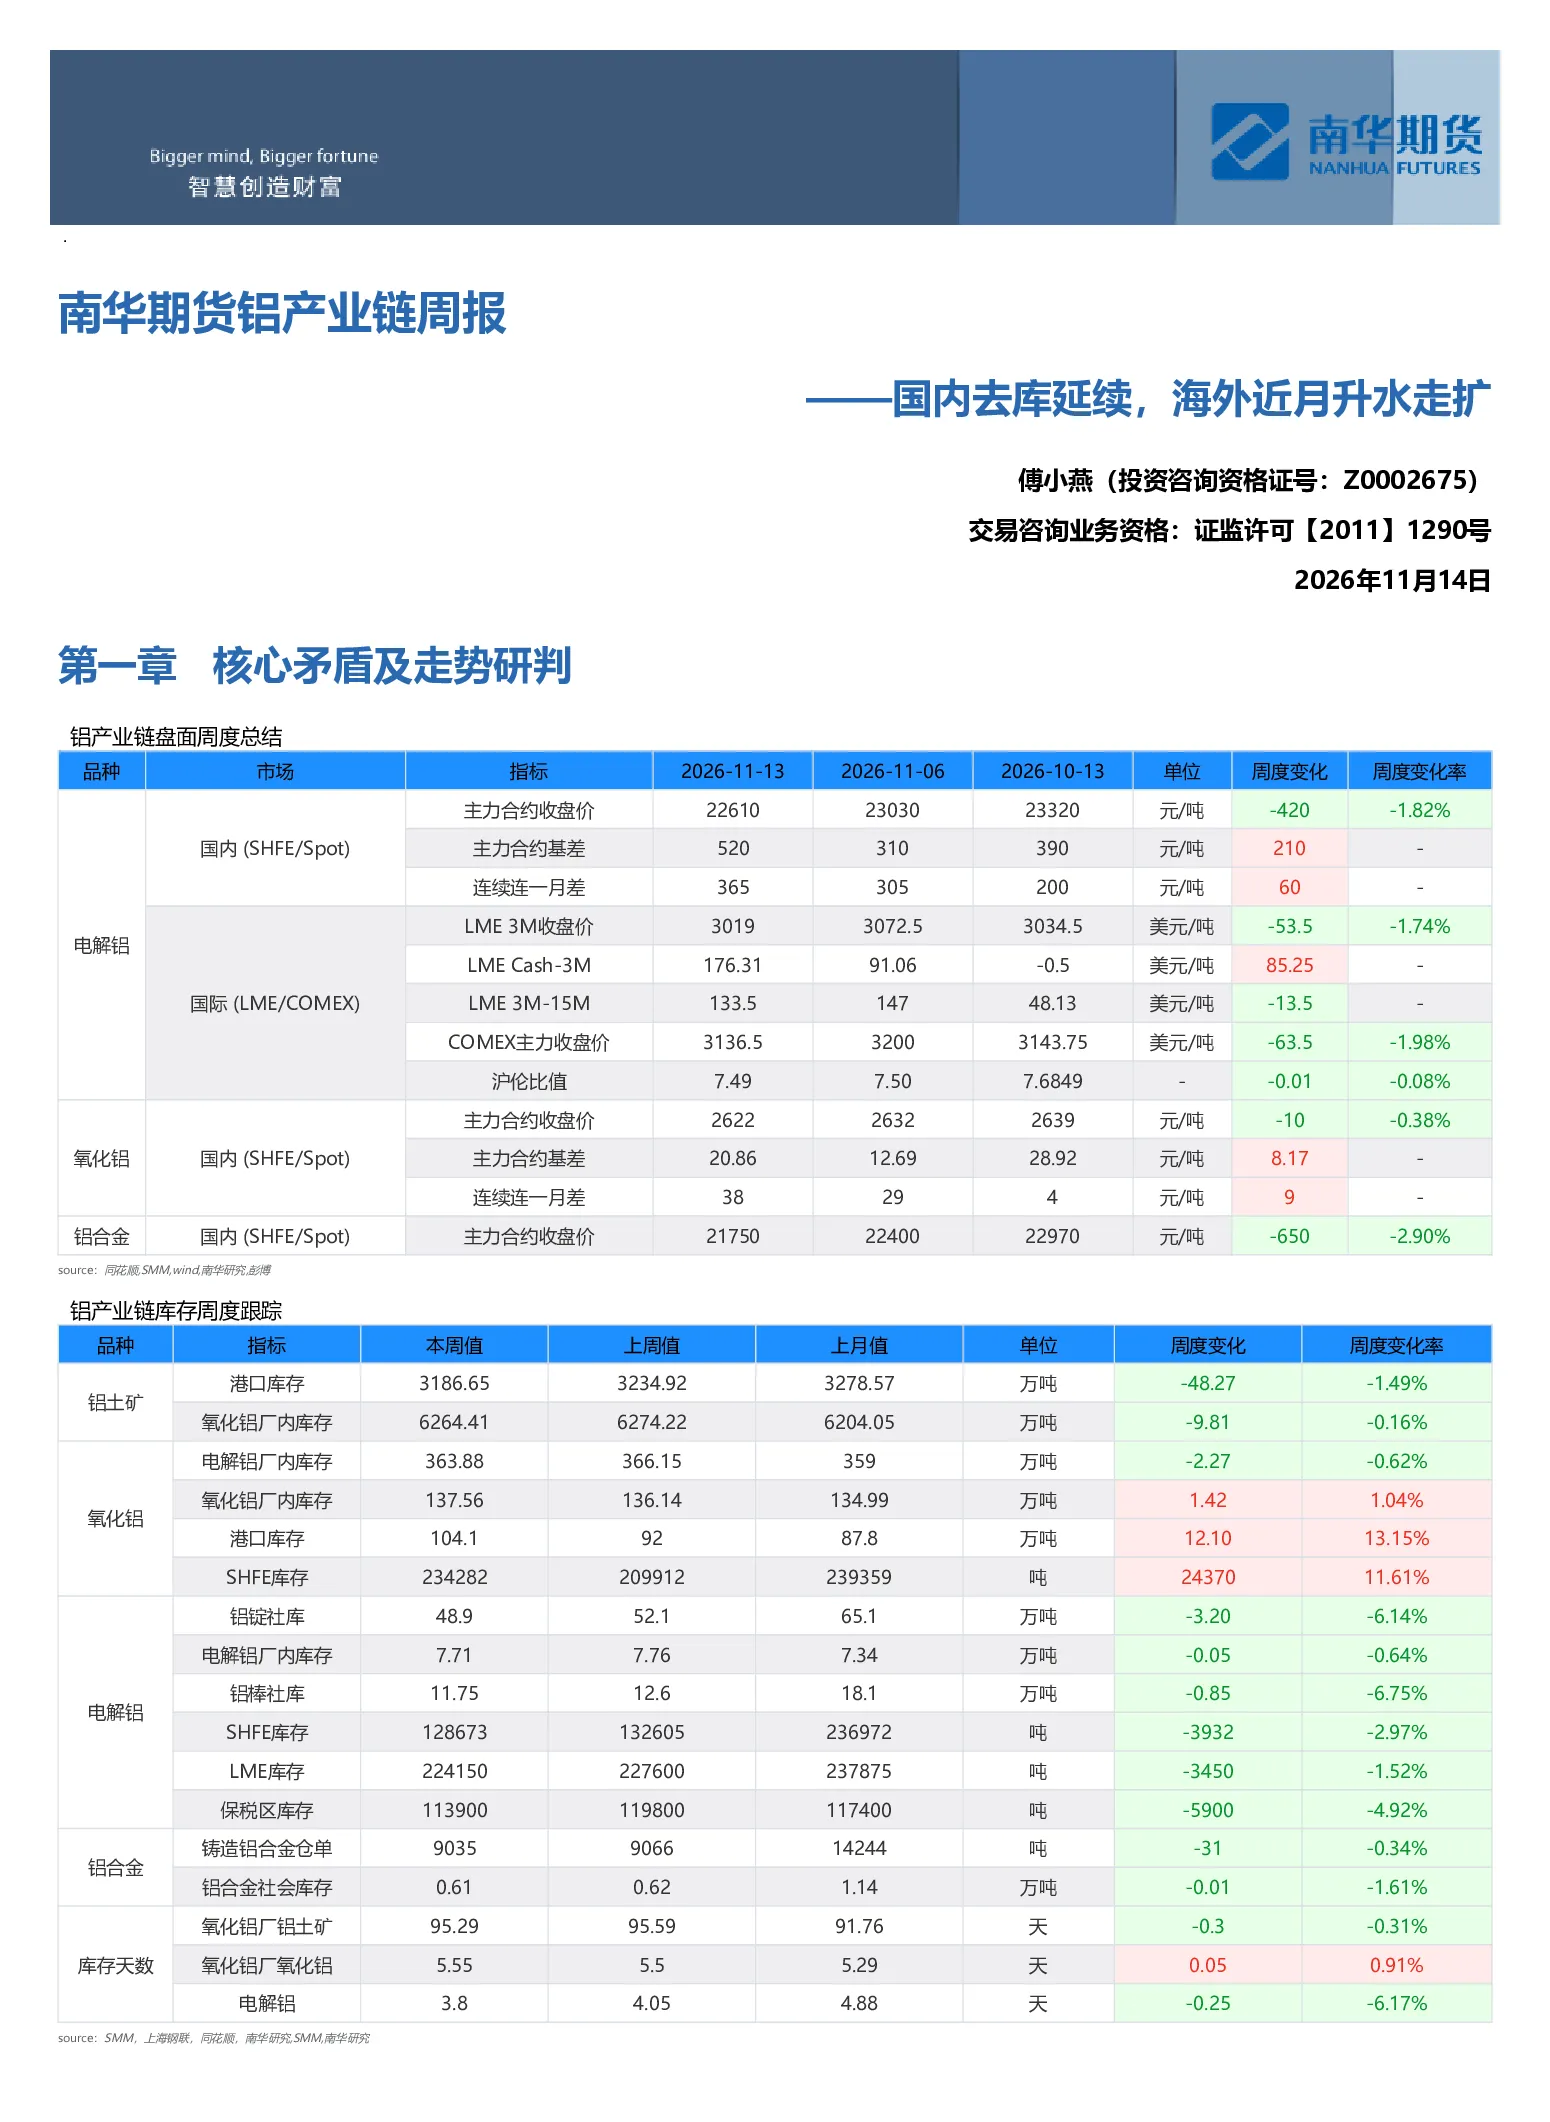
这份研报主要分析了沪铝、美国CPI、中东局势、电解铝、氧化铝、铸造铝合金等关键指标。沪铝方面,国内周度社库重新下降,低库存支撑铝价修复,海外库存持续去化,LME铝Cash-3M升水扩大至176.31美元/吨。美国CPI高于预期,美联储加息预期升温,美元和美债收益率上升压制有色金属估值。中东霍尔木兹海峡航运风险持续。电解铝供应维持高位,需求端铝加工龙头企业开工率降至61.8%,铝材出口环比下降约9.5%。氧化铝供应宽松格局延续,广西部分检修产能恢复,周产量回升至173.6万吨,总库存增加7.56万吨至773.54万吨。铸造铝合金主力下跌650元/吨至21,750元/吨,合规废铝供应偏紧,再生铝龙头企业开工率持平于53.9%。
铝行业未来的发展趋势如何?
铝行业未来发展趋势显示,国内电解铝供应维持高位,海外中东复产及印尼新增产能持续推进,市场对明年供应过剩已有较充分预期。需求端,铝加工龙头企业开工率下降,铝材出口环比回落。海外供应过剩预期压制远期价格,近端低库存支撑价格反弹。氧化铝供应宽松格局延续,库存累积压制价格,后续重点看复产速度与实际出口量。再生铝合规废铝供应偏紧,淡季订单下降及进口货源增加压制价格。这些因素共同决定了铝行业未来供需关系和价格走势。
研报重点分析了哪些方向?
研报重点分析了沪铝、氧化铝、铸造铝合金等品种的价格走势、基差、月差、期限结构以及盘面利润走势。同时,对电解铝、氧化铝、铸造铝合金的供需关系、库存变化、成本利润、品种比价等进行了详细分析。此外,还关注了铝土矿与氧化铝的供应、库存、价格变化,以及电解铝、下游加工、再生铝与进出口情况。这些分析旨在全面评估铝产业链各环节的运行状况和发展趋势。
当前铝市场处于什么状态?
当前铝市场处于近端低库存支撑与远期供应过剩预期相互博弈的阶段。沪铝主力合约下跌420元/吨至22,610元/吨,国内周度社库重新下降,低库存支撑铝价修复;海外库存持续去化,LME铝Cash-3M升水扩大至176.31美元/吨,近月持仓集中加剧交割压力。国内电解铝供应维持高位,需求端铝加工龙头企业开工率降至61.8%,铝材出口环比下降约9.5%。氧化铝供应宽松格局延续,广西部分检修产能恢复,周产量回升至173.6万吨,总库存增加7.56万吨至773.54万吨。铸造铝合金主力下跌650元/吨至21,750元/吨,合规废铝供应偏紧,再生铝龙头企业开工率持平于53.9%。这些因素共同构成了当前铝市场的状态。
研报提示了哪些风险?
研报提示了上行风险和下行风险。上行风险包括海外近月交割压力进一步上升;中东供应或航运受新的实质性扰动;国内铝锭持续快速去库。下行风险包括国内铸锭集中到货、社库连续累积;美联储加息预期继续升温;铝材出口及下游订单明显回落。此外,氧化铝风险包括复产速度超预期推动累库加快,或环保减产扩大带动库存下降。铸造铝合金风险包括合规废铝供应收紧推升成本,或淡季订单下降及进口货源增加压制价格。这些风险因素需要密切关注。