猜你想问
亚世光电前三季度业绩表现如何?
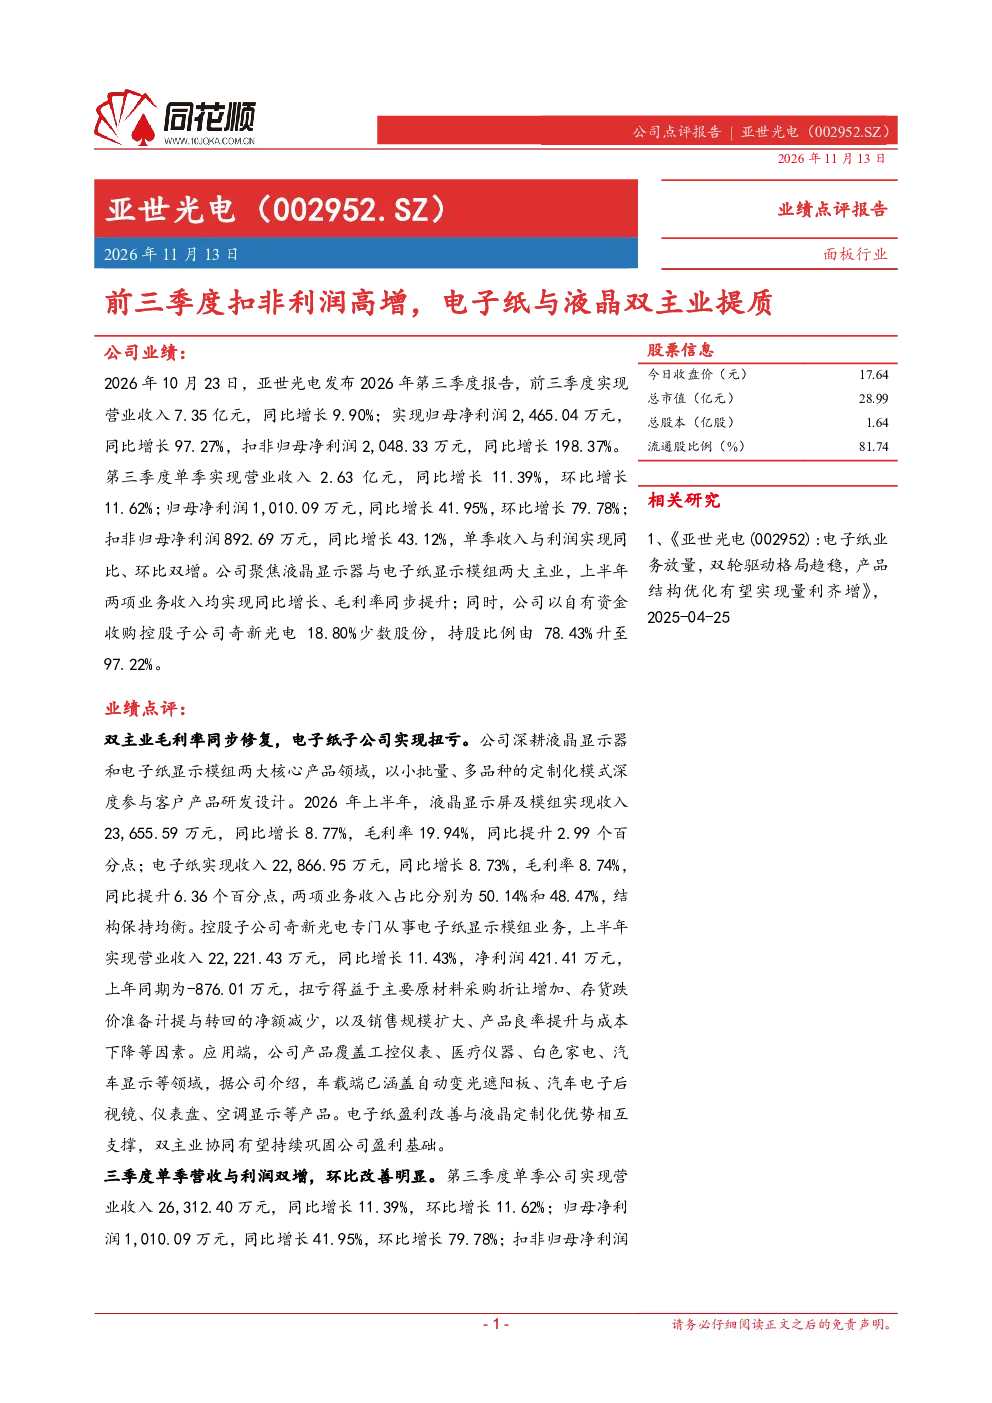
亚世光电2026年前三季度业绩亮眼,扣非归母净利润同比增长198.37%。液晶显示和电子纸业务收入均实现同比增长,毛利率同步提升。液晶显示屏及模组收入同比增长8.77%,毛利率19.94%;电子纸收入同比增长8.73%,毛利率8.74%。控股子公司奇新光电实现扭亏为盈,上半年净利润421.41万元。单季营收2.63亿元,同比增长11.39%,扣非归母净利润892.69万元,环比增长148.09%。
电子纸行业发展趋势如何?
电子纸行业正经历快速发展,亚世光电电子纸业务扭亏为盈,产能利用率提升,成本控制见效。外销毛利率同比提升6.21个百分点至17.66%,国内市场收入同比增长65.48%,占比升至24.69%。行业未来增长潜力大,但需关注原材料价格波动和客户集中度风险。
研报重点分析了亚世光电哪些方面?
研报重点分析了亚世光电双主业协同发展情况,特别是液晶显示和电子纸业务的提质增效。液晶业务收入和毛利率稳步增长,电子纸业务扭亏为盈且市场份额提升。此外,报告还关注了公司产能扩张(越南基地爬坡)、市场拓展(国内收入占比提升)以及股权激励计划,旨在推动中长期增长。
当前电子纸市场现状如何?
当前电子纸市场呈现积极态势,亚世光电三季度订单端表现强劲,存货和应付账款增长反映需求旺盛。公司电子纸产能利用率提升,成本控制成效显著,外销毛利率达17.66%。国内市场收入同比增长65.48%,占比提升至24.69%,显示出市场渗透率加速。但行业整体仍面临原材料价格压力和供应链稳定性挑战。
研报提示了哪些风险?
研报提示需关注原材料价格波动风险,尤其是关键电子纸材料成本变化可能影响盈利能力。此外,客户集中度风险需持续监控,部分大客户订单变化可能对收入稳定性产生影响。同时,行业竞争加剧和新技术迭代也可能对公司市场地位构成挑战。
你可能感兴趣
公司信息更新报告:2026Q3营收及扣非利润双增,化妆品业务提质增效
房地产开源证券2026-10-28
公司信息更新报告2026Q3扣非利润高增,医美女装协同推动经营提质
开源证券2026-10-29
公司信息更新报告:2026Q3扣非利润高增,医美女装协同推动经营提质
纺织服装开源证券2026-10-29
开源商社 朗姿股份2026Q3扣非利润高增医美女装协同推动经营提质
未知机构2026-11-09
疫情影响致前三季度扣非业绩下滑约3成,双主业布局逐步完善,看好后续协同发展
交通运输华创证券2022-10-29
北交所信息更新:越南战略成效显著,2025H1扣非净利高增74%,数字化赋能提质增效
轻工制造开源证券2025-09-02
公司信息更新报告:前三季度扣非净利高增,重点关注Q4业绩表现
开源证券2022-10-25
前三季度业绩高增,提质增效效果显著
文化传媒安信证券2023-10-25
兔宝宝Q3板材主业表现韧性,扣非利润实现高增
中邮证券2026-11-02
扣非主业利润高增,金融资产波动拖累表观利润
信达证券2026-07-16