猜你想问
兔宝宝Q3业绩具体表现如何?
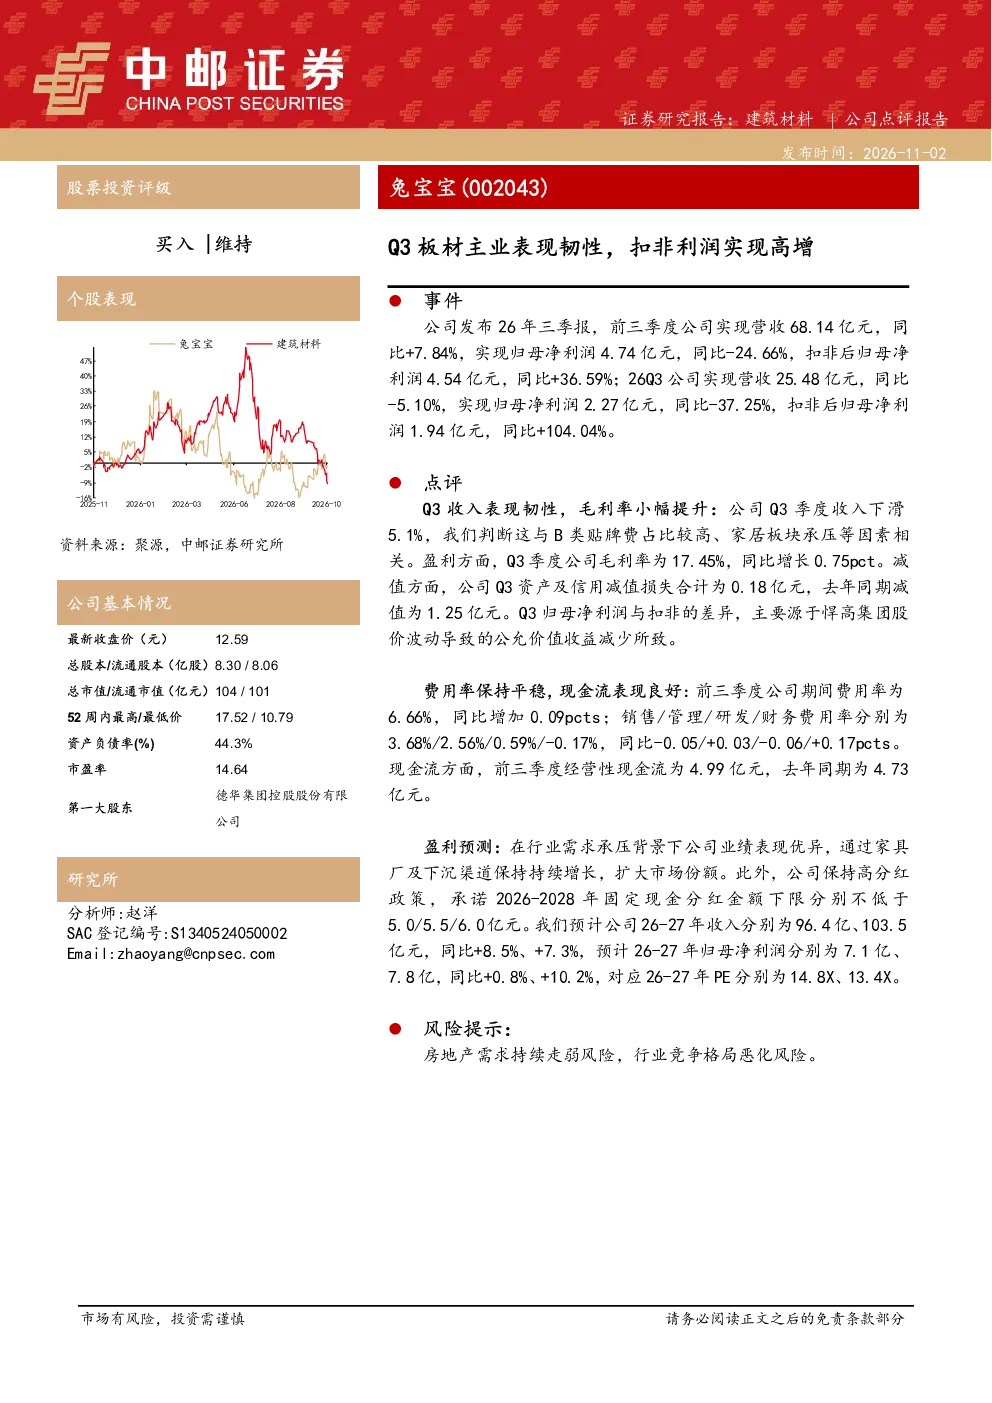
兔宝宝2026年三季报显示,前三季度营收68.14亿元(同比+7.84%),归母净利润4.74亿元(同比-24.66%),但扣非后归母净利润达4.54亿元(同比+36.59%)。Q3单季度营收25.48亿元(同比-5.10%),归母净利润2.27亿元(同比-37.25%),扣非后归母净利润1.94亿元(同比+104.04%)。收入端下滑主要受B类贴牌费占比高、家居板块承压影响,毛利率小幅提升至17.45%,主要因资产减值损失大幅减少。扣非后净利润高增主要源于悍高集团股价波动带来的公允价值收益减少。
兔宝宝所属赛道发展趋势如何?
当前板材行业需求承压,兔宝宝通过家具厂及下沉渠道保持增长,扩大市场份额。公司维持高分红政策,承诺2026-2028年固定现金分红金额下限分别为5.0/5.5/6.0亿元。行业竞争格局持续变化,企业需加强渠道创新与成本控制。兔宝宝通过多元化渠道布局和成本优化,在行业调整期仍能保持韧性,未来需关注原材料价格波动和消费需求变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了兔宝宝Q3板材主业表现及盈利能力变化。报告指出,尽管收入端受B类贴牌费占比高、家居板块承压等因素影响下滑5.1%,但扣非后净利润实现高增,主要得益于毛利率提升和公允价值收益减少。公司通过家具厂及下沉渠道保持增长,扩大市场份额。此外,报告还分析了公司费用结构、经营性现金流情况,并预测了未来两年收入和净利润增长趋势。
当前市场对兔宝宝有何判断?
当前市场对兔宝宝的评价呈现分化。一方面,公司Q3扣非后净利润高增,展现出较强的盈利能力,尤其在行业需求承压背景下,通过多元化渠道布局和成本优化,保持了业绩韧性。另一方面,收入端下滑和毛利率提升幅度有限,反映出行业竞争加剧和原材料成本压力。公司高分红政策有助于稳定投资者信心,但需关注未来房地产市场波动对家居板块的影响。
研报提示了哪些风险?
研报提示的主要风险包括:房地产需求持续走弱风险,可能导致家居板块下游需求疲软;行业竞争格局恶化风险,随着行业集中度提升,龙头企业面临更大竞争压力。此外,原材料价格波动、汇率变动等外部因素也可能影响公司盈利能力。公司需加强成本控制、渠道创新和产品差异化,以应对潜在的市场风险。