猜你想问
中芯国际最新业绩表现如何?
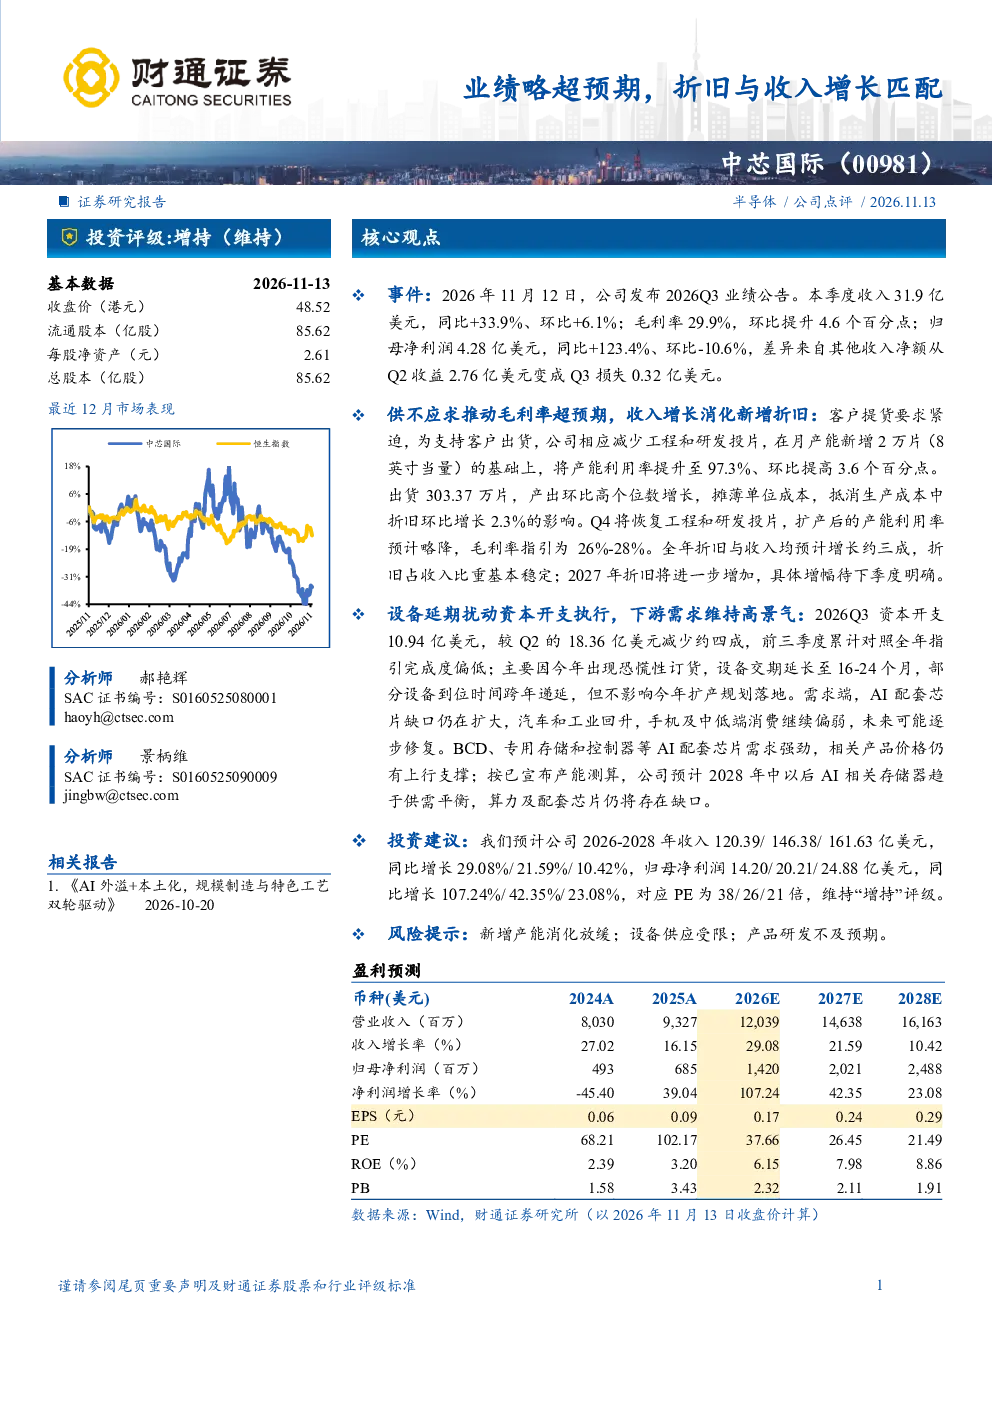
中芯国际2026Q3业绩公告显示,收入31.9亿美元,同比+33.9%、环比+6.1%;毛利率29.9%,环比提升4.6个百分点;归母净利润4.28亿美元,同比+123.4%、环比-10.6%,主要差异来自其他收入净额变化。供不应求推动毛利率超预期,收入增长消化新增折旧,客户提货要求紧迫,产能利用率提升至97.3%。出货303.37万片,产出环比高个位数增长,摊薄单位成本,抵消折旧环比增长2.3%的影响。Q4将恢复工程和研发投片,扩产后的产能利用率预计略降,毛利率指引为26%-28%。全年折旧与收入均预计增长约三成,折旧占收入比重基本稳定;2027年折旧将进一步增加,具体增幅待下季度明确。
AI芯片行业发展趋势如何?
AI芯片行业需求维持高景气,AI配套芯片缺口仍在扩大。中芯国际指出,BCD、专用存储和控制器等AI配套芯片需求强劲,相关产品价格仍有上行支撑。设备延期扰动资本开支执行,2026Q3资本开支10.94亿美元,较Q2减少约四成,主要因设备交期延长至16-24个月。按已宣布产能测算,公司预计2028年中以后AI相关存储器趋于供需平衡,算力及配套芯片仍将存在缺口。汽车和工业回升,手机及中低端消费继续偏弱,未来可能逐步修复。
报告重点分析了哪些方面?
报告重点分析了中芯国际2026Q3业绩表现,包括收入、毛利率、净利润等关键指标,以及产能利用率、出货量、成本控制等细节。同时,报告探讨了AI芯片行业发展趋势,指出AI配套芯片需求强劲,但未来可能趋于供需平衡。此外,报告还分析了资本开支执行情况,指出设备延期对资本开支的影响,以及公司扩产规划对产能利用率的影响。最后,报告预测了公司未来几年的收入和净利润增长情况,并维持“增持”评级。
当前市场现状如何?
当前市场现状显示,AI芯片需求维持高景气,AI配套芯片缺口仍在扩大。中芯国际的业绩表现也印证了这一点,其收入和毛利率均超预期。然而,设备供应受限,导致资本开支执行受到影响,公司不得不减少工程和研发投片。此外,手机及中低端消费市场仍偏弱,未来可能逐步修复。总体而言,市场现状呈现分化态势,AI芯片需求强劲,但其他领域仍面临挑战。
研报提示了哪些风险?
研报提示了新增产能消化放缓、设备供应受限、产品研发不及预期等风险。新增产能消化放缓可能导致公司收入增长不及预期,设备供应受限可能影响公司扩产计划,产品研发不及预期可能导致公司失去市场竞争优势。此外,AI芯片行业竞争激烈,技术更新迅速,公司需要持续加大研发投入,以保持技术领先地位。这些风险需要公司密切关注并采取有效措施加以应对。