猜你想问
报告核心内容是什么?
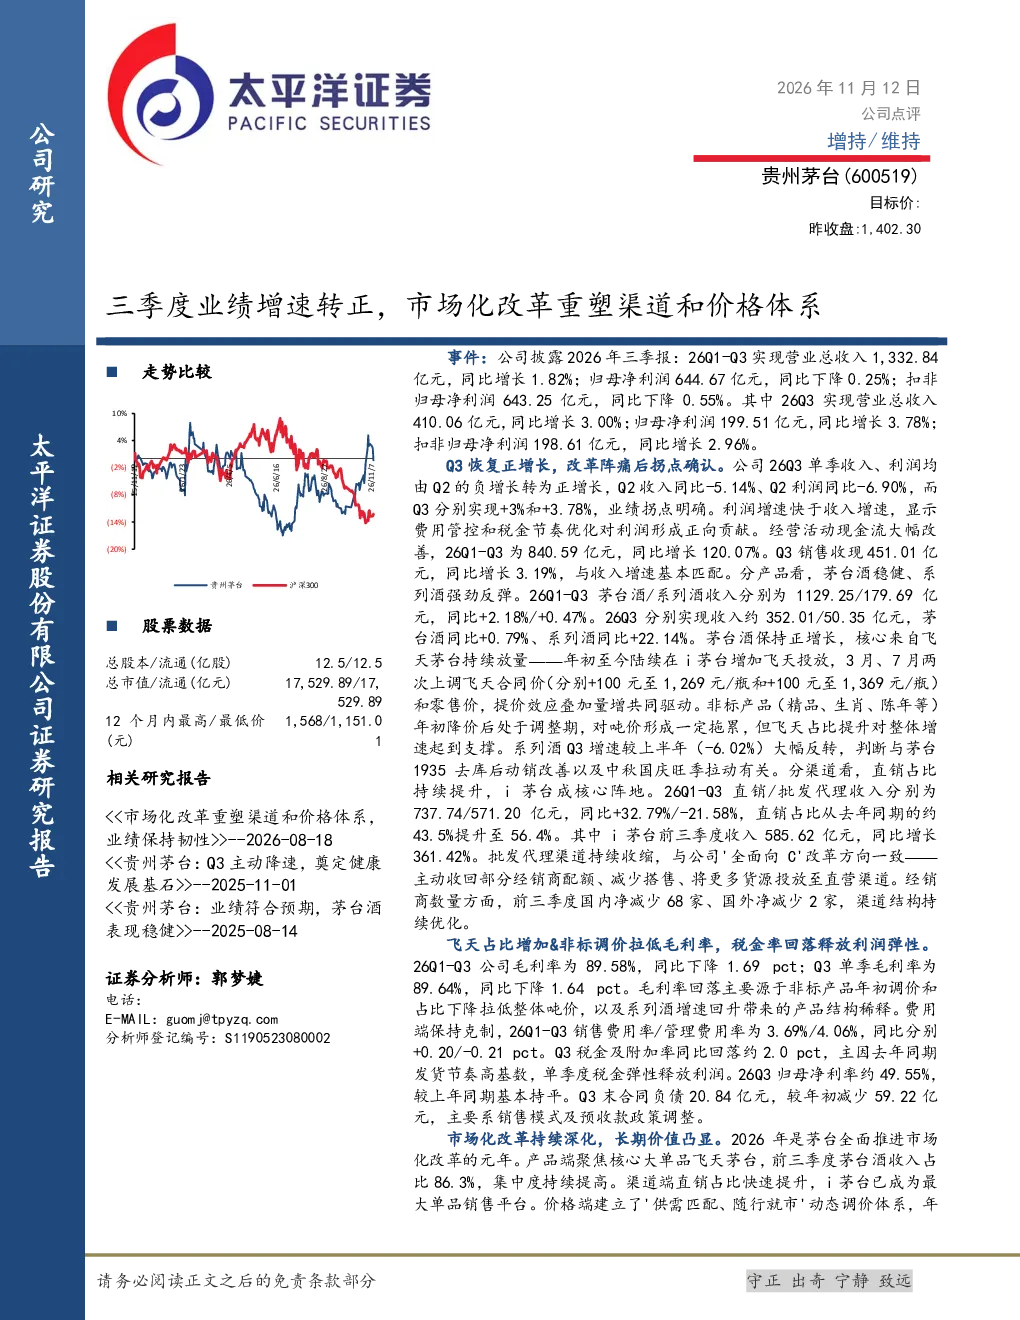
报告显示公司2026年前三季度营业总收入1,332.84亿元,同比增长1.82%;归母净利润644.67亿元,同比下降0.25%。Q3单季收入、利润均由Q2的负增长转为正增长,分别同比增长3.00%和3.78%,确认业绩拐点。利润增速快于收入增速,显示费用管控和税金节奏优化对利润形成正向贡献。经营活动现金流大幅改善,同比增长120.07%。
食品饮料行业发展趋势如何?
报告指出食品饮料行业正经历市场化改革,产品结构优化、渠道结构调整和价格体系动态化成为趋势。直销占比提升,批发代理渠道收缩,品牌集中度提高。系列酒成为重要增长点,但需关注产品结构变化对毛利率的影响。行业整体向C端直接服务转型,推动企业提升运营效率和品牌价值。
报告重点分析了哪些方向?
报告重点分析了公司产品结构变化,茅台酒稳健增长,系列酒强劲反弹,飞天茅台持续放量。渠道结构优化,直销占比快速提升,i茅台成为核心阵地。盈利能力方面,毛利率有所下降,但费用端保持克制,税金节奏优化助力利润增长。市场化改革进展显著,产品、渠道、价格体系全面调整。
当前市场现状如何判断?
当前市场现状显示公司业绩拐点确认,Q3业绩恢复正增长,验证了市场化改革的正确性。产品端聚焦核心大单品,渠道端直销占比提升,价格端动态调价体系逐步建立。行业层面,品牌集中度提升,渠道变革加速,消费者需求升级。但需关注市场竞争加剧和成本上升压力。
研报有哪些风险提示?
研报提示的风险包括终端需求可能不及预期,影响产品销售和收入增长;提价传导可能不及预期,影响利润水平;系列酒调整可能拖累毛利率,影响整体盈利能力。此外,市场竞争加剧和原材料成本上升也可能对公司经营造成压力。
你可能感兴趣
市场化改革重塑渠道和价格体系,业绩保持韧性
食品饮料太平洋证券2026-08-16
食品饮料行业跟踪报告:茅台重塑价格体系,推进市场化改革
食品饮料爱建证券2026-01-19
市场化改革启动,销售渠道和管理体系重塑进行时,重申“买入”
食品饮料中泰证券2016-06-23
市场化改革下的价格体系重构
信达证券2026-03-31
要素市场化改革的背景,原因和影响:要素市场化改革提升中长期潜在经济增速
西部证券2020-04-13
2019年业绩快报点评 :Q4增速转正,工程渠道大幅增长
家用电器中泰证券2020-02-28
2019业绩快报点评:工程渠道发力,拉动Q4收入增速转正
家用电器国泰君安证券2020-02-27
三季度业绩增速转正,公司α属性凸显
机械设备财通证券2022-10-25
业绩增长4成符合预期,费用控制良好,关注市场化改革和外延扩张
休闲服务东吴证券2016-08-24
前三季度净利润增速转正,业绩实现加速重启
金融东吴证券2020-10-30