猜你想问
银龙股份最新业绩表现如何?
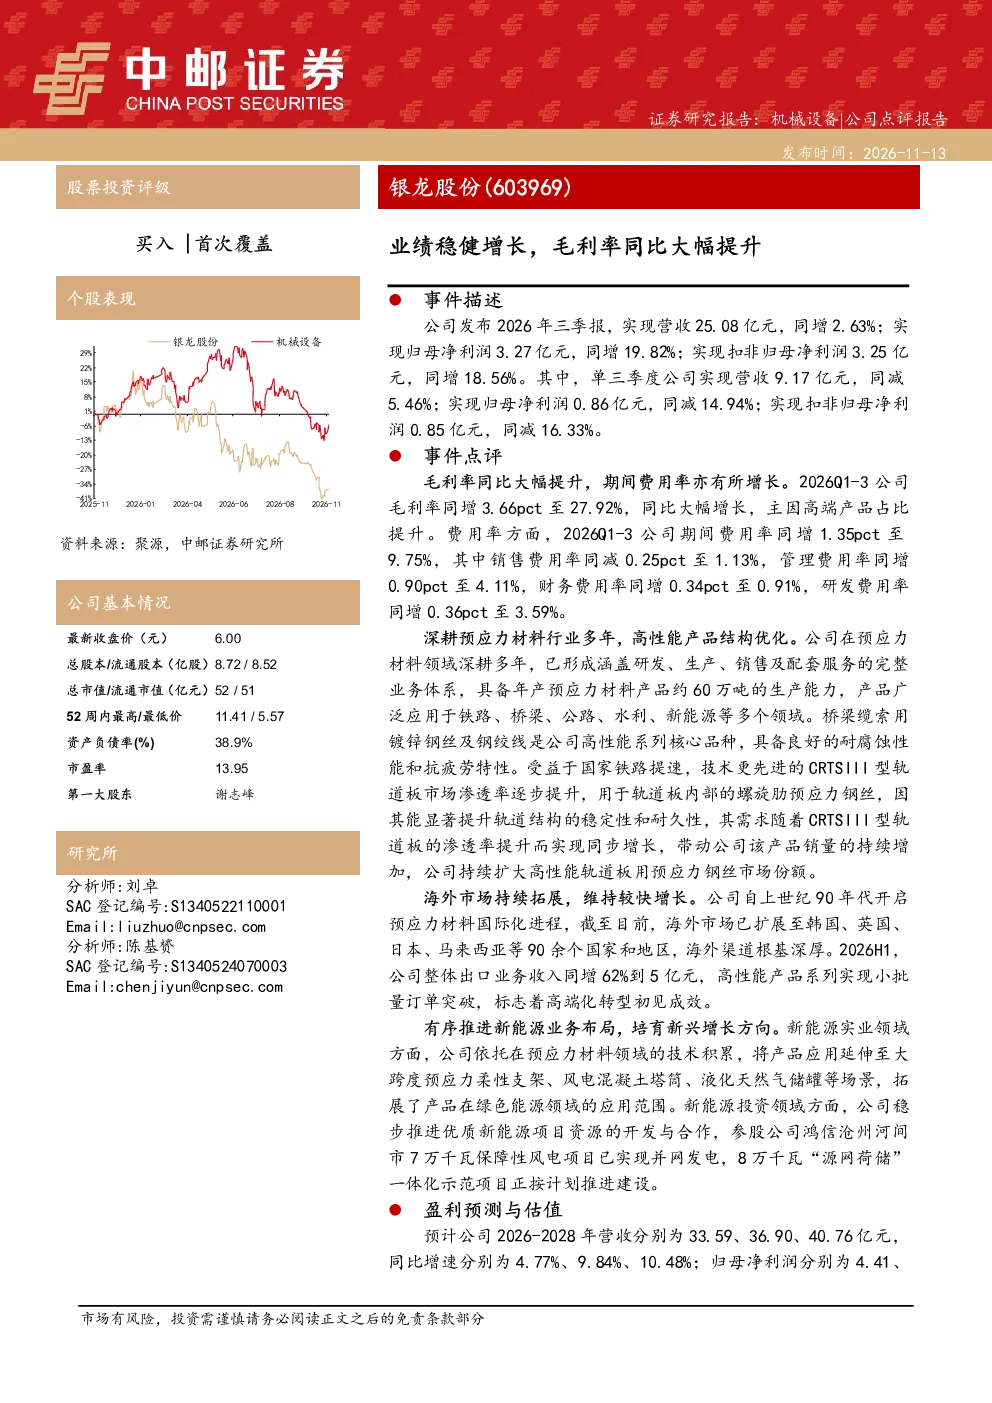
银龙股份2026年前三季度营收25.08亿元,同比增长2.63%,归母净利润3.27亿元,同比增长19.82%。单三季度营收9.17亿元,同比减少5.46%,归母净利润0.86亿元,同比减少14.94%。毛利率同比提升3.66个百分点至27.92%,主要由于高端产品占比提升。期间费用率同比增加1.35个百分点至9.75%,其中销售费用率下降0.25个百分点至1.13%,管理费用率上升0.90个百分点至4.11%,财务费用率上升0.34个百分点至0.91%,研发费用率上升0.36个百分点至3.59%
银龙股份的业务亮点有哪些?
银龙股份深耕预应力材料多年,形成完整业务体系,年产约60万吨,产品广泛应用于铁路、桥梁等领域。高性能轨道板用预应力钢丝需求随CRTSIII型轨道板渗透率提升而增长。海外市场拓展成效显著,已扩展至90余个国家和地区,2026年上半年出口收入同比增长62%至5亿元,高端产品实现小批量订单突破。新能源业务方面,产品应用延伸至大跨度预应力柔性支架、风电塔筒等场景,参股风电项目已并网发电,“源网荷储”项目按计划推进
预应力材料赛道发展趋势如何?
预应力材料行业受益于基础设施建设需求,特别是铁路、桥梁等领域的发展。CRTSIII型轨道板的推广带动高性能轨道板用预应力钢丝需求增长。同时,新能源领域如风电塔筒、大跨度预应力柔性支架等场景对预应力材料的需求也在提升。行业竞争格局稳定,头部企业如银龙股份凭借技术积累和品牌优势,有望受益于行业景气度提升
银龙股份的市场现状如何?
银龙股份在预应力材料领域具备领先地位,产品广泛应用于铁路、桥梁等关键基础设施领域,技术实力和市场份额均较为突出。公司积极拓展海外市场,已覆盖90余个国家和地区,出口业务增长迅速。新能源业务方面,公司产品应用场景不断拓展,参股风电项目已并网发电,展现出多元化发展潜力
银龙股份研报有哪些风险提示?
银龙股份面临的主要风险包括海外市场开拓不及预期、国内市场景气度下滑以及行业竞争加剧。海外市场拓展受政策、汇率等因素影响,存在不确定性;国内基础设施建设增速放缓可能影响公司业绩;行业竞争加剧可能导致价格压力上升。此外,原材料价格波动和研发投入增加也是需要关注的因素