猜你想问
本周债券市场主要政策动态有哪些?
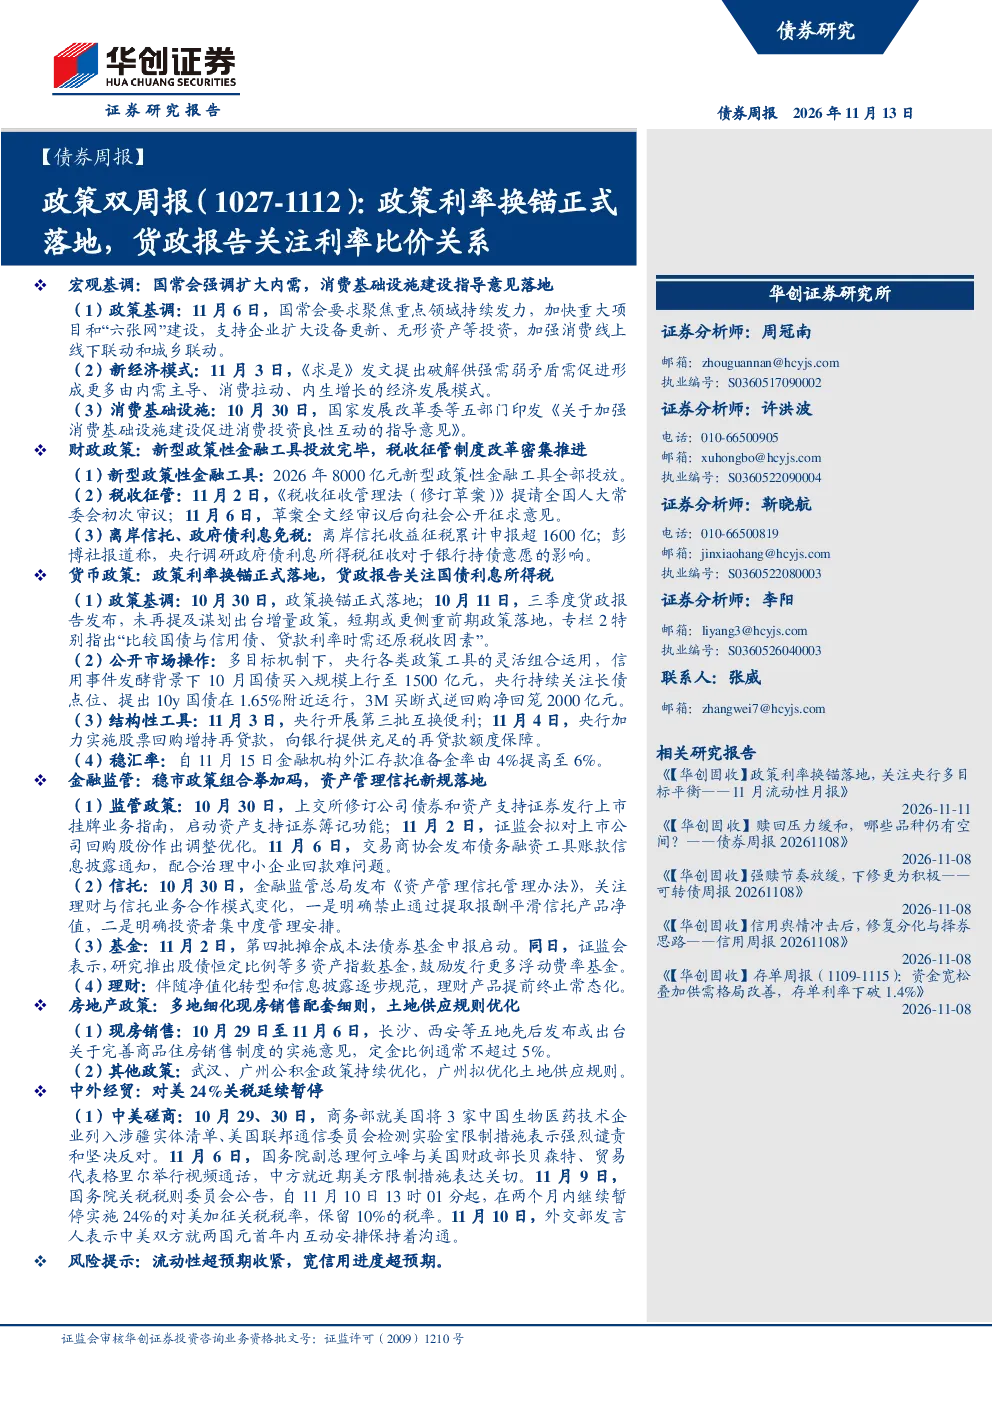
本周政策动态包括国常会强调扩大内需,支持企业投资和消费联动;8000亿元新型政策性金融工具已投放;政策利率换锚正式落地,隔夜逆回购利率为1.25%;央行10月国债买入规模上行至1500亿元;金融监管总局发布《资产管理信托管理办法》,禁止平滑信托产品净值。
债券行业未来发展趋势如何?
未来趋势需关注内需主导的经济发展模式形成,新型政策性金融工具和基础设施REITs将发挥更大作用。税收征管制度改革、离岸信托收益征税政策、政府债利息免税政策等可能影响市场供需。金融监管加强,理财产品提前终止常态化,需关注债券基金创新方向。
本报告重点分析了哪些方向?
本报告重点分析了宏观政策对债券市场的影响,包括财政政策(新型政策性金融工具投放)、货币政策(利率换锚、国债买入规模)、金融监管(信托管理办法、债券基金创新)以及房地产政策(现房销售配套细则)等对市场流动性和利率走势的潜在影响。
当前债券市场现状如何判断?
当前市场需关注供强需弱问题,政策端正推动形成内需主导模式。资金面方面,央行通过多种工具提供充足流动性,但需警惕流动性超预期收紧风险。利率端,政策利率换锚落地,长债点位需持续关注。监管层面,上交所修订业务指南,金融监管总局加强净值管理。
本报告提示了哪些风险?
本报告提示的主要风险包括流动性超预期收紧可能带来的市场波动,以及宽信用进度不及预期可能影响政策效果。需关注政策利率调整对长端利率的传导,以及金融监管加强对债券产品设计和销售的影响。税收政策变化可能对离岸信托收益和政府债利息收入产生影响,需持续跟踪政策动向。
你可能感兴趣
12月13日债券舆情日报:11月财政收入同比年内首降非税收入等下降较多
上海证券2017-12-13
11月13日债券舆情日报:乐视网:无力继续履行无息借款的承诺,亦无力履行增持
上海证券2017-11-13
2026年11月13日甲醇早报
大越期货2026-11-13
东方 每日财经十条 2026年11月13日 周五 盘前
未知机构2026-11-13
2026年11月13日西部证券晨会纪要
西部证券2026-11-13
2026年11月13日AI算力与半导体卖方会议纪要
未知机构2026-11-13
2026年11月13日申万期货品种策略日报-黄金白银
申万期货2026-11-13
宝城期货国债期货早报(2026年11月13日)
宝城期货2026-11-13
2026年11月13日铂钯早报
永安期货2026-11-13
2026年11月13日财信证券晨会纪要
财信证券2026-11-13