猜你想问
这份贵金属产业周报主要分析了哪些内容?
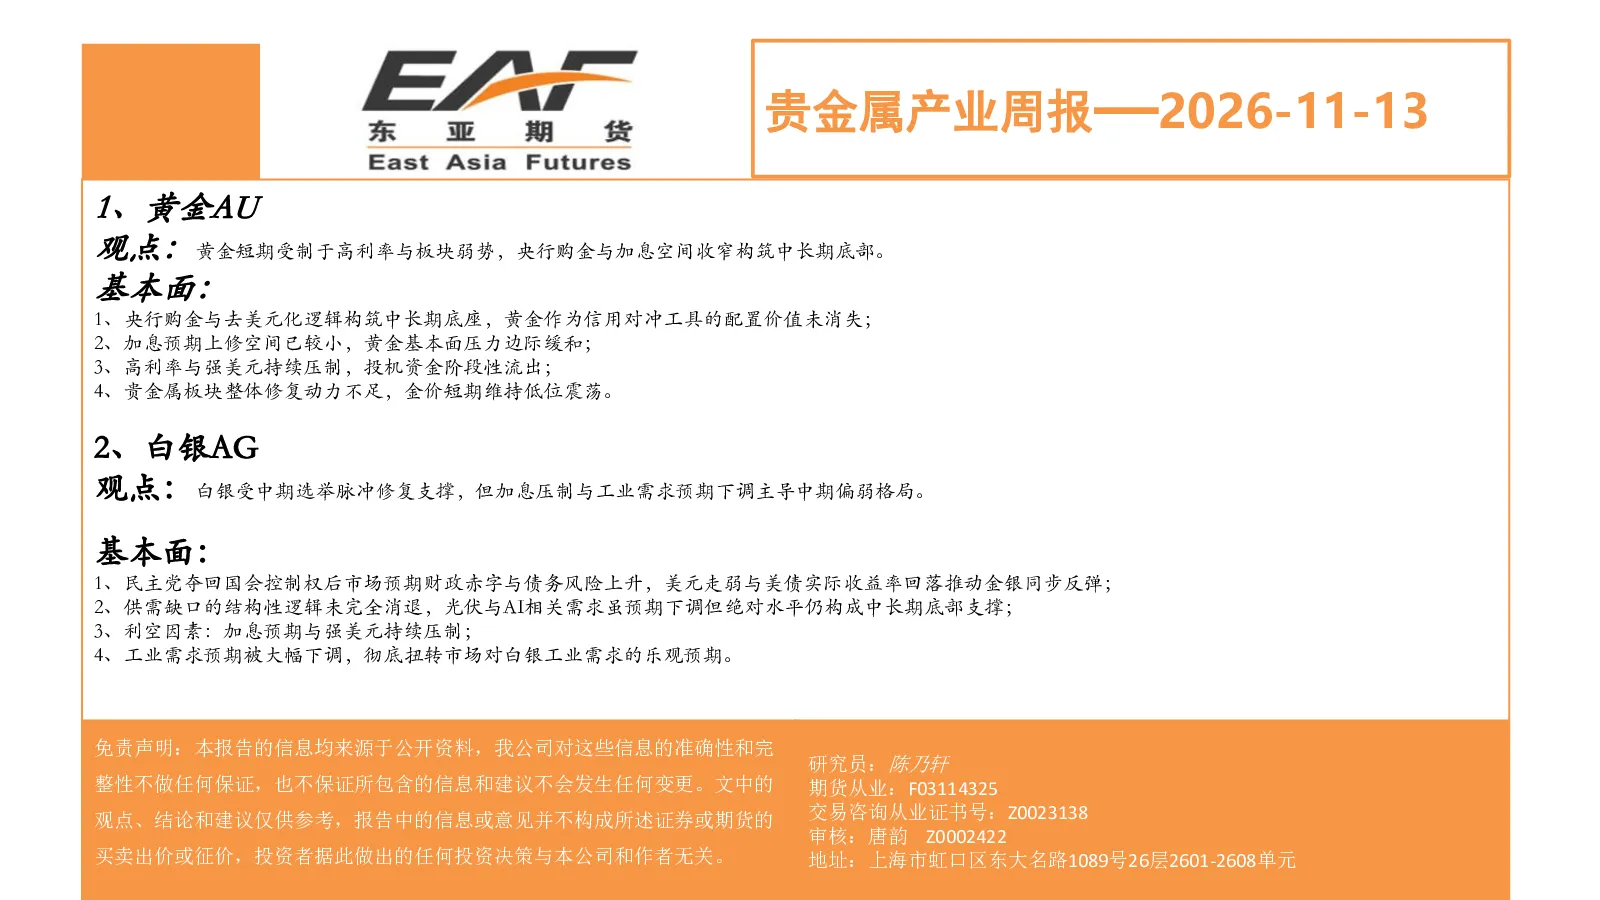
这份周报主要分析了黄金和白银的市场观点。黄金短期受高利率与板块弱势压制,但央行购金与加息空间收窄构筑中长期底部;基本面方面,央行购金与去美元化逻辑构筑中长期底座,黄金作为信用对冲工具的配置价值未消失,加息预期上修空间已较小,黄金基本面压力边际缓和,但高利率与强美元持续压制,投机资金阶段性流出,贵金属板块整体修复动力不足,金价短期维持低位震荡。白银受中期选举脉冲修复支撑,但加息压制与工业需求预期下调主导中期偏弱格局;基本面方面,民主党夺回国会控制权后市场预期财政赤字与债务风险上升,美元走弱与美债实际收益率回落推动金银同步反弹,供需缺口的结构性逻辑未完全消退,光伏与AI相关需求虽预期下调但绝对水平仍构成中长期底部支撑,但加息预期与强美元持续压制,工业需求预期被大幅下调,彻底扭转市场对白银工业需求的乐观预期。
贵金属产业未来发展趋势如何?
贵金属产业未来发展趋势需关注多个因素。黄金方面,央行购金与去美元化逻辑构筑中长期底座,黄金作为信用对冲工具的配置价值未消失,但短期内仍受高利率与强美元压制,金价短期维持低位震荡。白银方面,中期选举脉冲修复支撑,但加息压制与工业需求预期下调主导中期偏弱格局,供需缺口的结构性逻辑未完全消退,光伏与AI相关需求虽预期下调但绝对水平仍构成中长期底部支撑。整体来看,贵金属板块修复动力不足,需关注全球经济形势、美元走势及利率政策变化对市场的影响。
报告中重点分析了黄金和白银的哪些方面?
报告中重点分析了黄金和白银的市场观点。黄金方面,短期受高利率与板块弱势压制,央行购金与加息空间收窄构筑中长期底部;基本面关注央行购金与去美元化逻辑、加息预期变化、高利率与强美元压制、投机资金流动及板块修复动力。白银方面,受中期选举脉冲修复支撑,但加息压制与工业需求预期下调主导中期偏弱格局;基本面关注民主党夺回国会控制权对市场预期的影响、供需缺口结构性逻辑、光伏与AI相关需求、加息预期与强美元压制、工业需求预期变化。
当前贵金属市场现状如何判断?
当前贵金属市场现状呈现分化格局。黄金短期受高利率与板块弱势压制,但中长期底部支撑逐渐显现,央行购金与去美元化逻辑构筑底座,加息预期上修空间已较小,基本面压力边际缓和,但高利率与强美元持续压制,投机资金阶段性流出,金价短期维持低位震荡。白银受中期选举脉冲修复支撑,但加息压制与工业需求预期下调主导中期偏弱格局,美元走弱与美债实际收益率回落推动金银同步反弹,供需缺口结构性逻辑未完全消退,光伏与AI相关需求虽预期下调但绝对水平仍构成中长期底部支撑,但加息预期与强美元持续压制,工业需求预期被大幅下调,市场对白银工业需求的乐观预期被扭转。
投资贵金属需注意哪些风险?
投资贵金属需注意以下风险:1. 政策风险,如美联储加息政策变化可能影响贵金属价格;2. 市场风险,贵金属价格受全球宏观经济、地缘政治等因素影响较大,市场波动风险需关注;3. 基本面风险,黄金和白银的供需关系、工业需求变化等因素可能影响价格走势;4. 流动性风险,部分贵金属品种流动性较差可能影响交易成本;5. 信息风险,市场信息不对称可能导致投资决策失误。投资者需充分了解市场动态,谨慎决策。