猜你想问
东方证券2026年三季报核心内容有哪些?
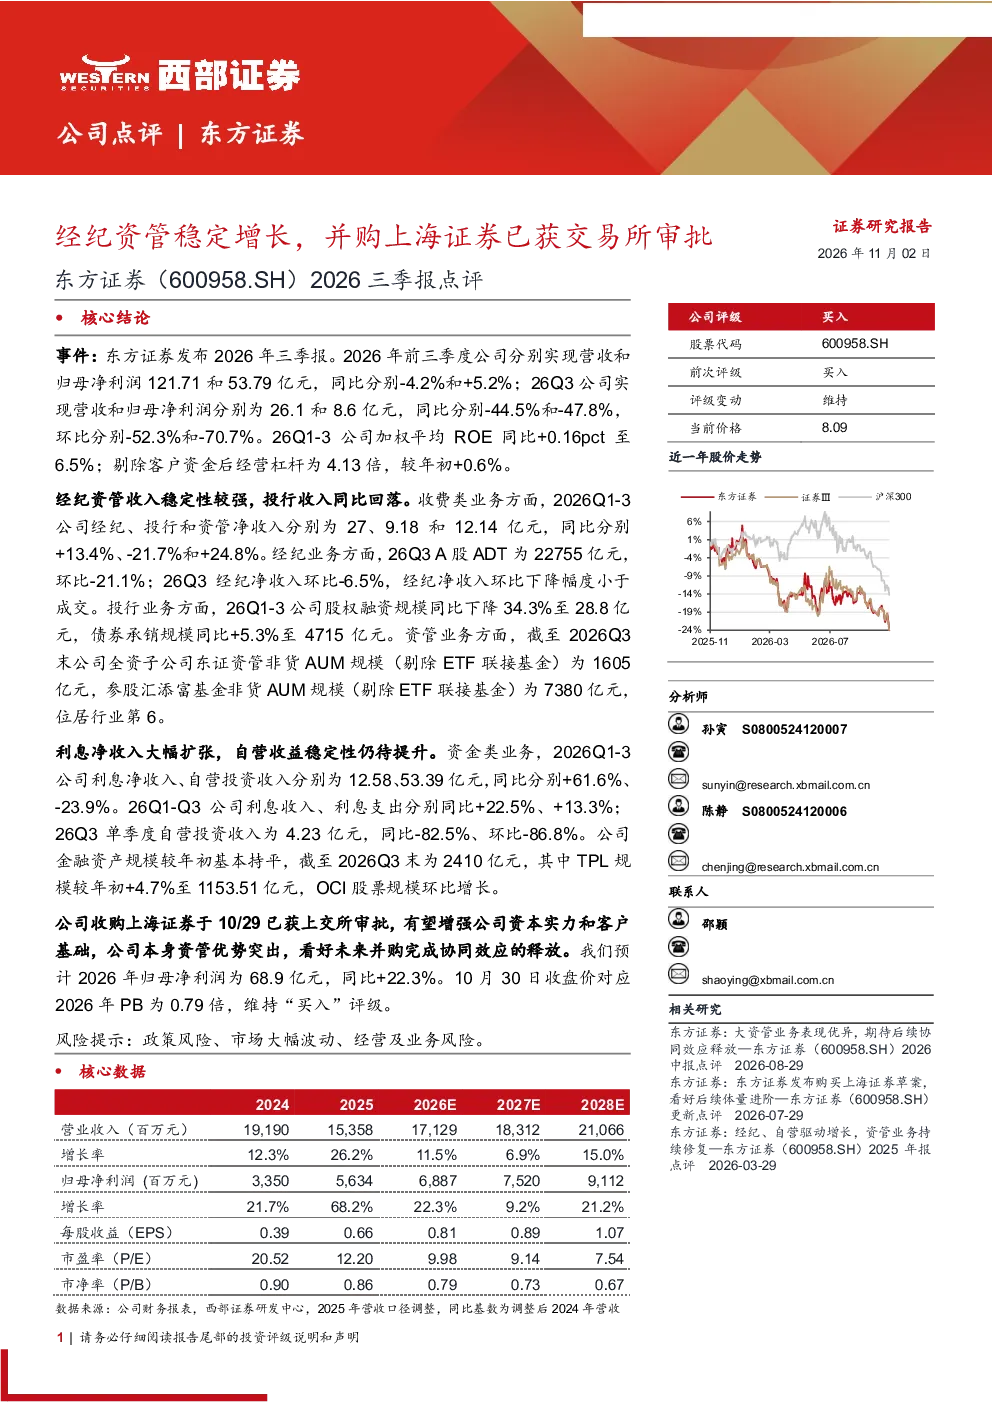
东方证券2026年三季报显示,公司前三季度营收121.71亿元,同比-4.2%;归母净利润53.79亿元,同比+5.2%。26Q3营收26.1亿元,同比-44.5%;归母净利润8.6亿元,同比-47.8%。加权平均ROE同比+0.16pct至6.5%,剔除客户资金后经营杠杆为4.13倍,较年初+0.6%。经纪资管收入稳定,26Q1-3经纪净收入27亿元,同比+13.4%;资管净收入12.14亿元,同比+24.8%。投行业务回落,股权融资规模同比下降34.3%至28.8亿元。利息净收入扩张,26Q1-3利息净收入12.58亿元,同比+61.6%。自营投资收入同比-23.9%。
证券行业发展趋势如何?
东方证券2026年三季报显示,证券行业整体面临挑战,经纪业务受市场波动影响,但资管业务保持增长。行业竞争激烈,头部券商如汇添富基金在资管规模上领先,东证资管非货AUM规模1605亿元,行业第6。投行业务受资本市场环境变化影响,股权融资规模同比下降34.3%。未来行业发展趋势将取决于资本市场改革力度、投资者结构变化及金融科技应用深度。
东方证券报告重点分析了哪些方面?
东方证券2026年三季报重点分析了公司营收利润变化、业务板块表现及并购进展。报告显示,公司营收略降但利润微增,经纪资管业务稳定,投行业务回落,利息净收入扩张。自营投资收入下降明显。公司收购上海证券已获上交所审批,有望增强资本实力和客户基础,资管优势突出。
当前证券市场现状如何?
东方证券2026年三季报反映,当前证券市场面临波动,A股ADT环比-21.1%,经纪净收入环比-6.5%。投行业务受资本市场环境影响,股权融资规模同比下降34.3%。行业竞争加剧,头部券商在资管规模上优势明显。市场环境变化对券商经营带来挑战,需关注政策调整及市场情绪变化。
东方证券研报有哪些风险提示?
东方证券2026年三季报提示,公司面临政策风险、市场大幅波动风险及经营业务风险。政策风险包括监管政策调整对业务的影响;市场大幅波动风险主要来自股市波动对自营投资及经纪业务的影响;经营业务风险涉及市场竞争加剧及业务创新不足等。需关注这些风险对公司未来业绩的潜在影响。