猜你想问
东方证券2026年三季报核心内容有哪些?
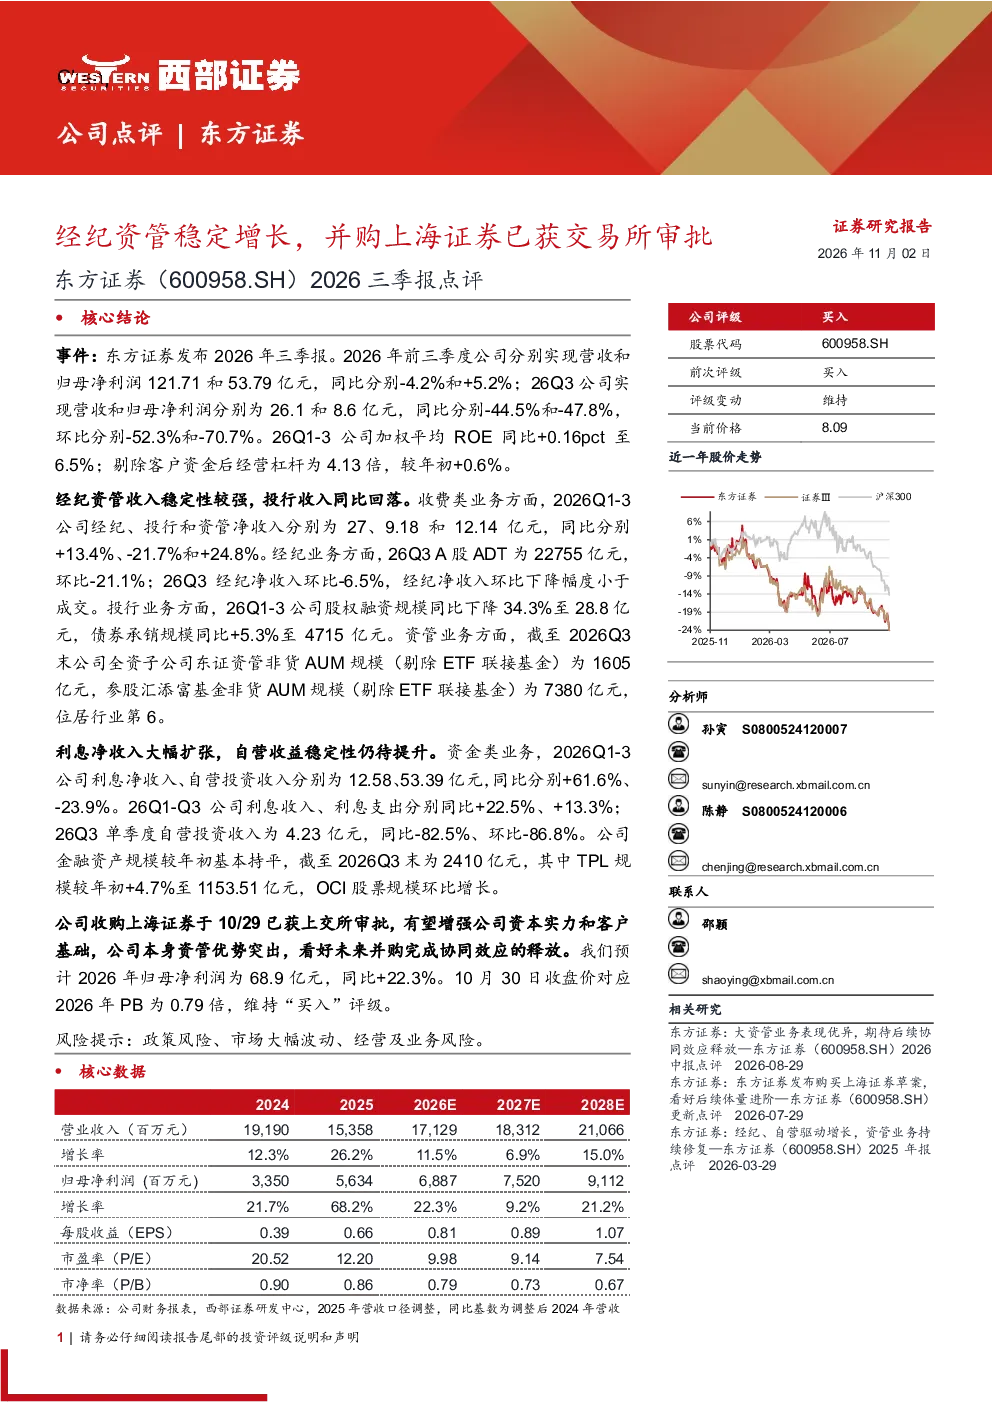
东方证券2026年三季报显示公司整体业绩呈现分化态势。前三季度营收121.71亿元,同比-4.2%;归母净利润53.79亿元,同比+5.2%。单季度营收26.1亿元,同比-44.5%;归母净利润8.6亿元,同比-47.8%。加权平均ROE同比+0.16pct至6.5%,剔除客户资金后经营杠杆为4.13倍,较年初+0.6%。
东方证券经纪资管业务发展情况如何?
东方证券经纪资管业务稳定增长。收费类业务中,经纪净收入27亿元,同比+13.4%;资管净收入12.14亿元,同比+24.8%。经纪业务方面,A股ADT环比-21.1%,但净收入环比仅下降6.5%。资管业务方面,截至2026Q3末,东证资管非货AUM规模1605亿元,行业排名第六。
东方证券投行业务和利息净收入表现怎样?
东方证券投行业务收入回落,股权融资规模同比下降34.3%至28.8亿元。利息净收入大幅扩张,2026Q1-3利息净收入12.58亿元,同比+61.6%。自营投资收入53.39亿元,同比-23.9%。26Q3单季度自营投资收入4.23亿元,同比-82.5%、环比-86.8%。
东方证券并购上海证券进展及市场现状如何?
东方证券收购上海证券的方案已获上交所审批,有望增强资本实力和客户基础。分析师预计2026年归母净利润68.9亿元,同比+22.3%,维持“买入”评级。公司金融资产规模较年初基本持平,其中TPL规模较年初+4.7%至1153.51亿元,OCI股票规模环比增长。
东方证券研报存在哪些风险提示?
东方证券研报提示政策风险、市场大幅波动、经营及业务风险。报告显示公司经营杠杆较年初+0.6%至4.13倍,自营投资收入大幅波动,需关注市场环境和政策变化对公司业务的影响。
你可能感兴趣
投资银行业与经纪业行业《上海国际金融中心建设“十四五”规划》点评:沪上金融十四五规划出台,资管迎利好
金融国泰君安证券2021-08-24
证券行业周报:证监会再提资管行业监管 IPO审批明显提速
金融国盛证券2016-11-21
证券行业中报总结:经纪自营拖累业绩 投行资管挑大梁
金融上海证券2016-09-08
2022年三季报点评:业绩稳健增长;重组方案已获股东大会审批
国防军工民生证券2022-10-29
投资银行业与经纪业行业关于券商拟参与竞买民生证券股权的点评:抢抓外延并购良机,力求实现跨越发展
金融国泰君安证券2023-03-13
投资银行业与经纪业行业事件快评:关于券商拟参与竞买民生证券股权的点评-抢抓外延并购良机,力求实现跨越发展
金融国泰君安证券2023-03-13
城投债发行审批周度跟踪:城投净融资继续回升,交易所批文通过规模提升时间缩短
信达证券2024-03-04
定增获交易所审批通过,集团公司受让江苏德龙债权关联交易稳步推进
交通运输东吴证券2024-12-02
2024年12月城投债发行审批月度跟踪:12月交易所发债声明市场化经营同时新增融资的案例出现
信达证券2025-01-07
投资银行业与经纪业行业沪深交易所下调基金交易经手费的点评:基金交易经手费下调,利好券商业绩提升
金融国泰君安证券2021-06-30