猜你想问
杭叉集团2026年三季报核心内容是什么?
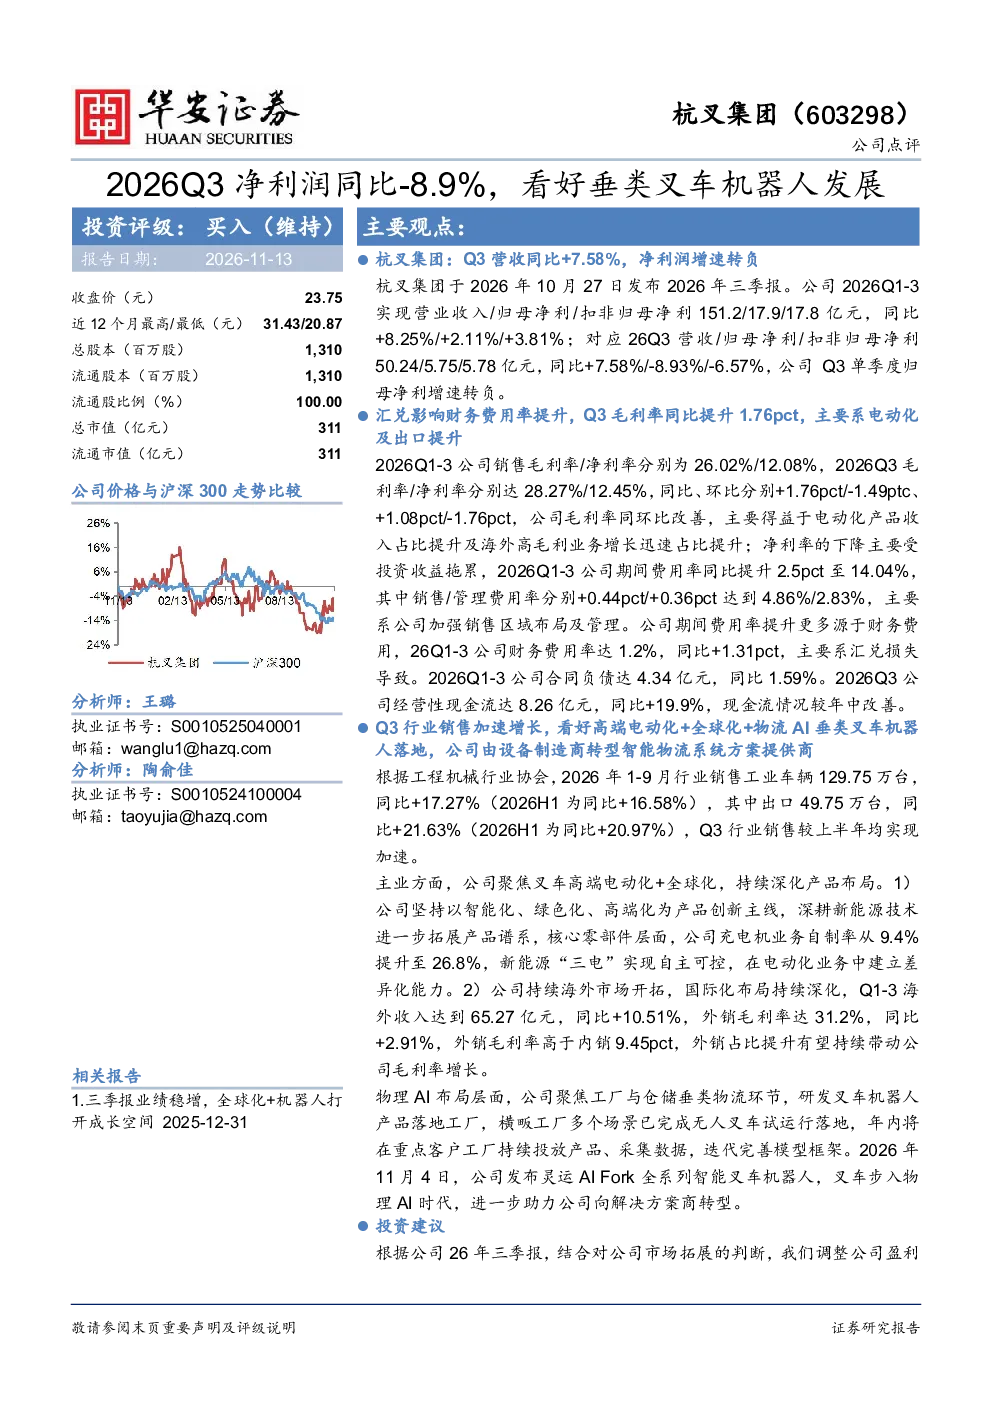
杭叉集团2026年三季报显示,公司营收保持稳健增长,但单季度净利润增速转负。报告期内,公司聚焦叉车高端电动化、全球化布局,并积极拓展物流AI垂类叉车机器人业务,向智能物流系统方案提供商转型。具体来看,2026年前三季度,公司实现营业收入151.2亿元,同比增长8.25%;归母净利润17.9亿元,同比增长2.11%。其中,Q3单季度营收50.24亿元,同比增长7.58%,但归母净利润5.75亿元,同比下降8.93%,增速转负。公司通过深耕新能源技术,充电机自制率提升至26.8%,新能源“三电”实现自主可控,建立电动化业务差异化能力。同时,持续深化海外市场布局,外销毛利率高于内销,外销占比提升将带动整体毛利率增长。此外,公司聚焦工厂与仓储垂类,研发叉车机器人产品,横畈工厂多个场景已完成无人叉车试运行,年内将在重点客户工厂持续投放并迭代完善模型框架。
机械设备行业发展趋势如何?
根据工程机械行业协会数据,2026年1-9月行业销售工业车辆129.75万台,同比增长17.27%,其中出口49.75万台,同比增长21.63%。Q3行业销售较上半年加速增长。行业发展趋势显示,电动化、智能化、全球化是主要方向。电动化方面,新能源叉车需求持续提升,企业加速布局相关技术和供应链;智能化方面,AI技术在物流装备中的应用日益广泛,推动叉车机器人等智能设备发展;全球化方面,企业积极拓展海外市场,提升国际竞争力。这些趋势为杭叉集团等龙头企业提供了发展机遇,但也带来了市场竞争加剧和技术迭代加快的挑战。
杭叉集团报告重点分析了哪些方向?
杭叉集团报告重点分析了公司电动化、全球化和物流AI三大业务方向。在电动化方面,公司深耕新能源技术,充电机自制率提升至26.8%,新能源“三电”实现自主可控,建立电动化业务差异化能力。在全球化方面,公司持续深化海外市场布局,外销毛利率达31.2%(高于内销9.45pct),外销占比提升有望持续带动毛利率增长。在物流AI方面,公司聚焦工厂与仓储垂类,研发叉车机器人产品,横畈工厂多个场景已完成无人叉车试运行,年内将在重点客户工厂持续投放并迭代完善模型框架。此外,报告还分析了公司财务数据,如毛利率、净利率、现金流等,以及行业整体表现和公司未来转型方向。
当前机械设备市场现状如何?
当前机械设备市场呈现稳健增长态势,电动化和智能化成为行业主要特征。从整体市场看,2026年1-9月工业车辆销售同比增长17.27%,其中出口增长21.63%,显示出行业强劲的增长动力。电动化方面,新能源叉车需求持续提升,企业加速布局相关技术和供应链,推动行业向绿色化转型。智能化方面,AI技术在物流装备中的应用日益广泛,叉车机器人等智能设备逐渐成为市场热点,推动行业向自动化、智能化方向发展。同时,市场竞争加剧,企业需要不断提升技术水平和产品竞争力以应对市场变化。
杭叉集团研报有哪些风险提示?
杭叉集团研报提示了多项风险因素,包括宏观经济与国际形势变化可能影响市场需求和供应链;市场竞争加剧可能导致产品价格下降和利润率下滑;产品研发存在不确定性,新技术和新产品的市场接受度存在风险;原材料价格波动可能影响生产成本;应收账款回收存在坏账风险;行业与市场风险包括政策变化、技术迭代加快等;出口及汇率波动可能影响海外市场业绩;产能扩张不及预期可能导致市场机会错失;业务扩张不及预期可能影响公司发展目标;核心技术人员流动可能影响产品研发和技术创新;政府补助及税收优惠波动可能影响公司盈利水平。这些风险需要公司密切关注并采取相应措施进行管理。