猜你想问
这份研报的核心内容是什么?
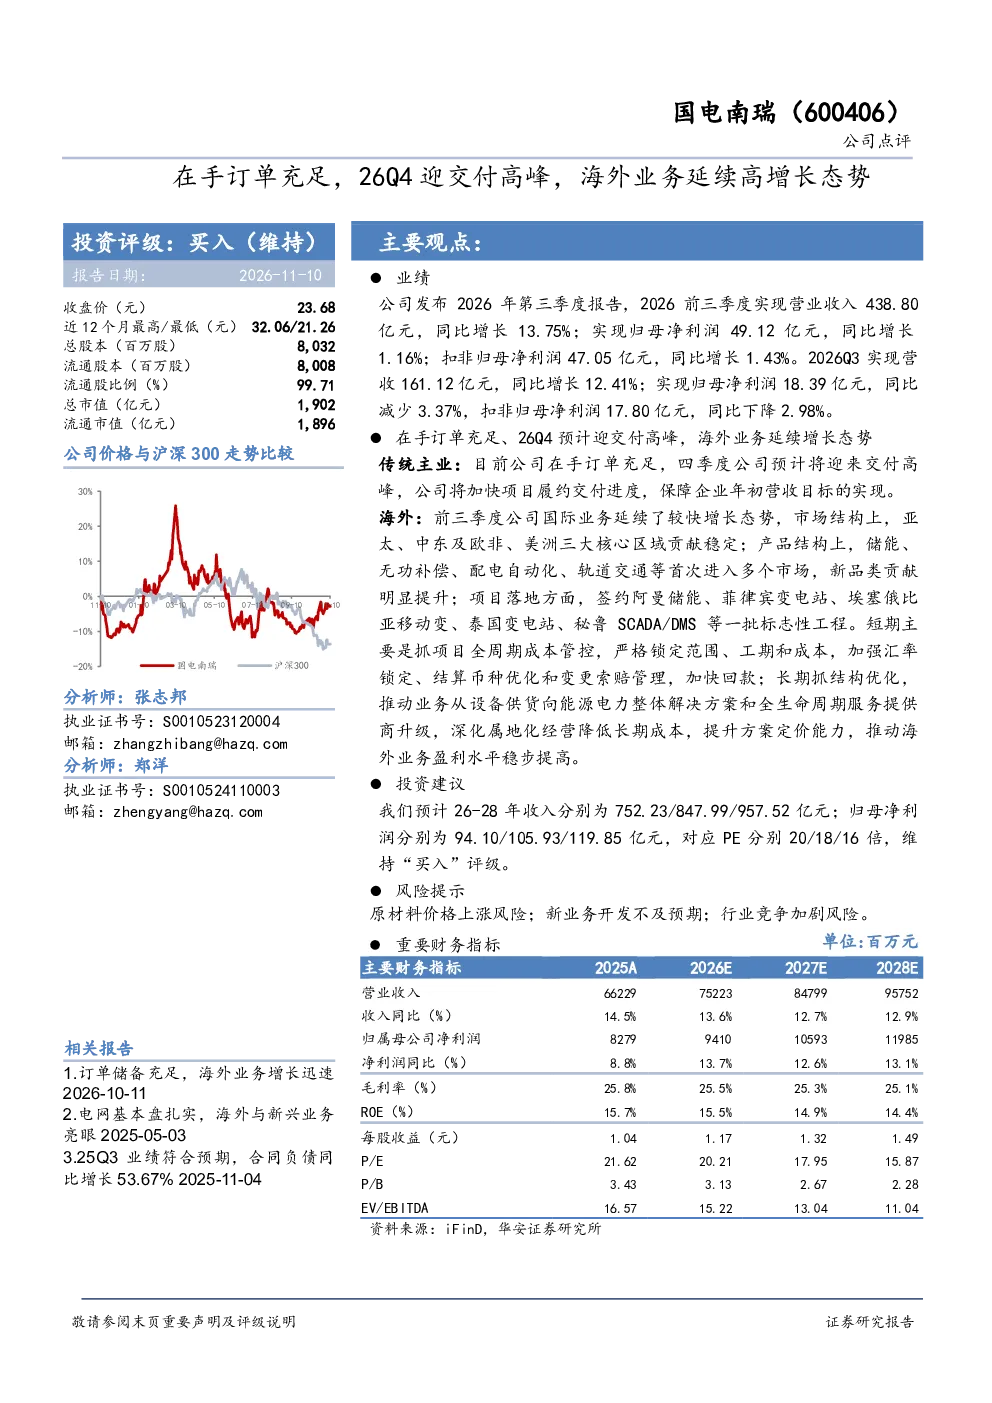
研报显示公司2026年前三季度营收同比增长13.75%至438.80亿元,净利润同比增长1.16%至49.12亿元。Q3单季营收增长12.41%至161.12亿元,但净利润同比减少3.37%。传统主业在手订单充足,预计四季度将迎来交付高峰。海外业务保持较快增长,储能、无功补偿等新品类贡献提升,已签约阿曼储能、菲律宾变电站等标志性工程。公司短期策略包括加强项目全周期成本管控,优化汇率锁定和回款,长期策略是升级为能源电力整体解决方案和全生命周期服务提供商,深化属地化经营,提升方案定价能力。
能源电力行业的发展趋势如何?
能源电力行业正经历数字化、智能化转型,新能源占比提升推动传统电网升级改造需求。储能、虚拟电厂等新兴技术应用加速,智能电网建设成为重点。政策层面持续支持能源结构优化和双碳目标实现,行业竞争加剧但头部企业凭借技术、规模优势仍有望保持领先。公司积极布局储能、无功补偿等新品类,符合行业发展趋势,有助于拓展新的增长点。
研报重点分析了哪些方面?
研报重点分析了公司传统主业订单充足度及四季度交付高峰预期,以及海外业务增长态势和产品结构优化情况。具体包括国际业务市场结构稳定性、储能和无功补偿新品类贡献提升,以及已签约的阿曼储能、菲律宾变电站等标志性工程。同时,报告也关注了公司短期成本管控和汇率风险管理策略,以及长期业务升级为能源电力整体解决方案和全生命周期服务提供商的战略规划。
当前市场对国电南瑞的判断是什么?
市场对国电南瑞的判断主要基于其业绩稳健增长和业务结构优化。公司传统主业订单充足,四季度交付高峰有望保障业绩稳定。海外业务保持较快增长,新业务拓展顺利,有助于提升公司整体竞争力。但需关注原材料价格上涨、新业务开发不及预期以及行业竞争加剧等风险因素。公司积极推动业务升级和属地化经营,有望在行业变革中保持领先地位。
研报提到了哪些风险提示?
研报提示的主要风险包括原材料价格上涨风险,可能导致公司成本上升,影响盈利能力。新业务开发不及预期风险,储能、无功补偿等新品类市场拓展面临不确定性。行业竞争加剧风险,随着行业快速发展,竞争可能进一步加剧,对公司市场份额和盈利水平构成挑战。此外,汇率波动风险也可能对海外业务收入产生影响。公司需加强风险管理,以应对潜在的市场变化。