猜你想问
IPv6 协议本身有利润空间吗?
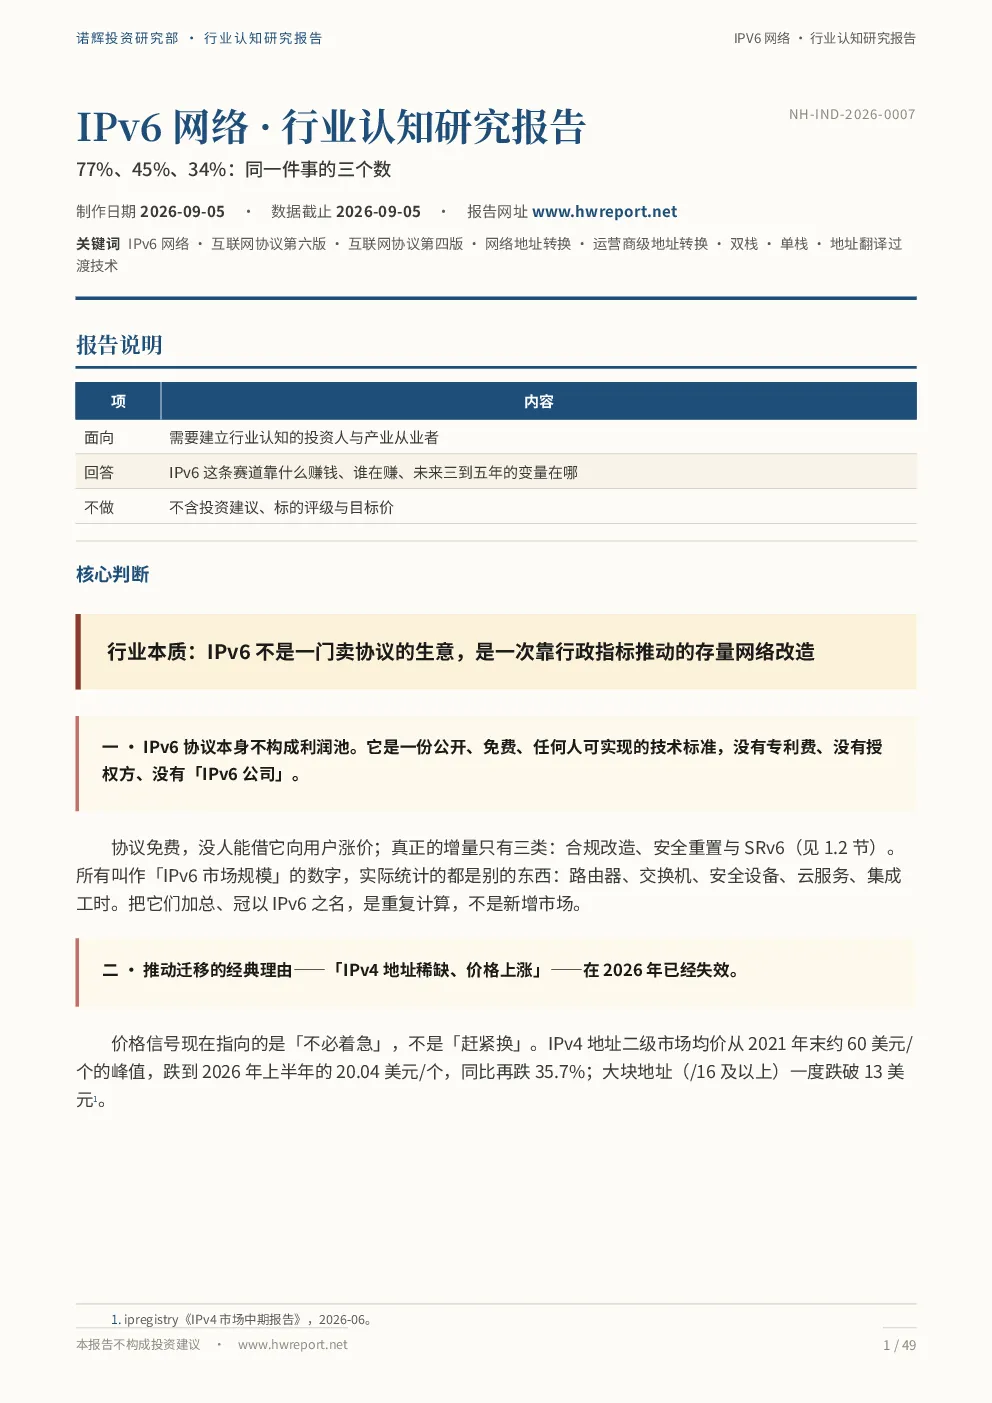
IPv6 协议本身不构成利润池,它是一份公开、免费的技术标准,没有专利费、没有授权方、没有「IPv6 公司」。IPv6 协议迁移不是一门卖协议的生意,是一次靠行政指标推动的存量网络改造。IPv6 协议迁移的驱动力已经从价格转为行政,而这是一次不可逆的性质变化。真正有人愿意为之付溢价的,不是 IPv6,是 SRv6 与「IPv6+」
IPv6 行业发展趋势如何?
IPv6 行业发展趋势显示,中国的 IPv6 迁移已过半程,剩下的一半比前一半难得多,且难在一个行政管不到的地方。格局不会重构,因为这条链的壁垒建立在客户关系上,而客户关系可以跨协议继承。单栈(IPv6-only)是未来五年唯一可能引发新一轮结构性重置需求的技术事件,但它是唯一一个真正降低总成本的状态。SRv6 与「IPv6+」是新能力,是 IPv6 协议的技术扩展。中国政策体系是 IPv6 迁移的最重要推手,它改变了参与规则,但落点非常集中。全球在 2040 年前后进入长尾,而长尾可能永不收口。
报告重点分析了哪些方向?
报告重点分析了 IPv6 协议迁移的本质、驱动力、行业壁垒、技术扩展方向以及政策影响。指出 IPv6 协议迁移的驱动力已经从价格转为行政,这是一次不可逆的性质变化。报告还分析了 SRv6 与「IPv6+」的技术扩展价值,以及单栈(IPv6-only)作为真正降低总成本状态的重要性。此外,报告强调了固定网络是全链条唯一真正的堵点,而堵点不在运营商网关。中国政策体系是 IPv6 迁移的最重要推手,它改变了参与规则,但落点非常集中。
IPv6 市场现状如何?
IPv6 市场现状显示,IPv4 地址二级市场均价从 2021 年末约 60 美元/个的峰值,跌到 2026 年上半年的 20.04 美元/个。中国 IPv6 活跃用户 8.69 亿,占全部网民 77.38%。中国 IPv6 地址资源总量 68,569 块(/32),居世界第二。中国主要移动互联网应用及商业网站的 IPv6 支持率超过 95%,县级以上政府门户网站超过 96%。中国物联网 IPv6 连接数已达 16.58 亿。全国网络总流量中 IPv6 占比 34.55%。全国已部署超 700 张「IPv6+」行业网络。但中国的 IPv6 迁移已过半程,剩下的一半比前一半难得多,且难在一个行政管不到的地方。
IPv6 报告有哪些风险提示?
IPv6 报告提示,IPv6 协议迁移的驱动力已经从价格转为行政,而这是一次不可逆的性质变化,但剩下的一半比前一半难得多,且难在一个行政管不到的地方。双栈不是终点而是最贵的中间态,双栈期越长,行业总成本越高。安全是这条链上机制最扎实的增量,但它的产业形态最不清晰。全球在 2040 年前后进入长尾,而长尾可能永不收口。固定网络是全链条唯一真正的堵点,而堵点不在运营商网关。单栈(IPv6-only)是未来五年唯一可能引发新一轮结构性重置需求的技术事件,但它现在还不是订单。