猜你想问
这份研报的核心内容是什么?
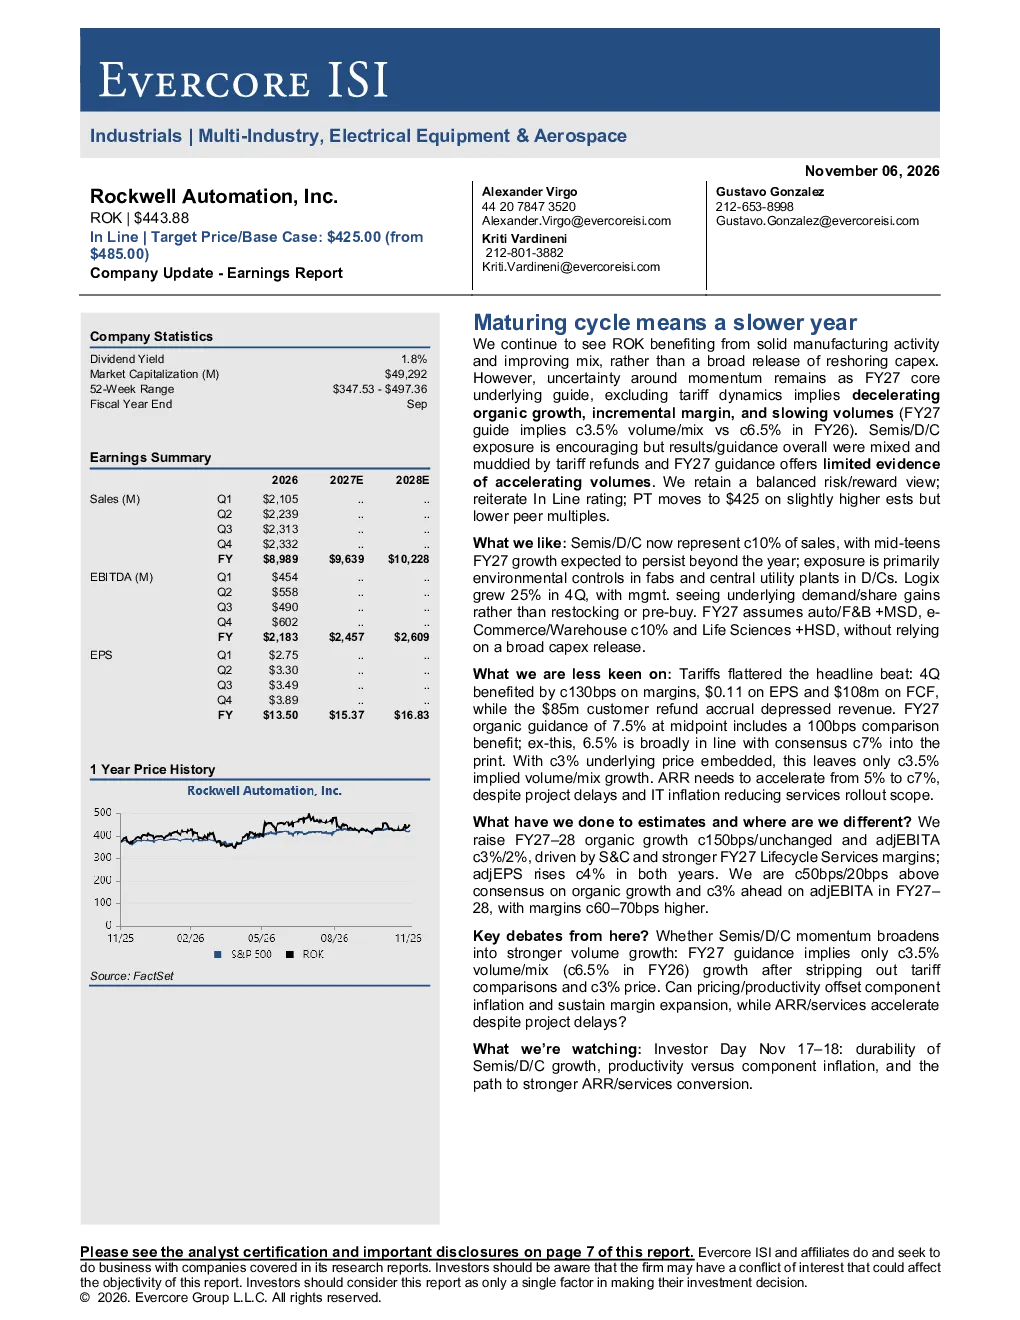
这份研报指出工业自动化行业进入成熟周期,全年增速将有所放缓。韩国制造业活动稳健但增长动力减弱,预计 FY27 有机增长、利润率和销量都将减速。报告强调半导体和数据中心业务占销售额约 10%,未来几年将保持中 teens 的增长,主要服务晶圆厂和数据中心的环境控制。逻辑器件业务在 4 月份增长 25%,源于需求份额提升而非库存或预先购买。FY27 预计汽车等业务增长约 10%,无需依赖广泛资本支出。关税对业绩有积极影响,剔除后 FY27 有机增长指导为 6.5%。服务业务收入增长率需从 5% 加速到 7%,但项目延迟和 IT 通胀影响推出范围。
工业自动化行业的发展趋势如何?
工业自动化行业当前处于成熟周期,整体增速放缓但结构性机会存在。半导体和数据中心业务预计未来几年保持中 teens 增长,是关键增长引擎。逻辑器件业务通过需求份额提升实现增长。汽车、食品饮料等细分市场在 FY27 预计增长约 10%,体现行业多元化发展。服务业务面临加速增长压力,需克服项目延迟和 IT 通胀挑战。整体看,行业在成熟阶段仍需关注技术创新和效率提升以应对竞争和成本压力。
研报重点分析了哪些方向?
研报重点分析了工业自动化行业成熟周期下的增长放缓现象,并拆解了各业务板块的表现和未来预期。半导体和数据中心业务作为高增长领域受到关注,预计占销售额约 10% 并保持中 teens 增长。逻辑器件业务增长受需求份额提升驱动。报告还预测了汽车、食品饮料等业务的增长前景,并强调了服务业务收入增长目标从 5% 加速到 7% 的必要性。此外,关税影响和 IT 通胀对业务表现的分析也是报告重点。
当前工业自动化市场的现状如何?
当前工业自动化市场处于成熟周期,整体增速放缓但结构性分化明显。韩国制造业活动稳健但增长动力减弱,体现区域市场特征。半导体和数据中心业务保持中 teens 增长,是行业亮点。逻辑器件业务近期增长强劲,源于市场份额提升。FY27 预计汽车等业务增长约 10%,显示行业对汽车等领域的依赖性。服务业务面临增长加速压力,需应对项目延迟和 IT 通胀挑战。整体市场表现受多重因素影响,包括技术迭代、成本控制和政策环境等。
研报提示了哪些风险?
研报提示工业自动化行业在成熟周期面临多重风险。半导体和数据中心业务的增长持续性存疑,其能否持续保持中 teens 增长是关键问题。定价和生产率提升能否抵消组件通胀并维持利润率扩张,是行业盈利能力的重要风险点。服务业务增长加速面临挑战,项目延迟和 IT 通胀降低了业务推出范围,可能影响收入目标达成。此外,关税影响虽短期积极,但长期可能扭曲增长预期,需关注其可持续性。行业整体需关注技术迭代速度和成本控制能力以应对竞争压力。