猜你想问
这份研报的核心内容是什么?
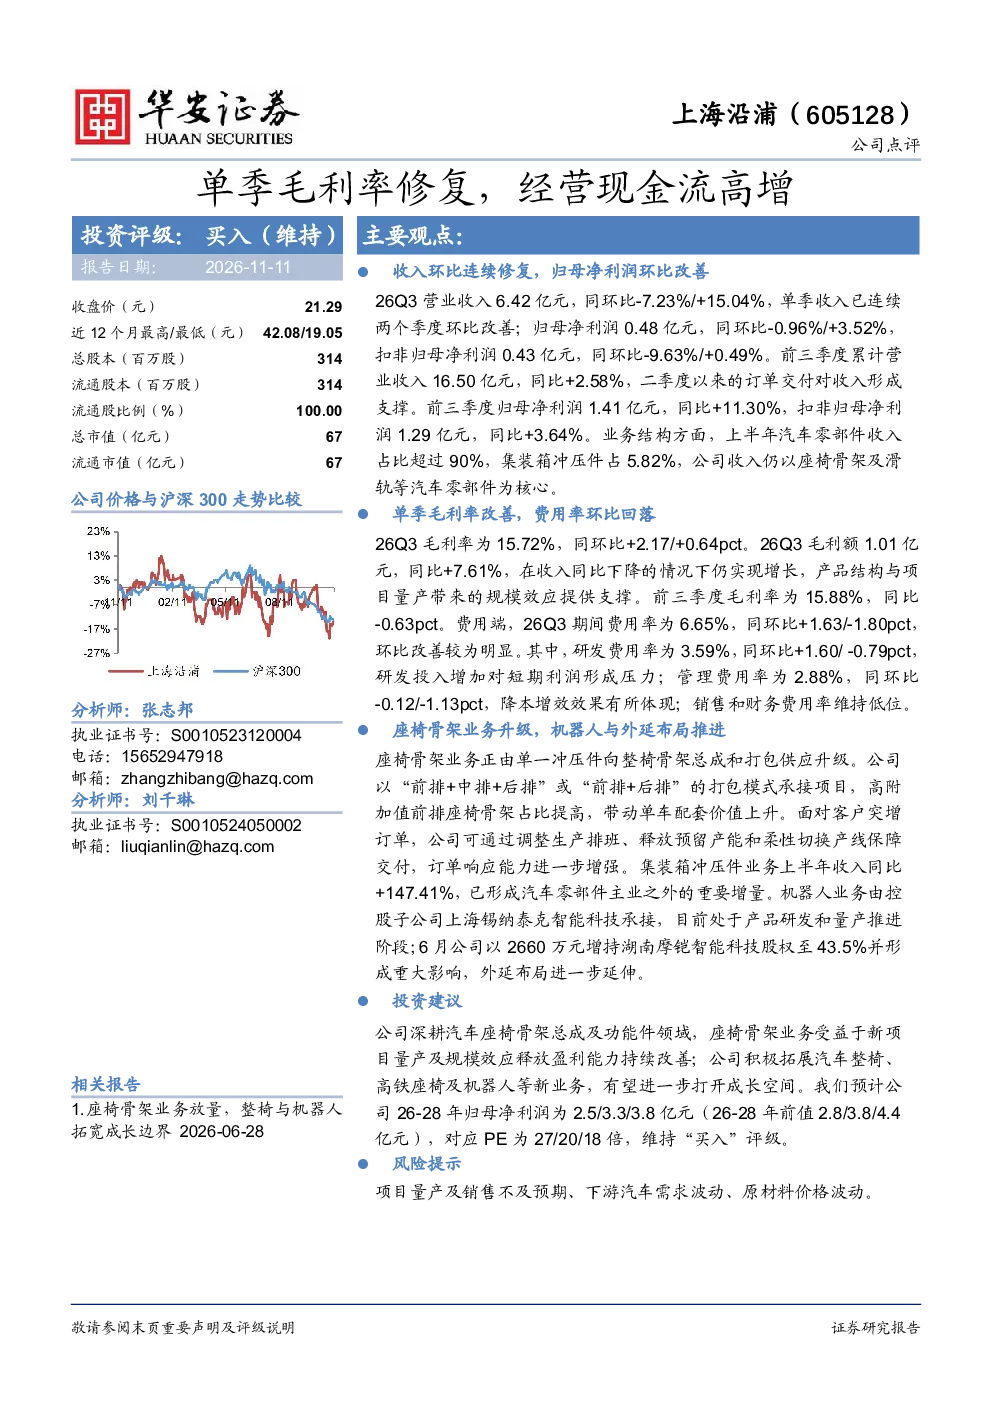
这份研报的核心内容是分析公司在2026年第三季度的经营表现,重点关注单季毛利率的修复和经营现金流的显著增长。报告显示,26Q3营业收入达到6.42亿元,环比增长15.04%,连续两个季度实现环比改善;归母净利润为0.48亿元,环比增长3.52%。前三季度累计营业收入和归母净利润分别同比增长2.58%和11.30%。报告还指出,单季毛利率从上一个季度的水平提升了0.64个百分点,达到15.72%,毛利额同比增长7.61%。同时,期间费用率环比下降1.80个百分点,至6.65%。
报告关注的赛道/行业发展趋势如何?
报告关注的赛道是汽车零部件行业,特别是座椅骨架业务。报告指出,公司座椅骨架业务正在向整椅骨架总成和打包供应模式升级,高附加值前排座椅骨架的占比在提高,这表明公司在产品结构上向更高端、更高利润率的方向发展。此外,集装箱冲压件业务上半年收入同比增长147.41%,显示出公司在多元化业务布局上的积极进展。同时,公司也在推进机器人业务的布局,通过控股子公司上海锡纳泰克智能科技承接相关业务,并对外延布局湖南摩铠智能科技股权至43.5%,显示出公司在智能制造领域的战略布局意图。
报告重点分析了哪些方向?
报告重点分析了公司在2026年第三季度的财务表现和业务发展。在财务方面,报告详细分析了营业收入、归母净利润、毛利率和期间费用率等关键指标的变化趋势,突出了单季毛利率的修复和经营现金流的增长。在业务发展方面,报告重点关注了座椅骨架业务的升级转型,包括向整椅骨架总成和打包供应模式的转变,以及高附加值前排座椅骨架占比的提高。此外,报告还分析了公司集装箱冲压件业务和机器人业务的进展,特别是对外延布局湖南摩铠智能科技股权至43.5%的战略举措。
报告对市场现状有何判断?
报告对市场现状的判断主要体现在对公司财务数据的分析和对业务发展趋势的解读。报告指出,公司在2026年第三季度实现了营业收入和归母净利润的环比增长,显示出公司在市场中的竞争力和经营能力的提升。同时,单季毛利率的修复和经营现金流的增长也表明公司在成本控制和盈利能力方面取得了积极进展。此外,报告还分析了公司在座椅骨架业务、集装箱冲压件业务和机器人业务方面的布局,认为公司在多元化业务发展方面具有较大的潜力,特别是在智能制造和高端汽车零部件领域。
研报提到了哪些风险提示?
研报提到了几个潜在的风险提示。首先,项目量产及销售不及预期可能对公司业绩造成影响,特别是在新业务拓展和产品市场推广方面。其次,下游汽车需求的波动也可能对公司业务产生影响,因为汽车行业受宏观经济环境和消费者需求变化的影响较大。最后,原材料价格波动也可能对公司成本控制和盈利能力造成压力,特别是在原材料价格大幅上涨的情况下。这些风险因素需要投资者关注,并在投资决策中进行充分考虑。