猜你想问
这份研报主要讲了什么内容?
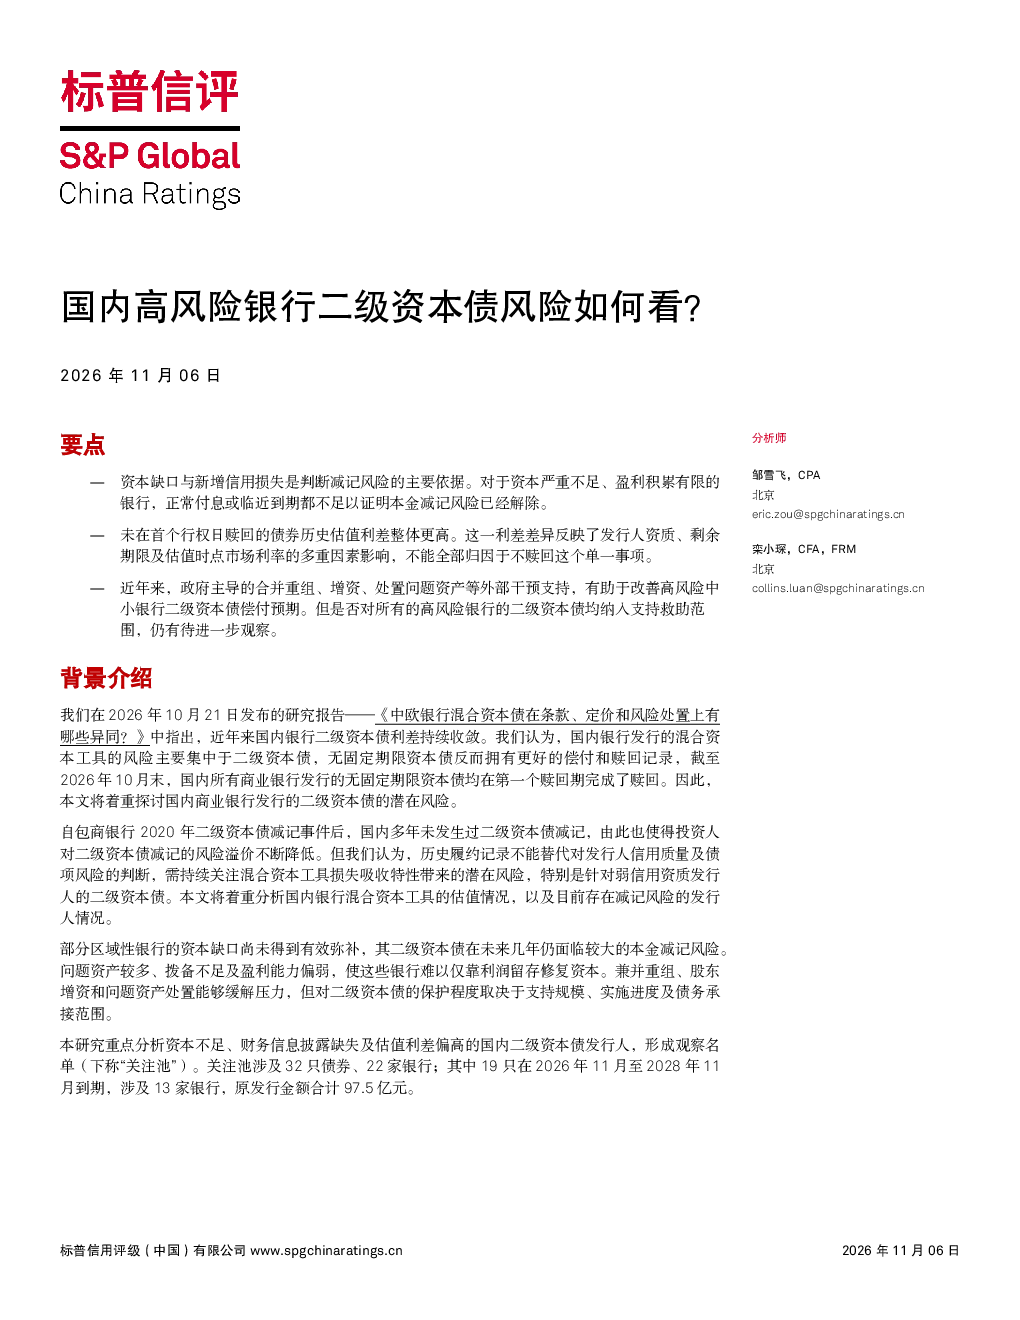
这份研报分析了国内高风险银行二级资本债的风险。报告指出,资本缺口与新增信用损失是判断高风险银行二级资本债减记风险的主要依据。未在首个行权日赎回的债券估值利差整体更高,但利差差异受多重因素影响。政府主导的合并重组、增资、处置问题资产等外部干预有助于改善偿付预期,但并非对所有高风险银行二级资本债均提供无条件保障。
当前银行二级资本债的市场现状如何?
根据报告数据,国内银行二级资本债首赎整体赎回率为86.3%,国有大型商业银行和股份制银行均在首赎日完成赎回,但城商行和农商行发生首赎不赎回的情况。首赎日未赎回债券的中债估值利差中位数为428.99基点,已赎回债券为121.36基点。多数债券在不赎回公告发布后一个月的估值利差走阔,均值为走阔71.31基点,中位数为92.08基点。
如何评估高风险银行二级资本债的风险?
评估高风险银行二级资本债风险需关注资本缺口与新增信用损失。报告显示,部分区域性银行的资本缺口尚未得到有效弥补,二级资本债面临较大的本金减记风险。资产质量严重恶化与资本不足是评估中小银行混合资本工具风险时需要重点关注的事项。此外,连续多期未披露年度报告的银行也应纳入重点观察范围。
政府支持对高风险银行二级资本债有何影响?
政府主导的合并重组、增资、处置问题资产等外部干预有助于改善高风险银行二级资本债的偿付预期。然而,这种支持并非对所有高风险银行二级资本债均提供无条件保障。重组的效果最终要体现在资本能够覆盖损失、经营逐步恢复以及债券本息按约偿付上。银行维持经营,并不一定意味着二级资本债持有人免于承担损失。
未来银行二级资本债的发展趋势是什么?
报告关注池涉及32只债券、22家银行,其中近七成将于2027—2028年到期。部分区域性银行的资本缺口尚未得到有效弥补,面临较大的本金减记风险。资产质量恶化与资本不足是评估中小银行混合资本工具风险时需要重点关注的事项。政府支持虽有助于改善偿付预期,但市场仍需警惕潜在风险。
你可能感兴趣
债市周报:二级资本债、银行永续债近期行情如何?
华西证券2021-11-22
银行专题报告:如何投资商业银行二级资本债?
金融国信证券2020-09-28
如何看待银行不赎回二级资本债;个股:华住酒店、人力资源行业深度报告
国盛证券2019-11-28
固定收益专题:债市看银行资本金系列(二):读懂银行二级资本债
国盛证券2020-05-08
固定收益深度报告:多视角看银行二级资本债
万联证券2023-06-30
固收深度报告:如何识别城农商行二级资本债的风险高低?
东吴证券2023-08-10
固定收益专题报告:哪些银行存在不赎回二级资本债的风险?
国金证券2023-01-03
固收点评:从不赎回风波看高等级主体二级资本债风险
东吴证券2023-01-10
定量描述二级资本债的赎回决策:如何区分不同品种?
财通证券2023-01-19
固定收益点评:二级资本债供给压力如何?影响如何?
国盛证券2023-03-23