猜你想问
这份研报主要讲了什么内容?
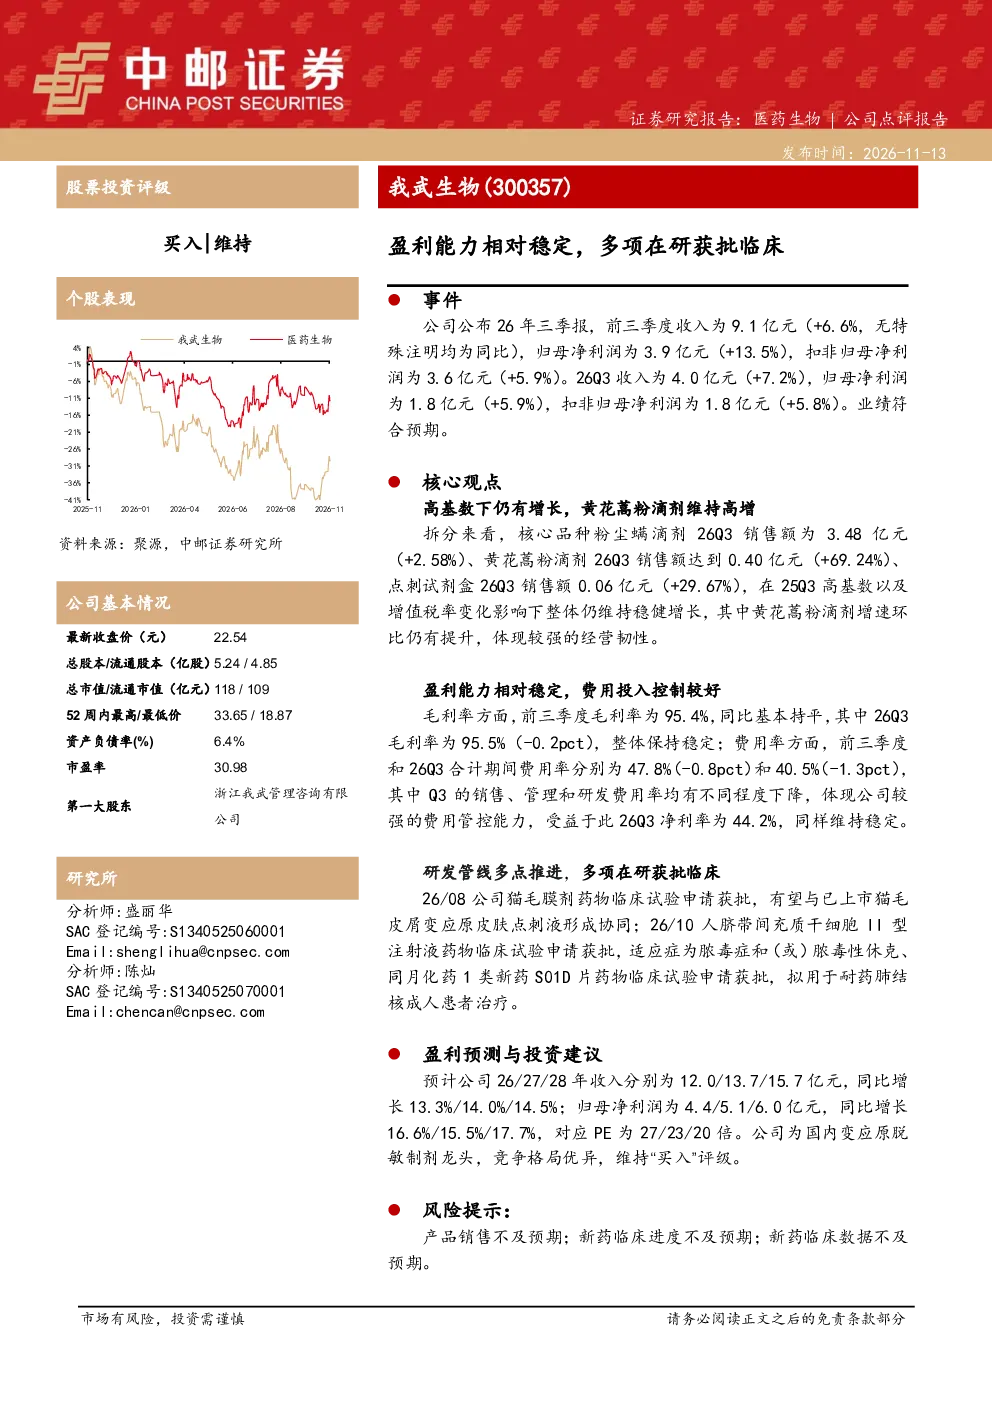
这份研报分析了300357我武生物的业绩表现和研发进展。报告显示,公司2026年前三季度收入9.1亿元,同比增长6.6%;归母净利润3.9亿元,同比增长13.5%,业绩符合预期。核心产品粉尘螨滴剂、黄花蒿粉滴剂、点刺试剂盒分别实现2.58%、69.24%、29.67%的销售额增长,其中黄花蒿粉滴剂增速环比提升,体现经营韧性。毛利率保持稳定,前三季度为95.4%,Q3净利率为44.2%,费用管控能力较强。研发管线多点推进,猫毛膜剂、人脐带间充质干细胞II型注射液、化药1类新药S01D片均获批临床试验。
医药生物行业发展趋势如何?
医药生物行业整体保持稳定发展,创新药研发成为行业焦点。国内医药生物企业通过自主研发和临床合作,不断提升产品竞争力。变应原脱敏制剂作为细分赛道,市场需求持续增长,头部企业凭借技术优势和品牌效应,有望进一步巩固市场地位。未来,随着新药研发管线逐步推进,行业集中度有望提升,创新药企将获得更多发展机遇。
研报重点分析了哪些方面?
研报重点分析了300357我武生物的业绩增长、产品销售表现及研发管线进展。在业绩方面,报告详细披露了公司2026年前三季度及Q3的收入、净利润、毛利率等关键数据,显示公司经营稳健。在产品销售方面,粉尘螨滴剂、黄花蒿粉滴剂等核心产品表现亮眼,增长速度较快,体现公司产品竞争力。在研发方面,猫毛膜剂、人脐带间充质干细胞II型注射液等新药获批临床试验,为未来业绩增长提供动力。
当前医药生物市场现状如何?
当前医药生物市场呈现多元化发展态势,创新药、生物制品等领域竞争激烈。国内医药生物企业通过加大研发投入,提升产品创新能力,逐步缩小与国际先进水平的差距。变应原脱敏制剂市场集中度较高,头部企业占据主导地位,但市场仍有较大增长空间。随着国家政策支持力度加大,行业整体发展前景乐观。
研报提示了哪些风险?
研报提示了300357我武生物面临的主要风险,包括产品销售不及预期、新药临床进度不及预期以及新药临床数据不及预期。产品销售方面,市场环境变化可能导致产品销量波动;新药临床方面,临床试验存在不确定性,可能影响新药上市进度;新药临床数据方面,若数据未达预期,可能影响市场对公司未来发展的预期。这些风险需引起投资者关注。