猜你想问
羚锐制药2026年前三季度业绩表现如何?
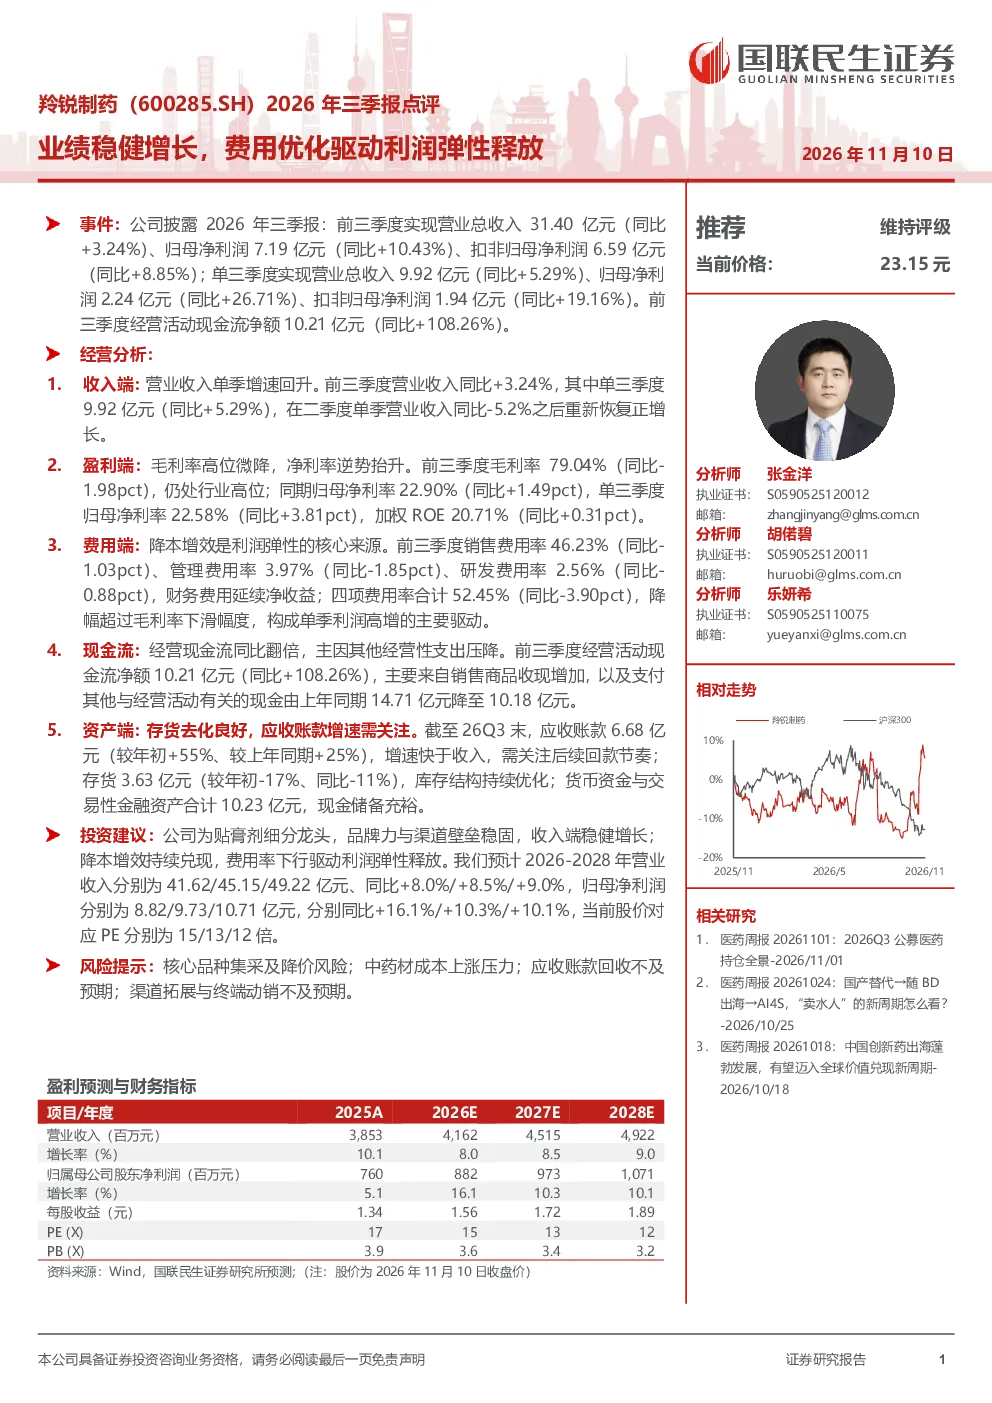
公司2026年前三季度实现营业总收入31.40亿元,同比增长3.24%;归母净利润7.19亿元,同比增长10.43%。单三季度收入9.92亿元,同比增长5.29%;净利润2.24亿元,同比增长26.71%。整体来看,公司业绩保持稳健增长态势,净利润增速显著高于收入增速,主要得益于费用优化带来的利润弹性释放。
羚锐制药2026年费用控制情况怎样?
公司2026年前三季度费用率合计52.45%,同比下降3.90个百分点,降幅超过毛利率下滑幅度。具体来看,销售费用率46.23%,同比降低1.03个百分点;管理费用率3.97%,同比降低1.85个百分点;研发费用率2.56%,同比降低0.88个百分点。费用优化显著提升了公司盈利能力,净利率逆势抬升至22.90%。
羚锐制药所在医药行业发展趋势如何?
公司所处医药行业受益于人口老龄化及健康需求提升,保持稳定增长。国家政策持续支持创新药和中医药发展,为行业带来结构性机会。集采政策影响下,行业竞争加剧,但头部企业凭借品牌和研发优势仍能保持增长。羚锐制药作为中医药龙头企业,有望受益于行业景气度提升和产品结构优化。
羚锐制药2026年报告哪些方面值得关注?
报告显示公司盈利能力提升明显,净利率达22.90%,加权ROE 20.71%。费用优化成效显著,费用率合计下降3.90个百分点。现金流大幅改善,经营活动现金流净额同比增长108.26%。需关注应收账款增速快于收入,库存结构持续优化但应收账款增长较快,需警惕回款风险。
羚锐制药2026年报告有哪些风险提示?
报告提示需关注核心品种集采及降价风险,政策变动可能影响产品定价和市场份额。中药材成本上涨压力持续存在,原材料价格波动可能侵蚀利润。应收账款增速较快,需加强信用管理,防范回收不及预期的风险。渠道拓展和终端动销也存在不确定性,需密切关注市场变化。
你可能感兴趣
羚锐制药2026年三季报点评:业绩稳健增长,费用优化驱动利润弹性释放
国联民生证券2026-11-10
2026年三季报点评:Q3利润同比大增,煤价上行与产品结构优化驱动盈利弹性释放
大同证券2026-10-30
Q3酱油恢复增长,费用优化驱动利润弹性释放
长城证券2026-11-02
奕瑞科技(688301.SH)2026年三季报点评:Q3收入提速势头延续,费用改善释放利润弹性
国联民生证券2026-11-01
2026年三季报点评报告:价格回升叠加结构优化,利润弹性显著释放
有色金属华龙证券2026-10-27
2023年三季报点评:B&C双轮驱动稳健成长,利润弹性加速释放
食品饮料民生证券2023-10-28
2026年三季报点评:外延并表驱动收入增长,Q3费用抬升压制利润
食品饮料西南证券2026-10-29
2026年三季报点评:海外SLG新品驱动收入增长,推广费用前置致短期利润承压
信息技术东吴证券2026-11-02
潞安环能(601699.SH)2026年三季报点评:优化销售结构,业绩弹性有望持续释放
国联民生证券2026-10-28