猜你想问
商业航天与传统航天有什么本质区别?
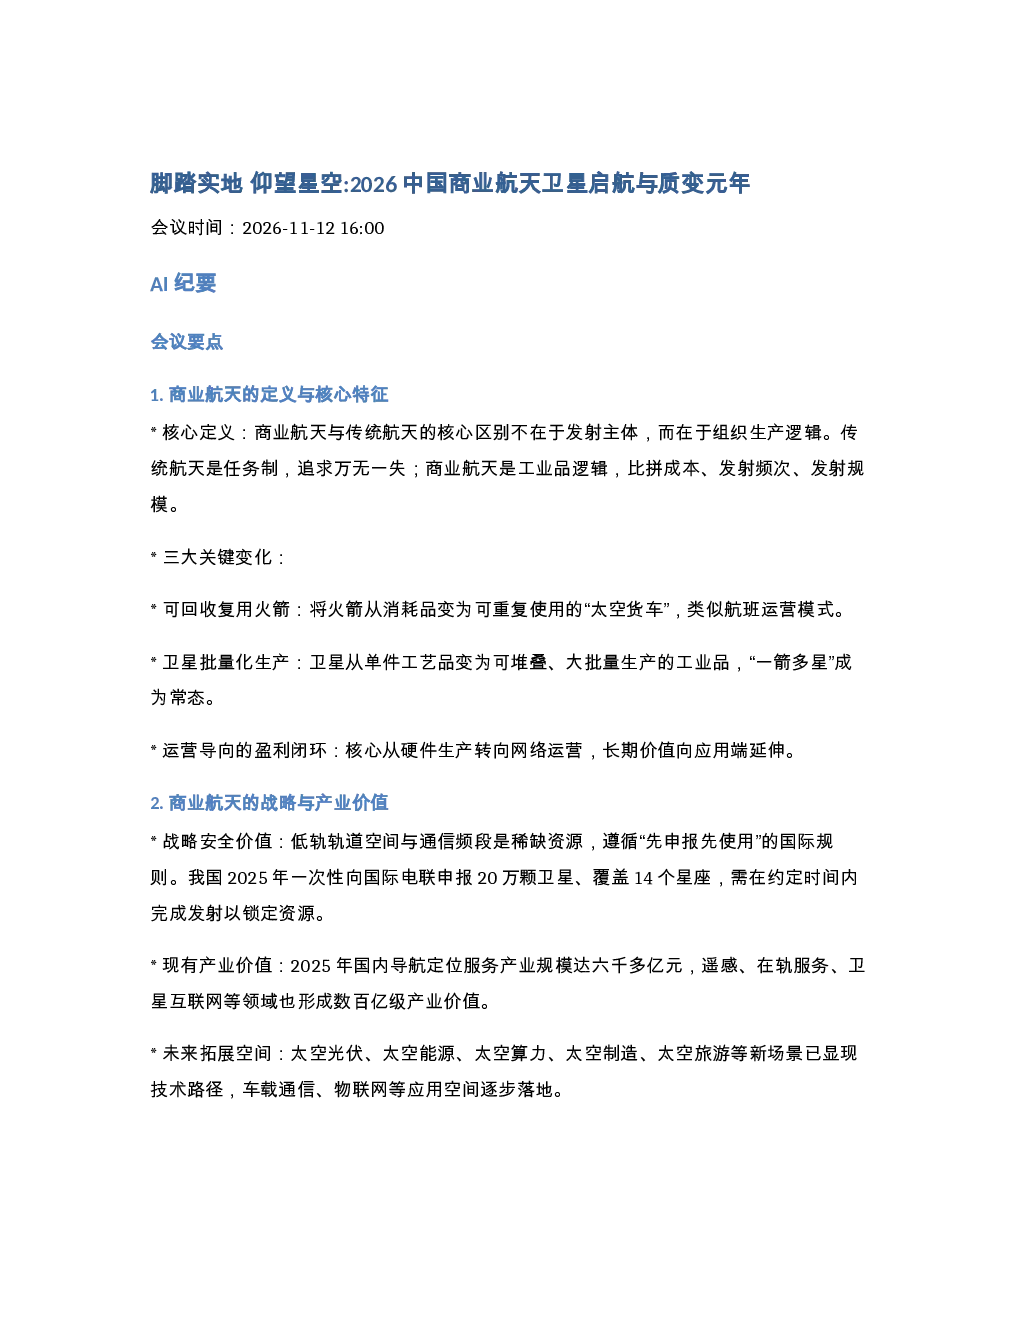
商业航天与传统航天的核心区别在于生产逻辑而非发射主体。传统航天采用任务制追求万无一失,商业航天遵循工业品逻辑比拼成本、发射频次和规模。三大关键变化包括:可回收复用火箭将火箭从消耗品变为可重复使用的太空货车;卫星批量化生产从单件工艺品变为可堆叠大批量生产的工业品;运营导向的盈利闭环核心从硬件生产转向网络运营长期价值向应用端延伸。
商业航天赛道未来发展趋势如何?
商业航天具有战略安全价值低轨轨道空间与通信频段是稀缺资源需在约定时间内完成发射以锁定资源。2025年国内导航定位服务产业规模达6000多亿元遥感、在轨服务、卫星互联网等领域也形成数百亿级产业价值。未来拓展空间包括太空光伏、太空能源、太空算力、太空制造、太空旅游等新场景车载通信、物联网等应用逐步落地。
本报告重点分析了哪些方向?
本报告重点分析了商业航天核心定义与特征战略与产业价值政策支持体系全球竞争格局与我国产业地位2026年产业质变的核心进展以及投资分析框架。核心观察维度包括需求确定性供给拐点商业闭环估值判断和跟踪信号。
当前商业航天市场现状如何?
全球商业航天竞争格局呈现一超多强态势美国SpaceX处于绝对领先地位我国是全体系追赶者其他国家差距较大。我国制造与供应链处于全球第一梯队具备火箭卫星发射场地面应用全链条能力。现存差距在于可回收火箭的高频次运营技术以及星座规模用户数量收入规模等后端应用环节。
本报告提示了哪些风险?
商业航天板块经历2026年回调后估值分位数处于中等偏上位置需关注技术突破能否如期实现。可回收火箭复用技术仍面临挑战星座组网进度存在不确定性下游应用付费意愿尚待验证。此外政策环境变化市场竞争加剧也可能带来风险需持续跟踪行业动态。
你可能感兴趣
脚踏实地 仰望星空2026中国商业航天卫星启航与质变元年
未知机构2026-11-12
中美上市公司二季报回顾与展望:脚踏实地,仰望星空
浦银国际2024-09-10
南华期货2026年聚酯年度展望:TA仰望星空,EG脚踏实地20251221
南华期货2025-12-21
南华期货2026年聚酯年度展望:TA仰望星空,EG脚踏实地
南华期货2025-12-21
运动鞋服行业策略:仰望星空 脚踏实地
国证国际2024-10-30
2016年基础化工行业中报回顾及展望:脚踏实地,仰望星空
基础化工国金证券2016-09-02
计算机应用行业2013年中期投资策略报告:脚踏实地才能仰望星空,重点关注业绩增长的确定性
信息技术东兴证券2013-07-02
内生增长稳健的精准医疗全产业龙头,脚踏实地,仰望星空
医药生物中泰证券2016-11-10
首次覆盖报告:脚踏实地筑基石,仰望星空摘星辰
西部证券2022-06-29
天然气行业深度报告:脚踏实地,仰望星空
化石能源国泰君安证券2016-03-03