猜你想问
甬矽电子2026年第三季度业绩表现如何?
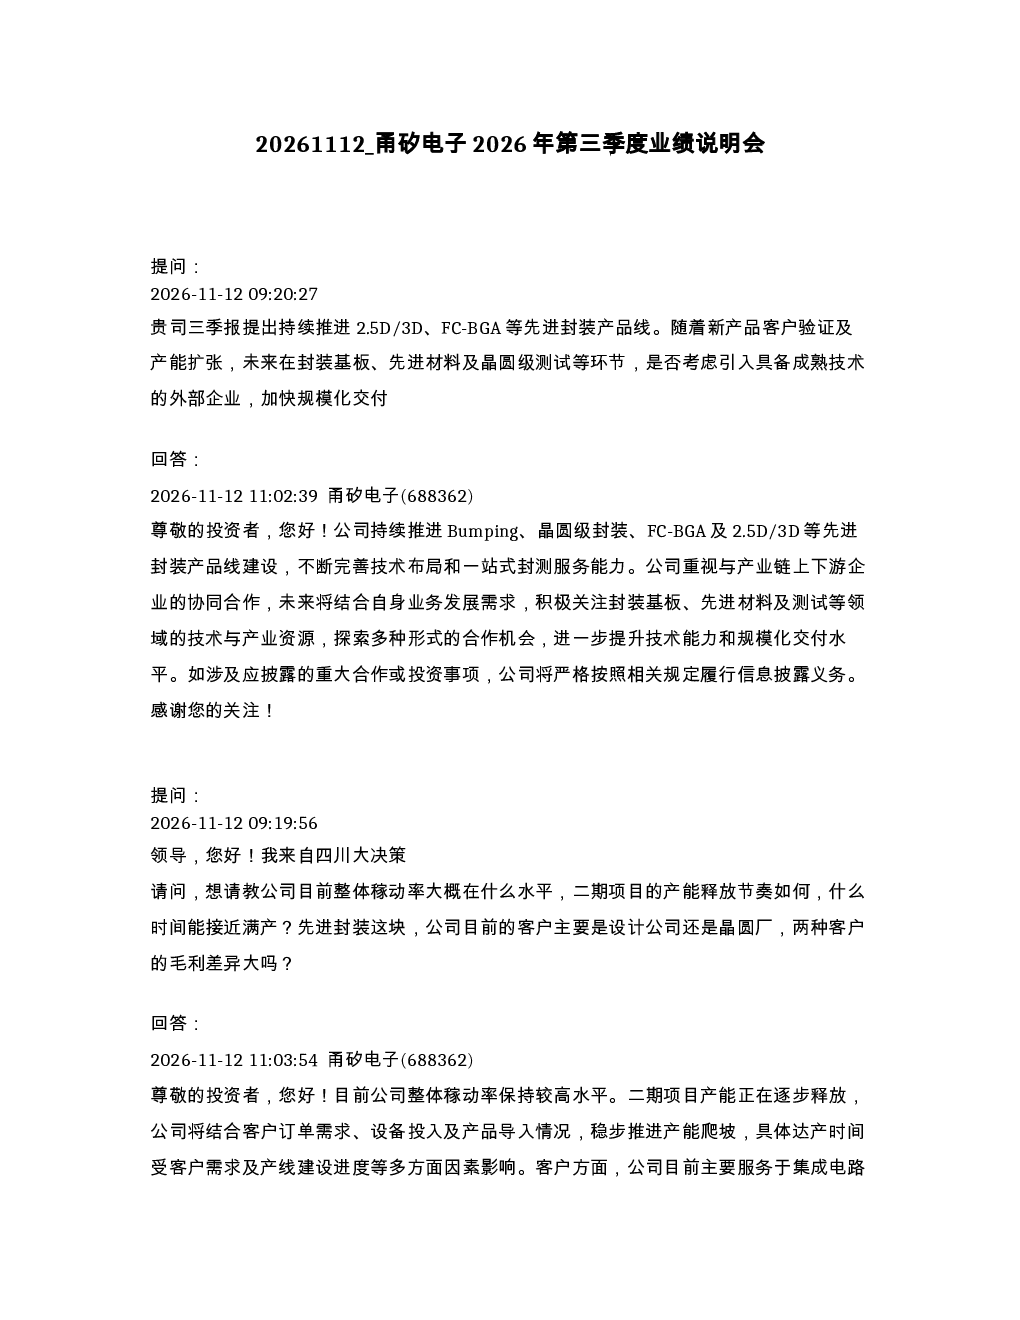
甬矽电子在2026年第三季度表现稳健,持续推进2.5D/3D、FC-BGA等先进封装产品线,并重视产业链协同合作。公司整体稼动率保持高位,二期项目产能逐步释放,但具体达产时间取决于客户需求及产线进度。目前主要客户为集成电路设计企业,未来将积极拓展海内外优质客户及新客户。三季度营收13.71亿元,同比增长18.23%,环比增长10.36%;前三季度累计营收37.82亿元,同比增长19.32%。营收增长受益于半导体行业需求结构性增长、海外大客户订单放量及核心客户合作深化。公司将继续深化大客户战略,推进新客户导入及二期项目产能释放,拓展先进封装业务。客户合作及订单情况良好,现有核心客户合作持续深化,海外大客户订单逐步放量。2026年前三季度归母净利润剔除股份支付费用后环比增长48.38%。公司高度重视经营效益改善,未来将加快新产品导入,推进二期项目及先进封装业务布局,通过营收规模扩大、规模效应及产品结构优化,推动盈利能力持续改善,实现长期高质量发展。
半导体行业先进封装赛道发展趋势如何?
半导体行业先进封装赛道正经历快速发展,2.5D/3D封装技术成为主流方向,FC-BGA等高密度封装技术需求持续增长。随着芯片性能提升和系统小型化趋势,先进封装能有效提升芯片集成度和性能,降低功耗。甬矽电子等领先企业正积极布局该领域,通过技术创新和产业链协同,满足高端芯片封装需求。未来,随着AI、高性能计算等领域的需求增长,先进封装市场空间将进一步扩大,技术迭代速度加快,企业需持续加大研发投入以保持竞争优势。同时,全球供应链整合和客户需求变化也将影响行业格局,企业需灵活调整战略以适应市场变化。
甬矽电子报告重点分析了哪些方面?
甬矽电子报告重点分析了公司业绩表现、先进封装业务进展及未来发展战略。业绩方面,公司三季度营收同比增长18.23%,环比增长10.36%,前三季度累计营收同比增长19.32%,归母净利润环比增长48.38%。业务方面,公司持续推进2.5D/3D、FC-BGA等先进封装产品线,稼动率保持高位,二期项目产能逐步释放。战略方面,公司深化大客户合作,拓展新客户,推进新产品导入,并积极布局海内外市场。报告还强调了公司经营效益改善的决心,将通过营收规模扩大、规模效应及产品结构优化,推动盈利能力持续改善。
当前半导体市场现状如何判断?
当前半导体市场呈现结构性增长态势,高端芯片需求旺盛,先进封装技术需求持续提升。受AI、高性能计算等领域需求拉动,半导体行业整体景气度较高,但市场波动仍存在。甬矽电子等先进封装企业受益于行业增长,业绩表现稳健,营收和利润均实现增长。然而,市场竞争激烈,技术迭代加速,企业需持续创新以保持领先地位。同时,全球供应链紧张和客户需求变化带来不确定性,企业需加强风险管理,灵活调整产能和产品布局。整体而言,半导体市场前景向好,但企业需积极应对挑战以实现长期高质量发展。
甬矽电子报告存在哪些风险提示?
甬矽电子报告提示的主要风险包括:产能释放不及预期,二期项目达产时间受客户需求及产线进度影响,可能影响短期业绩表现;市场竞争加剧,先进封装领域技术迭代快,若公司技术创新跟不上行业步伐,可能影响市场份额;客户集中度较高,主要客户为集成电路设计企业,若核心客户订单减少或合作关系变化,可能影响公司业绩;半导体行业周期性波动,市场需求变化可能带来业绩不确定性;海外市场拓展面临政策及汇率风险,需加强风险管理。公司需通过多元化客户布局、技术创新和产业链协同来降低上述风险。