猜你想问
甬矽电子2026年第三季度报告核心内容有哪些?
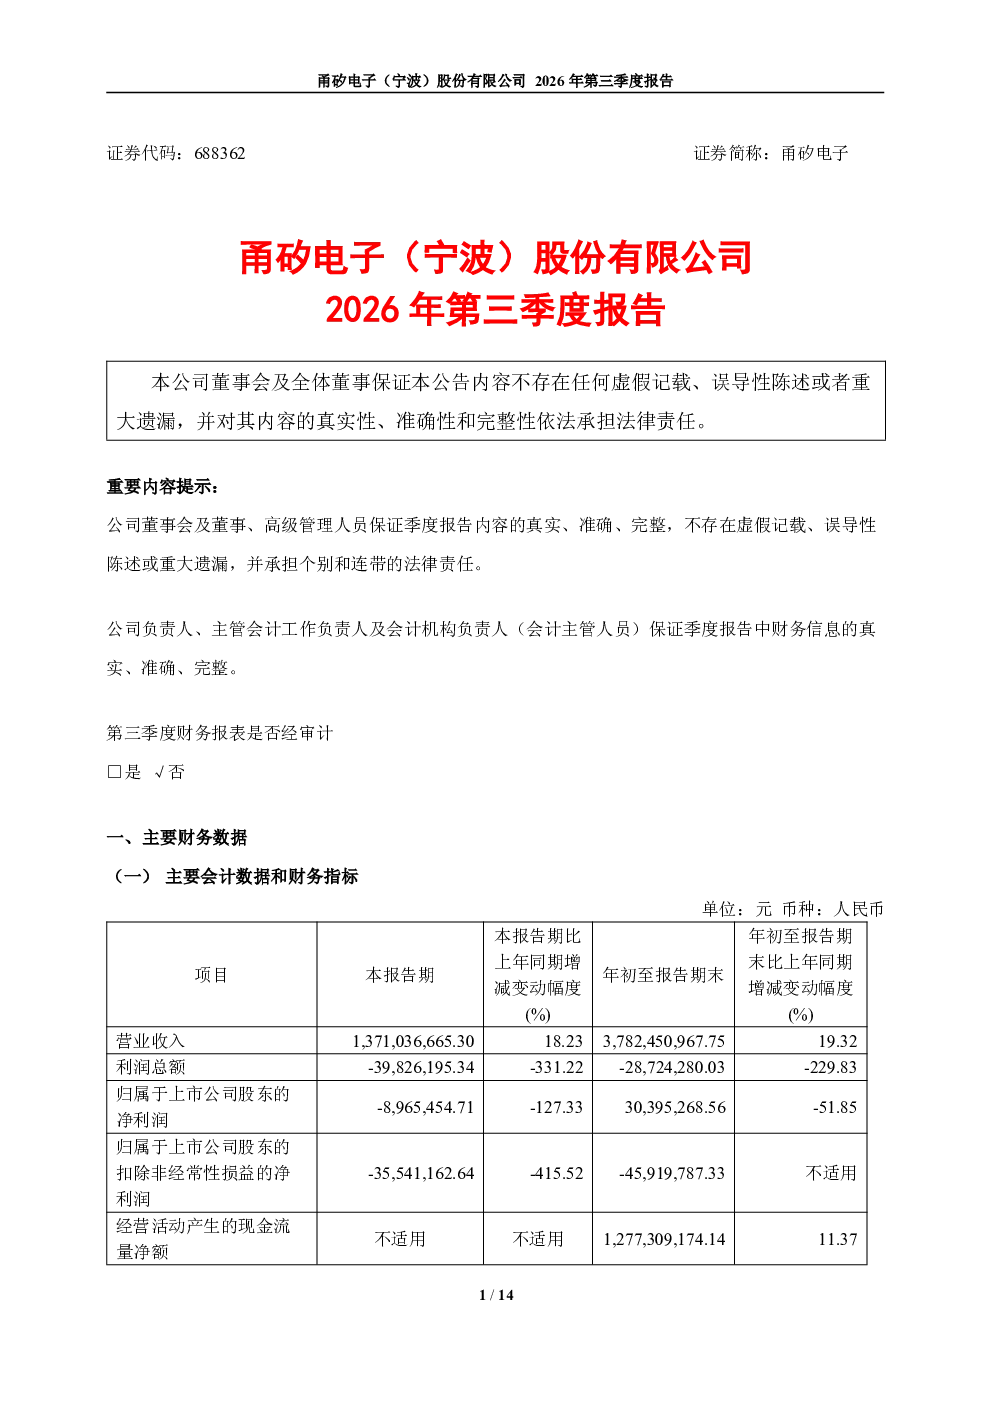
报告显示甬矽电子2026年第三季度实现营业收入137,103.67万元,同比增长18.23%,营收规模显著提升。期间费用率同比略有下降。归属于上市公司股东的净利润为2,528.03万元(剔除股份支付费用3,424.58万元),环比增长48.38%。受股份支付费用、房产税及研发投入等因素影响,当期净利润受拖累。公司受益于半导体行业需求结构性增长及海外大客户订单放量,营收持续提升。将继续深化大客户合作,推动与全球龙头设计公司合作,并推进Bumping、晶圆级封装等先进封装产品线。随着二期项目产能释放及客户群扩大,稼动率保持高位,海外客户营收贡献持续提升,盈利能力将逐步改善。
半导体行业发展趋势如何?
半导体行业正经历需求结构性增长,甬矽电子受益于此,特别是海外大客户订单放量推动其营收持续提升。公司战略上将继续深化大客户合作,推动与全球龙头设计公司合作,并推进Bumping、晶圆级封装等先进封装产品线,这些举措有助于公司把握行业发展趋势。随着行业技术迭代和市场需求变化,公司需持续优化产品结构和市场布局以保持竞争优势。
报告重点分析了哪些方向?
报告重点分析了甬矽电子的财务表现、经营情况及未来发展方向。财务上,营收和净利润实现增长,但净利润受股份支付费用、房产税及研发投入等因素影响有所拖累。经营上,公司受益于半导体行业需求增长及海外大客户订单,营收持续提升,并计划深化大客户合作、推进先进封装产品线。未来,随着二期项目产能释放及客户群扩大,公司稼动率保持高位,海外客户营收贡献持续提升,盈利能力有望逐步改善。
当前市场对甬矽电子的判断是什么?
当前市场对甬矽电子的判断显示公司经营稳健,受益于半导体行业需求结构性增长及海外大客户订单放量,营收持续提升。公司战略清晰,将继续深化大客户合作,推动与全球龙头设计公司合作,并推进Bumping、晶圆级封装等先进封装产品线,这些举措有助于公司把握行业机遇。随着二期项目产能释放及客户群扩大,公司稼动率保持高位,海外客户营收贡献持续提升,市场预计其盈利能力将逐步改善。
研报中有哪些风险提示?
研报中提示的主要风险因素包括股份支付费用、房产税及研发投入对净利润的拖累。此外,公司经营受半导体行业需求波动及海外大客户订单依赖度影响,需关注市场变化。虽然公司计划通过深化大客户合作、推进先进封装产品线等措施来应对市场变化,但行业竞争激烈,技术迭代迅速,这些因素可能对公司未来业绩产生不确定性。