猜你想问
工业硅和多晶硅的市场走势如何?
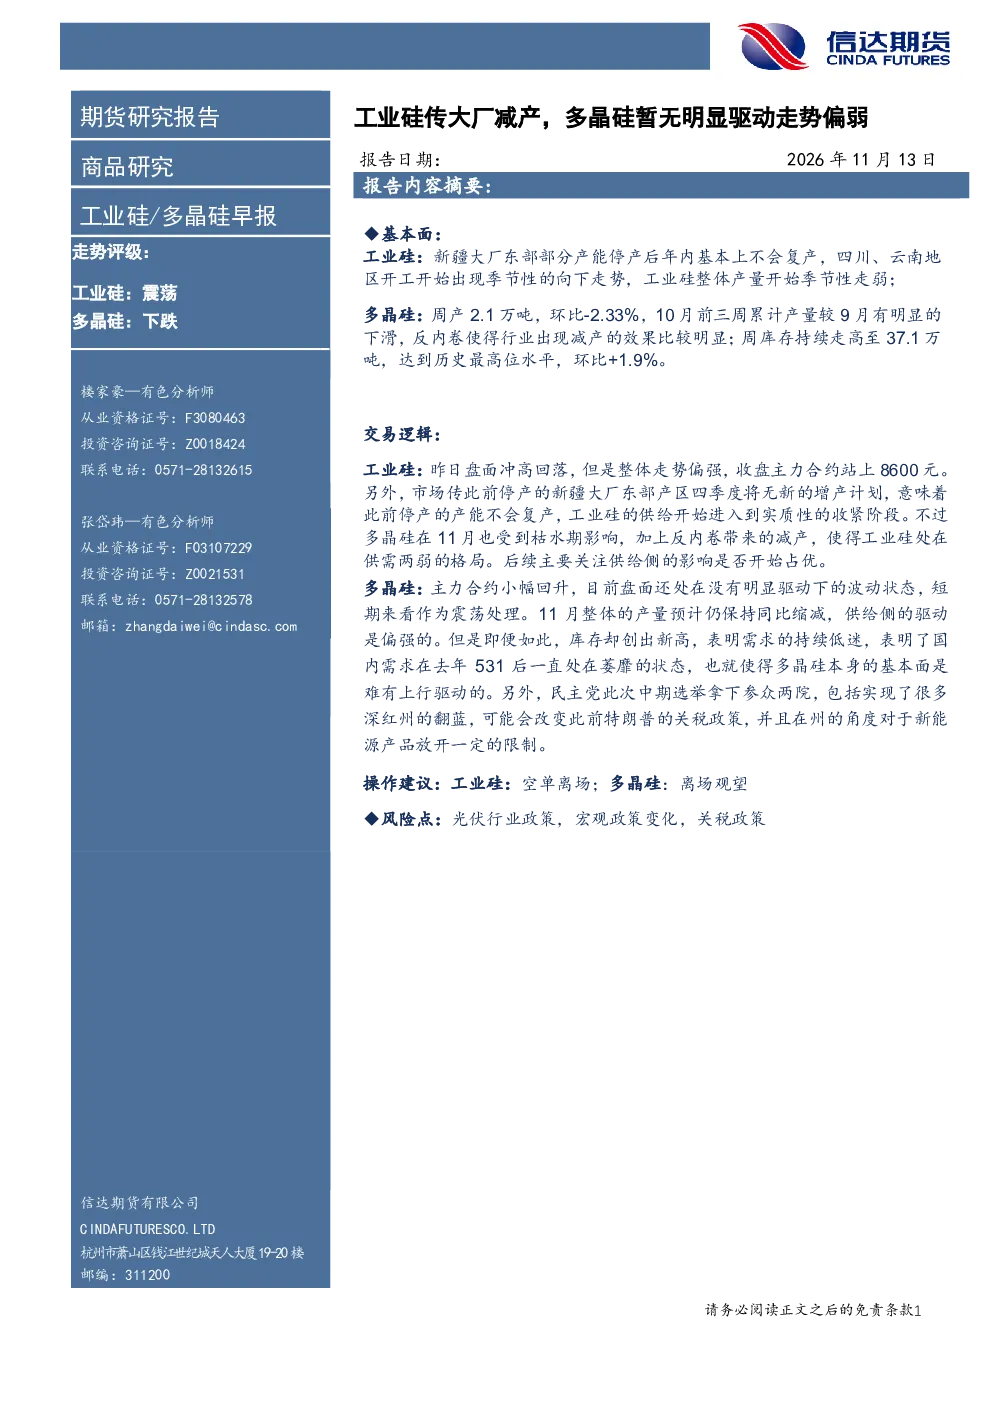
工业硅走势评级为震荡,主要原因是新疆大厂东部部分产能停产后年内基本不会复产,四川、云南地区开工出现季节性向下走势,整体产量季节性走弱。多晶硅走势评级为下跌,主要原因是周产量环比下降2.33%,10月前三周累计产量较9月明显下滑,反内卷导致减产效果显著;同时,周库存持续走高至37.1万吨,创历史最高位。工业硅处于供需两弱格局,多晶硅基本面难有上行驱动。
工业硅和多晶硅的行业发展趋势是什么?
工业硅行业发展趋势受季节性供需变化影响,新疆大厂减产影响持续,整体产量季节性走弱。多晶硅行业受反内卷减产和枯水期影响,产量预计同比缩减,但需求持续低迷,库存创新高。未来需关注供给侧影响是否占优,以及光伏行业政策、宏观政策变化、关税政策等风险因素。
这份报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的基本面与走势评级。工业硅方面,关注新疆大厂减产对供给的影响及季节性供需变化;多晶硅方面,关注减产效果、库存变化及需求低迷情况。报告未提供详细的供应端与需求端分析,以及升贴水情况。
当前工业硅和多晶硅的市场现状如何?
工业硅市场盘面昨日冲高回落但整体偏强,主力合约站上8600元。市场传闻停产的新疆大厂东部产区四季度无增产计划,供给开始实质性收紧。多晶硅主力合约小幅回升,盘面无明显驱动,短期震荡。周库存持续走高至37.1万吨,创历史最高位,表明需求持续低迷。
这份研报有哪些风险提示?
报告提示的风险点包括光伏行业政策变化、宏观政策变化、关税政策等。工业硅和多晶硅行业均受政策影响较大,需关注政策调整可能带来的市场波动。此外,民主党中期选举可能改变特朗普关税政策,并对新能源产品限制放松,可能对行业产生潜在影响。
你可能感兴趣
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-17
工业硅/多晶硅早报:多晶硅传大厂昨日减产,盘中价格快速冲高
信达期货2026-09-15
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-16
工业硅:大厂突发减产扰动,盘面偏强震荡;多晶硅:下游降库明显,关注高价实际成交:工业硅-多晶硅周报
国联期货2026-08-17
工业硅/多晶硅早报:工业硅传大厂东部产能年内不复产,多晶硅政策偏强
信达期货2026-10-13
工业硅/多晶硅早报:工业硅走势明显偏弱,昨日双硅控产传闻待验证
信达期货2026-06-26
工业硅/多晶硅早报:工业硅走势较弱需求弱驱动,多晶硅价格稍偏强
信达期货2026-11-10
工业硅/多晶硅早报:工业硅走势较弱需求弱驱动,多晶硅价格稍偏强
信达期货2026-11-11
工业硅/多晶硅早报:双硅尾盘大跌,暂未出现明显利空或为本身驱动偏弱
信达期货2026-07-09
工业硅/多晶硅早报:工业硅偏强走势,多晶硅传行业设置成本下限
信达期货2026-10-15