猜你想问
这份研报的核心内容是什么?
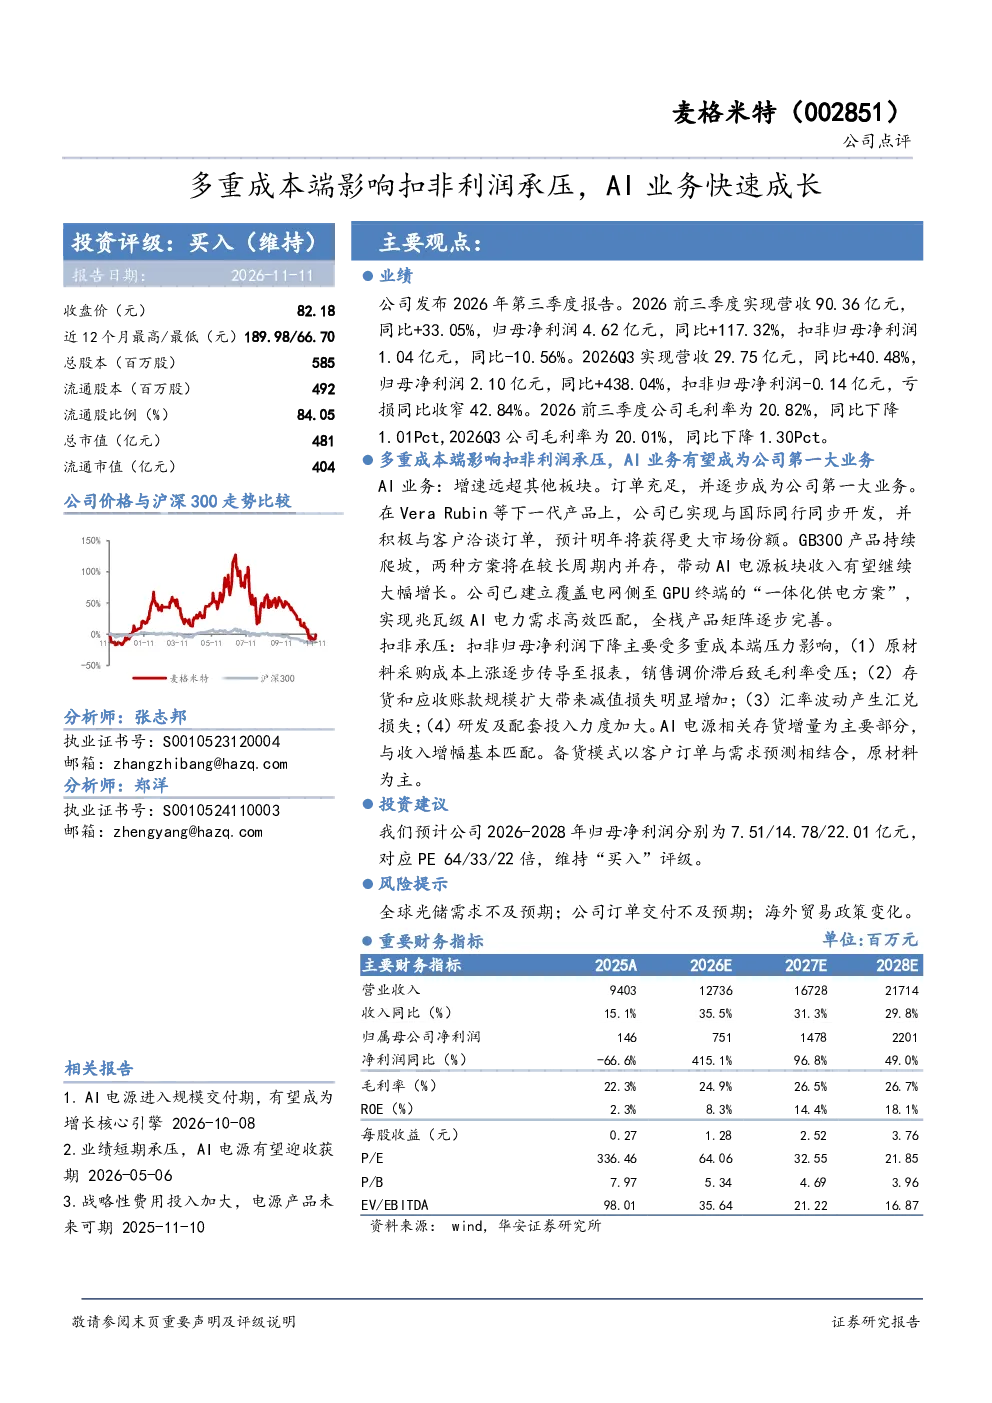
研报显示,公司2026年前三季度营收90.36亿元,同比+33.05%,归母净利润4.62亿元,同比+117.32%。但扣非归母净利润1.04亿元,同比-10.56%,主要受原材料成本上涨、存货及应收账款扩大、汇率波动、研发投入加大等多重成本端压力影响。AI业务成为公司增长引擎,订单充足,但短期内成本压力导致扣非利润承压。
AI电源赛道的发展趋势如何?
AI电源业务增速远超其他板块,逐步成为公司第一大业务。公司在Vera Rubin等下一代产品上与国际同行同步开发,预计明年将获得更大市场份额。GB300产品持续爬坡,两种方案并存带动AI电源板块收入大幅增长。公司已建立覆盖电网侧至GPU终端的“一体化供电方案”,全栈产品矩阵逐步完善,AI电源进入规模交付期,有望成为增长核心引擎。
研报重点分析了哪些方向?
研报重点分析了公司AI业务的快速成长及其对整体业绩的影响。详细阐述了AI电源业务的收入增长逻辑,包括GB300产品爬坡、一体化供电方案布局等。同时,也揭示了多重成本端压力对公司扣非归母净利润的负面影响,如原材料成本上涨、存货及应收账款规模扩大、汇率波动、研发投入加大等。此外,还分析了公司全栈产品矩阵的完善情况以及未来增长潜力。
当前市场对电气设备行业有何判断?
当前市场关注电气设备行业,特别是AI电源等新兴赛道的增长潜力。公司AI业务成为市场焦点,其快速成长和全栈产品布局受到认可。但市场也注意到公司短期内面临成本端压力,导致扣非归母净利润下降。整体来看,电气设备行业在AI、光储等领域存在较大发展空间,但需关注成本控制和订单交付风险。
研报提到了哪些风险提示?
研报提示了多项风险,包括全球光储需求不及预期、公司订单交付不及预期、海外贸易政策变化等。此外,多重成本端压力也是主要风险之一,包括原材料采购成本上涨、存货及应收账款规模扩大带来的减值损失、汇率波动产生的汇兑损失,以及研发及配套投入加大等。这些因素可能对公司未来业绩产生不利影响。